Allison Transmission (ALSN) roste díky blížícímu se převzetí terénní divize Dana (DAN)
Akvizice přidá firmě zhruba 2,5 miliardy dolarů ročních tržeb
Analytici očekávají vyšší růst tržeb, ale upozorňují na dražší valuaci po akvizici
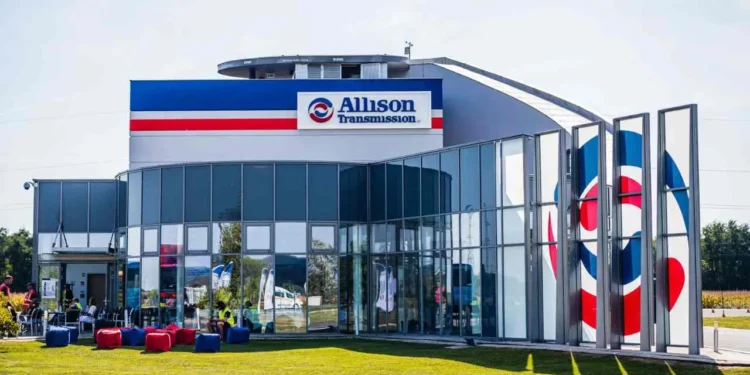
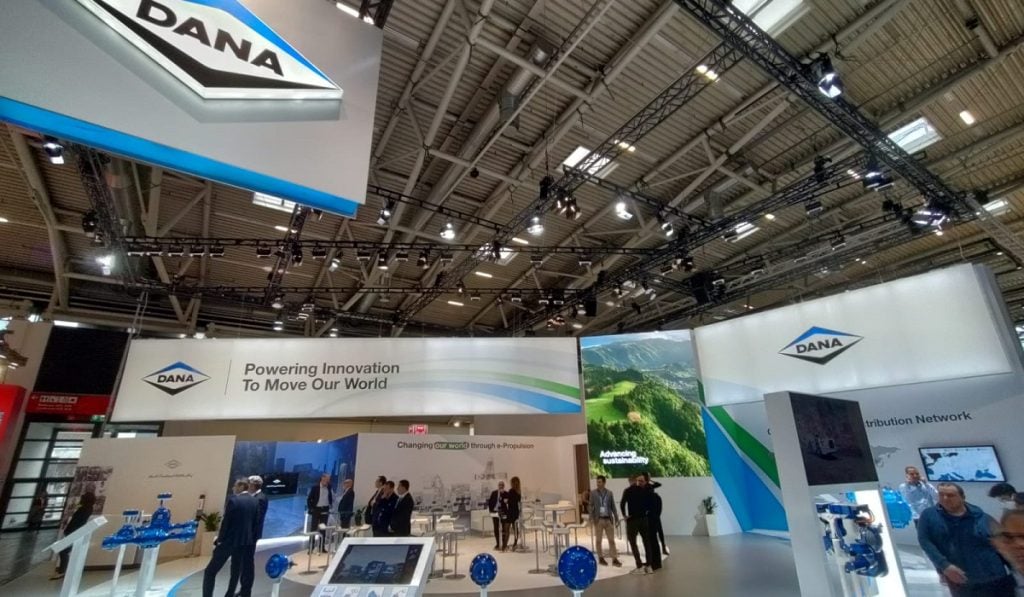
Akcie výrobce převodovek pro nákladní automobily zaznamenaly další růst poté, co analytici společnosti Raymond James zvýšili doporučení na „silný nákup“ a stanovili vyšší cenový cíl. Důvod tohoto optimismu je přitom přímočarý: společnost je jen krok od převzetí divize Off-Highway od společnosti Dana Incorporated(DAN), což zásadně posune složení jejích tržeb a může rozšířit její dlouhodobý adresovatelný trh.
Akvizice v hodnotě 2,7 miliardy dolarů byla oznámena už v červnu a na začátku prosince získala všechna potřebná regulační povolení. Allison(ALSN) tak získá přístup k portfoliu pohonů a systémů pro stavebnictví, zemědělství, lesnictví a těžební stroje, tedy k segmentům, ve kterých doposud hrála druhé housle. Pro investory je podstatné, že tato nová divize přidá firmě přibližně 2,5 miliardy dolarů ročních tržeb, což výrazně mění její velikost a celkovou pozici na trhu.
Ačkoliv společnost dlouhodobě dominuje ve výrobě převodovek pro dálniční a nákladní vozidla, právě rozšíření do terénních aplikací jí poskytne stabilnější růstový profil, méně závislý na cykličnosti.
Zdroj: Getty images
Rostoucí výnosový potenciál, ale i vyšší zadlužení
Pozitivní sentiment je na místě, ale není bez rizik. Allison bude muset akvizici financovat převážně dluhově. Společnost již nyní drží 1,5 miliardy dolarů čistého dluhu a po dokončení transakce se tato částka zvýší na zhruba 4,2 miliardy dolarů. To je zásadní nárůst, který se promítne do vyšších úrokových nákladů a potenciálně i do rizikového profilu firmy.
Na druhou stranu, výdělky Allison jsou stabilní a její historická schopnost generovat solidní volné cash flow poskytuje určitou míru bezpečí. Analytici očekávají, že zapojení divize Dana zvýší diverzifikaci příjmů, což může částečně vyrovnat vyšší dluhovou zátěž. Přesto však platí, že investoři budou muset tuto transakci vyhodnotit skrze realistické očekávání dopadu na hodnotu podniku, která se může vyšplhat až na zhruba 12 miliard dolarů.
Důležitým momentem je také ocenění akcie. Před akvizicí se Allison obchodovala za přibližně 11násobek zisku, což lze u firmy s relativně pomalejším organickým růstem považovat za férovou cenu. Jakmile se však započítá vyšší zadlužení a změněná kapitálová struktura, valuace může působit méně atraktivně — odhady hovoří až o 17násobku zisku po plném započtení akvizice, což už odpovídá úrovním, které nejsou jednoznačnou „slevou“.
Co akcionáři mohou očekávat v následujících letech
Pro investory je zásadní otázkou, zda Allison dokáže dlouhodobě těžit z nové terénní divize. Pokud bude integrace probíhat hladce a akvizice přinese očekávané synergie, může se společnosti podařit zvýšit stabilitu tržeb i marží. Segmenty, do kterých Allison nově vstupuje, jsou často méně volatilní než cyklický trh s nákladními vozy, což by mohlo snížit výkyvy v hospodaření.
Potenciální růst však naráží na skutečnost, že analytici neočekávali výrazné navyšování zisků ani před akvizicí. Mnozí predikovali tempo růstu pod 1 % ročně. Je otázkou, do jaké míry dokáže nová divize tento výhled změnit — pozitivní impuls je pravděpodobný, ale nelze automaticky předpokládat skokový růst.
Zároveň je třeba počítat s tím, že vysoké zadlužení může omezit flexibilitu společnosti, například v oblasti zpětných odkupů akcií, investic nebo výplat dividend. Allison tradičně udržuje poměrně stabilní dividendovou politiku, ale zvýšené úrokové náklady mohou dočasně omezit prostor pro její růst.
ALSN
Allison Transmission Holdings,
NYSE
$112.74
$1.85
1.61%
Shrnutí: růstová příležitost s jasně definovanými riziky
Z krátkodobého pohledu je růst ceny akcie logickým výsledkem vyššího analytického optimismu a blížící se akvizice, která mění strukturu podnikání společnosti. Dlouhodobý výhled však bude záviset hlavně na tom, jak efektivně Allison zvládne integraci rozsáhlé terénní divize a zda dokáže přetavit vyšší tržby v trvale vyšší zisky.
Společnost vstupuje do nového strategického období: získává větší a rozmanitější adresovatelný trh, ale zároveň přijímá výrazně větší finanční zátěž. Pro investory, kteří tolerují vyšší riziko výměnou za potenciál růstu tržeb, může být tato situace atraktivní. Ti, kdo kladou důraz na konzervativnější profil, však budou vnímat navýšený dluh jako podstatný varovný signál.
Zdroj: Getty images
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Allison Transmission zažívá výraznější zájem investorů poté, co se přiblížilo dokončení jedné z nejdůležitějších transakcí v její novodobé historii.
Akcie výrobce převodovek pro nákladní automobily zaznamenaly další růst poté, co analytici společnosti Raymond James zvýšili doporučení na „silný nákup“ a stanovili vyšší cenový cíl. Důvod tohoto optimismu je přitom přímočarý: společnost je jen krok od převzetí divize Off-Highway od společnosti Dana Incorporated (DAN), což zásadně posune složení jejích tržeb a může rozšířit její dlouhodobý adresovatelný trh.
Akvizice v hodnotě 2,7 miliardy dolarů byla oznámena už v červnu a na začátku prosince získala všechna potřebná regulační povolení. Allison (ALSN) tak získá přístup k portfoliu pohonů a systémů pro stavebnictví, zemědělství, lesnictví a těžební stroje, tedy k segmentům, ve kterých doposud hrála druhé housle. Pro investory je podstatné, že tato nová divize přidá firmě přibližně 2,5 miliardy dolarů ročních tržeb, což výrazně mění její velikost a celkovou pozici na trhu.
Ačkoliv společnost dlouhodobě dominuje ve výrobě převodovek pro dálniční a nákladní vozidla, právě rozšíření do terénních aplikací jí poskytne stabilnější růstový profil, méně závislý na cykličnosti.
Rostoucí výnosový potenciál, ale i vyšší zadlužení
Pozitivní sentiment je na místě, ale není bez rizik. Allison bude muset akvizici financovat převážně dluhově. Společnost již nyní drží 1,5 miliardy dolarů čistého dluhu a po dokončení transakce se tato částka zvýší na zhruba 4,2 miliardy dolarů. To je zásadní nárůst, který se promítne do vyšších úrokových nákladů a potenciálně i do rizikového profilu firmy.
Na druhou stranu, výdělky Allison jsou stabilní a její historická schopnost generovat solidní volné cash flow poskytuje určitou míru bezpečí. Analytici očekávají, že zapojení divize Dana zvýší diverzifikaci příjmů, což může částečně vyrovnat vyšší dluhovou zátěž. Přesto však platí, že investoři budou muset tuto transakci vyhodnotit skrze realistické očekávání dopadu na hodnotu podniku, která se může vyšplhat až na zhruba 12 miliard dolarů.
Důležitým momentem je také ocenění akcie. Před akvizicí se Allison obchodovala za přibližně 11násobek zisku, což lze u firmy s relativně pomalejším organickým růstem považovat za férovou cenu. Jakmile se však započítá vyšší zadlužení a změněná kapitálová struktura, valuace může působit méně atraktivně — odhady hovoří až o 17násobku zisku po plném započtení akvizice, což už odpovídá úrovním, které nejsou jednoznačnou „slevou“.
Co akcionáři mohou očekávat v následujících letech
Pro investory je zásadní otázkou, zda Allison dokáže dlouhodobě těžit z nové terénní divize. Pokud bude integrace probíhat hladce a akvizice přinese očekávané synergie, může se společnosti podařit zvýšit stabilitu tržeb i marží. Segmenty, do kterých Allison nově vstupuje, jsou často méně volatilní než cyklický trh s nákladními vozy, což by mohlo snížit výkyvy v hospodaření.
Potenciální růst však naráží na skutečnost, že analytici neočekávali výrazné navyšování zisků ani před akvizicí. Mnozí predikovali tempo růstu pod 1 % ročně. Je otázkou, do jaké míry dokáže nová divize tento výhled změnit — pozitivní impuls je pravděpodobný, ale nelze automaticky předpokládat skokový růst.
Zároveň je třeba počítat s tím, že vysoké zadlužení může omezit flexibilitu společnosti, například v oblasti zpětných odkupů akcií, investic nebo výplat dividend. Allison tradičně udržuje poměrně stabilní dividendovou politiku, ale zvýšené úrokové náklady mohou dočasně omezit prostor pro její růst.
Shrnutí: růstová příležitost s jasně definovanými riziky
Z krátkodobého pohledu je růst ceny akcie logickým výsledkem vyššího analytického optimismu a blížící se akvizice, která mění strukturu podnikání společnosti. Dlouhodobý výhled však bude záviset hlavně na tom, jak efektivně Allison zvládne integraci rozsáhlé terénní divize a zda dokáže přetavit vyšší tržby v trvale vyšší zisky.
Společnost vstupuje do nového strategického období: získává větší a rozmanitější adresovatelný trh, ale zároveň přijímá výrazně větší finanční zátěž. Pro investory, kteří tolerují vyšší riziko výměnou za potenciál růstu tržeb, může být tato situace atraktivní. Ti, kdo kladou důraz na konzervativnější profil, však budou vnímat navýšený dluh jako podstatný varovný signál.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.




















 $112.74