ZdrojČeskéNoviny.czDatum zveřejnění článku: 21. 10. 2026 Původní článek:ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
Česko podle většiny diskutujících pravděpodobně nepřijme euro ani do roku 2036
Hlavní překážkou zůstává nízká veřejná podpora a nedostatečná politická vůle
Vlastní měna umožňuje samostatnou měnovou politiku, euro by omezilo kurzová rizika
Slovenská zkušenost ukazuje, že euro samo o sobě nezaručuje rychlejší hospodářský růst
Česká republika pravděpodobně nepřijme euro ani během příštích deseti let. Takový výhled převládl mezi účastníky ekonomické diskuse na Univerzitě Pardubice, kde se debatovalo o budoucnosti české měny, výhodách a rizicích vstupu do eurozóny i dlouhodobé hospodářské konkurenceschopnosti země. Hlavním závěrem bylo, že přijetí eura je především politickým rozhodnutím, které samotné ekonomické argumenty nedokážou zajistit.
Přestože se Česko při vstupu do Evropské unie zavázalo k budoucímu přijetí společné měny, konkrétní termín dosud nestanovilo. Diskuse o nahrazení koruny eurem pokračuje více než dvě desetiletí, aniž by některá z dosavadních vlád rozhodla o zahájení závěrečných kroků vedoucích ke změně měny.
Významnou překážkou zůstává nízká podpora české veřejnosti. Ta sice kolísá podle hospodářské situace, ale ve srovnání s dalšími státy Evropské unie, které euro dosud nepoužívají, patří dlouhodobě mezi nejslabší.
Politické strany proto nemají silnou motivaci prosazovat opatření, které by mohlo vyvolat odpor významné části voličů.
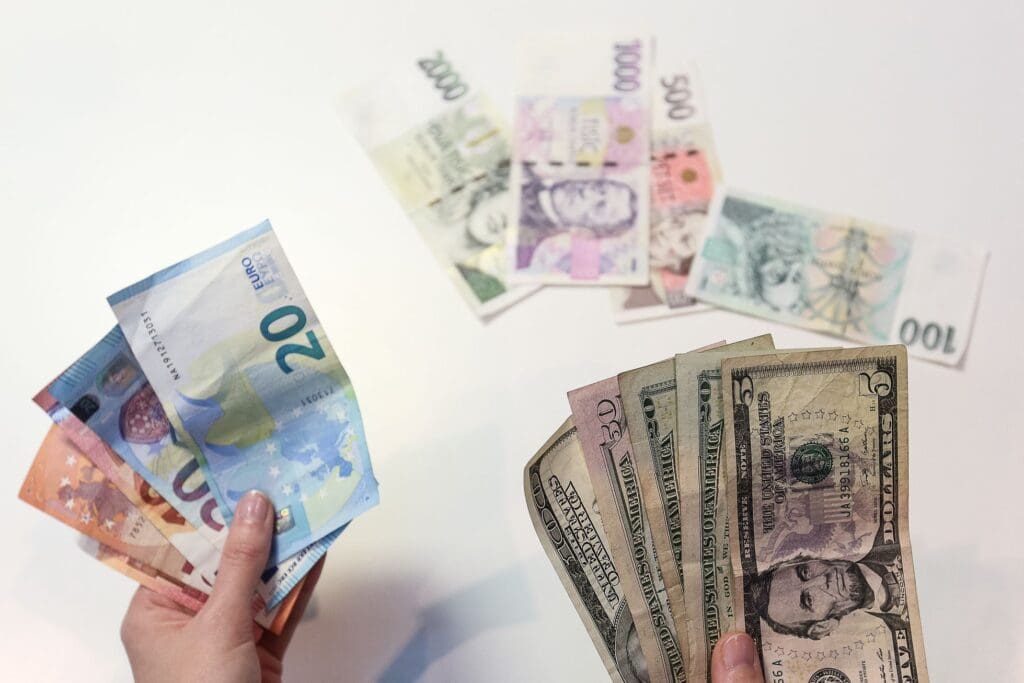
Zdroj: Getty Images
Debata zároveň ukázala, že samotné přijetí eura nemusí automaticky znamenat rychlejší ekonomický růst, vyšší produktivitu ani odpovědnější hospodaření státu.
Společná evropská měna může podnikům usnadnit zahraniční obchod a omezit kurzová rizika, ale nemůže nahradit kvalitní rozpočtovou politiku, investice ani strukturální reformy.
Právě schopnost české ekonomiky dlouhodobě zvyšovat svou výkonnost tak zůstává důležitější než samotná otázka, zda bude země používat korunu, nebo euro.
Přijetí eura zůstává politickým rozhodnutím, veřejnost změnu nepodporuje
Jedním z hlavních témat pardubické diskuse byla dlouhodobá neochota českých politických představitelů stanovit konkrétní termín přijetí jednotné evropské měny.
Přestože se o tomto kroku diskutuje již více než dvacet let, žádná vláda dosud nerozhodla o jeho uskutečnění.
Podstatnou roli hraje především postoj veřejnosti.
Podpora přijetí eura se v České republice mění v závislosti na hospodářských podmínkách, inflaci, vývoji měnového kurzu i celkové důvěře v evropské instituce.
V mezinárodním srovnání však zůstává relativně nízká.
Z politického hlediska to vytváří situaci, kdy prosazování eura nemusí přinášet výrazné volební výhody.
Politici proto mohou dávat přednost zachování současného stavu před rozhodnutím, jehož přínosy jsou pro část veřejnosti obtížně uchopitelné.
Výsledkem je opakované odkládání termínu přijetí společné měny.
Diskutující připomněli, že samotná eurozóna vznikla nejen jako ekonomický projekt, ale také jako nástroj prohlubování evropské integrace.
Jejím cílem bylo vytvořit společný měnový prostor, který by podporoval hospodářské vazby mezi členskými státy a současně posiloval jejich politické propojení.
Ekonomické výhody jsou proto pouze jednou částí širšího rozhodování.
Pro Českou republiku je důležité zejména to, zda by společná měna dlouhodobě přinesla větší stabilitu a hospodářské příležitosti než zachování samostatné měnové politiky.
Přijetím eura by totiž země přestala samostatně rozhodovat o vlastních základních úrokových sazbách.
Měnovou politiku by určovala Evropská centrální banka (ECB) podle ekonomických podmínek celé eurozóny.
Česká národní banka by tak již nemohla prostřednictvím samostatného nastavení úrokových sazeb reagovat výhradně na specifické potřeby české ekonomiky.
To může být nevýhodné zejména v situaci, kdy se domácí hospodářský cyklus výrazně liší od vývoje hlavních ekonomik eurozóny.
Na druhé straně by podniky obchodující se zeměmi používajícími euro získaly větší předvídatelnost měnových podmínek.
Odpadla by potřeba převádět koruny na eura při části obchodních transakcí a omezilo by se kurzové riziko.
Pro firmy s vysokým podílem zahraničního obchodu by to mohlo představovat provozní i administrativní výhodu.
Význam těchto přínosů se však liší podle konkrétního podnikání.
Zatímco exportně orientované společnosti mohou ze společné měny těžit výrazněji, jiné podniky mohou považovat za důležitější možnost zachování samostatného měnového přizpůsobení české ekonomiky.
Právě rozdílné dopady na jednotlivé části hospodářství ukazují, proč nelze přijetí eura hodnotit pouze prostřednictvím jednoho ekonomického ukazatele.
Politické rozhodnutí o vstupu do eurozóny tak bude záviset nejen na ekonomické připravenosti Česka, ale také na dlouhodobé podpoře veřejnosti.
Vlastní měna může být výhodou, euro však nezaručuje rychlejší růst
Další část diskuse se zaměřila na otázku, zda je pro českou ekonomiku výhodnější zachovat korunu, nebo přijmout společnou evropskou měnu.
Důležitým argumentem pro vlastní měnu je možnost samostatně nastavovat měnovou politiku.
Česká národní banka může rozhodovat o úrokových sazbách podle domácí inflace, hospodářského růstu a dalších ekonomických podmínek.
V případě výrazného ekonomického oslabení tak může reagovat odlišně než Evropská centrální banka.
Podobně může při vyšších domácích inflačních tlacích udržovat přísnější měnové podmínky, než by odpovídalo průměrné situaci v eurozóně.
Samostatná měnová politika však nepředstavuje automatickou výhodu.
Její přínos závisí na kvalitě rozhodování centrální banky, důvěryhodnosti měny a schopnosti státu udržovat odpovědnou rozpočtovou politiku.
Pokud země dokáže hospodařit a řídit měnové podmínky lépe, než odpovídá průměru eurozóny, může pro ni vlastní měna představovat užitečný nástroj.
Pokud by však její měnová a fiskální politika dlouhodobě vykazovaly horší výsledky, mohla by se samostatná měna stát spíše nevýhodou.
Zásadní otázkou je také vztah mezi přijetím eura a hospodářským růstem.
Samotná změna měny totiž nevytváří nové výrobní kapacity, nezvyšuje automaticky produktivitu práce ani nezajišťuje kvalitnější podnikatelské prostředí.
Může odstranit některé překážky zahraničního obchodu a snížit transakční náklady, ale základní faktory hospodářské výkonnosti zůstávají závislé na širší ekonomické politice.
Důležitý je především vývoj investic, dostupnost kvalifikovaných pracovníků, infrastruktura a schopnost podniků vytvářet produkty s vyšší přidanou hodnotou.
Diskuse se dotkla také rozpočtové disciplíny v eurozóně.
Jedním z předpokladů měnové unie je, že členské státy budou dlouhodobě dodržovat odpovědná pravidla hospodaření.
Společná měna však sama o sobě nezaručuje, že vlády budou udržovat nízké schodky a stabilní veřejné zadlužení.
Jako příklad zaznělo Bulharsko, které se po vstupu do eurozóny dostalo do situace nadměrného rozpočtového deficitu.
Tento případ upozorňuje na to, že členství v měnové unii nemusí automaticky vést ke zlepšení veřejných financí.
Rozpočtová politika totiž nadále zůstává především odpovědností jednotlivých členských států.
V měnové unii navíc mohou vznikat situace, kdy hospodářské problémy jedné země vytvářejí tlak také na ostatní členy.
Pro stabilitu celého systému je proto důležitá nejen společná měnová politika, ale také schopnost vlád udržovat své veřejné finance pod kontrolou.
Pro Českou republiku je toto téma významné i vzhledem k rostoucímu státnímu zadlužení.
Samotné přijetí eura by totiž neodstranilo potřebu financovat rozpočtové schodky ani povinnost hradit náklady na obsluhu státního dluhu.
Změnily by se měnové podmínky financování, ale dlouhodobá udržitelnost veřejných financí by nadále závisela na rozhodování vlády.
Přijetí eura proto nelze považovat za náhradu hospodářských reforem ani za automatické řešení strukturálních problémů české ekonomiky.
Slovensko hodnotí euro pozitivně, Česko však může korunou platit i v roce 2036
Významnou součástí diskuse bylo také srovnání České republiky se Slovenskem, které společnou evropskou měnu přijalo již v roce 2009.
Slovenská zkušenost ukazuje, že přijetí eura může podnikům usnadnit zahraniční obchod a poskytnout stabilnější měnové prostředí.
Současně však potvrzuje, že společná měna sama o sobě nezaručuje dlouhodobě rychlejší hospodářský růst.
Slovensko v posledních letech v některých ukazatelích ekonomické výkonnosti zaostává za Českem a dalšími sousedními státy.
Podle diskutujících je tento vývoj spojen především s hospodářskou politikou, vyšším daňovým zatížením a zhoršením podnikatelského prostředí.
Přijetí eura tak mohlo vytvořit příznivější podmínky pro hospodářský rozvoj, ale jeho skutečný výsledek závisel na dalších ekonomických rozhodnutích.
Tento rozdíl je při hodnocení společné měny zásadní.
Euro může snížit měnovou nejistotu a usnadnit obchodování, ale nemůže samo zajistit dostatečný příliv investic, efektivní veřejnou správu ani zvyšování produktivity.
Podobně může země s vlastní měnou dosahovat příznivých ekonomických výsledků, pokud disponuje stabilními institucemi a kvalitní hospodářskou politikou.
Česká koruna přitom podle diskutujících dosud nepředstavovala zásadní překážku dlouhodobého hospodářského růstu.
Česko dokázalo navzdory zachování vlastní měny rozvíjet exportně orientovaný průmysl a zapojit se do evropských dodavatelských řetězců.
Podniky si zároveň vytvořily postupy, jak řídit kurzová rizika při obchodování se zahraničními partnery.
Přijetí eura by některé z těchto procesů zjednodušilo, ale současně by změnilo prostředí, na které jsou české firmy dlouhodobě zvyklé.
To je důležité zejména pro společnosti, které mají část příjmů v eurech, ale významnou část nákladů v korunách.
Po vstupu do eurozóny by se změnily jejich měnové vztahy, způsob účetního vykazování i podmínky finančního plánování.
U podniků s vysokým podílem exportu by přijetí eura mohlo omezit nutnost měnového zajištění.
Současně by však Česká republika ztratila možnost přizpůsobování prostřednictvím samostatného směnného kurzu.
Právě vážení těchto přínosů a nevýhod tvoří podstatu dlouhodobé ekonomické diskuse.
Účastníci pardubického setkání se přitom většinově přiklonili k názoru, že Česká republika bude i za deset let pravděpodobně používat korunu.
Takový výhled by znamenal, že se přijetí jednotné evropské měny neuskuteční ani do roku 2036.
Nejde však o oficiální prognózu vlády ani o potvrzený harmonogram měnové politiky.
Představuje především hodnocení současné politické situace a dlouhodobé neochoty přijmout jednoznačné rozhodnutí.
Přestože někteří účastníci debaty považují vstup do eurozóny za žádoucí, připouštějí, že pro takovou změnu zatím chybí dostatečná politická vůle.
Rozhodující tak může být nejen budoucí hospodářská situace České republiky, ale také vývoj samotné eurozóny.
Pokud by se zlepšila stabilita evropských veřejných financí a posílila důvěra ve společnou měnu, mohlo by to postupně ovlivnit také českou veřejnou diskusi.
Naopak pokračující problémy některých členských států mohou podporovat argumenty pro zachování vlastní měny.
Významné bude rovněž to, zda se české politické reprezentaci podaří veřejnosti srozumitelně vysvětlit ekonomické přínosy a rizika obou možností.
Dosavadní debata totiž ukazuje, že část argumentů se opakuje již více než dvě desetiletí, aniž by vedla ke konkrétnímu politickému rozhodnutí.
Budoucnost české měny tak zůstává otevřená, ale rychlý vstup do eurozóny se podle většiny účastníků diskuse nejeví jako pravděpodobný.
Česká republika může s vlastní měnou dlouhodobě fungovat, pokud dokáže zajistit kvalitní měnovou a rozpočtovou politiku.
Zdroj: Getty Images
Přijetí eura by naopak mohlo přinést určité výhody především podnikům zapojeným do mezinárodního obchodu.
Ani jedna možnost však sama o sobě nezaručuje vyšší ekonomickou výkonnost.
Pro budoucí prosperitu České republiky proto budou zásadní především investice, produktivita, podnikatelské prostředí a dlouhodobá stabilita veřejných financí.
Právě tyto faktory rozhodnou o tom, zda se česká ekonomika dokáže přibližovat vyspělejším státům Evropské unie, bez ohledu na to, zda bude v příštích letech používat korunu, nebo euro.
ZdrojČeskéNoviny.czDatum zveřejnění článku: 21. 10. 2026Původní článek: ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Česko podle většiny diskutujících pravděpodobně nepřijme euro ani do roku 2036
Hlavní překážkou zůstává nízká veřejná podpora a nedostatečná politická vůle
Vlastní měna umožňuje samostatnou měnovou politiku, euro by omezilo kurzová rizika
Slovenská zkušenost ukazuje, že euro samo o sobě nezaručuje rychlejší hospodářský růst
Česká republika pravděpodobně nepřijme euro ani během příštích deseti let. Takový výhled převládl mezi účastníky ekonomické diskuse na Univerzitě Pardubice, kde se debatovalo o budoucnosti české měny, výhodách a rizicích vstupu do eurozóny i dlouhodobé hospodářské konkurenceschopnosti země. Hlavním závěrem bylo, že přijetí eura je především politickým rozhodnutím, které samotné ekonomické argumenty nedokážou zajistit.
Přestože se Česko při vstupu do Evropské unie zavázalo k budoucímu přijetí společné měny, konkrétní termín dosud nestanovilo. Diskuse o nahrazení koruny eurem pokračuje více než dvě desetiletí, aniž by některá z dosavadních vlád rozhodla o zahájení závěrečných kroků vedoucích ke změně měny.
Významnou překážkou zůstává nízká podpora české veřejnosti. Ta sice kolísá podle hospodářské situace, ale ve srovnání s dalšími státy Evropské unie, které euro dosud nepoužívají, patří dlouhodobě mezi nejslabší.
Politické strany proto nemají silnou motivaci prosazovat opatření, které by mohlo vyvolat odpor významné části voličů.
Debata zároveň ukázala, že samotné přijetí eura nemusí automaticky znamenat rychlejší ekonomický růst, vyšší produktivitu ani odpovědnější hospodaření státu.
Společná evropská měna může podnikům usnadnit zahraniční obchod a omezit kurzová rizika, ale nemůže nahradit kvalitní rozpočtovou politiku, investice ani strukturální reformy.
Právě schopnost české ekonomiky dlouhodobě zvyšovat svou výkonnost tak zůstává důležitější než samotná otázka, zda bude země používat korunu, nebo euro.
Přijetí eura zůstává politickým rozhodnutím, veřejnost změnu nepodporuje
Jedním z hlavních témat pardubické diskuse byla dlouhodobá neochota českých politických představitelů stanovit konkrétní termín přijetí jednotné evropské měny.
Přestože se o tomto kroku diskutuje již více než dvacet let, žádná vláda dosud nerozhodla o jeho uskutečnění.
Podstatnou roli hraje především postoj veřejnosti.
Podpora přijetí eura se v České republice mění v závislosti na hospodářských podmínkách, inflaci, vývoji měnového kurzu i celkové důvěře v evropské instituce.
V mezinárodním srovnání však zůstává relativně nízká.
Z politického hlediska to vytváří situaci, kdy prosazování eura nemusí přinášet výrazné volební výhody.
Politici proto mohou dávat přednost zachování současného stavu před rozhodnutím, jehož přínosy jsou pro část veřejnosti obtížně uchopitelné.
Výsledkem je opakované odkládání termínu přijetí společné měny.
Diskutující připomněli, že samotná eurozóna vznikla nejen jako ekonomický projekt, ale také jako nástroj prohlubování evropské integrace.
Jejím cílem bylo vytvořit společný měnový prostor, který by podporoval hospodářské vazby mezi členskými státy a současně posiloval jejich politické propojení.
Ekonomické výhody jsou proto pouze jednou částí širšího rozhodování.
Pro Českou republiku je důležité zejména to, zda by společná měna dlouhodobě přinesla větší stabilitu a hospodářské příležitosti než zachování samostatné měnové politiky.
Přijetím eura by totiž země přestala samostatně rozhodovat o vlastních základních úrokových sazbách.
Měnovou politiku by určovala Evropská centrální banka podle ekonomických podmínek celé eurozóny.
Česká národní banka by tak již nemohla prostřednictvím samostatného nastavení úrokových sazeb reagovat výhradně na specifické potřeby české ekonomiky.
To může být nevýhodné zejména v situaci, kdy se domácí hospodářský cyklus výrazně liší od vývoje hlavních ekonomik eurozóny.
Na druhé straně by podniky obchodující se zeměmi používajícími euro získaly větší předvídatelnost měnových podmínek.
Odpadla by potřeba převádět koruny na eura při části obchodních transakcí a omezilo by se kurzové riziko.
Pro firmy s vysokým podílem zahraničního obchodu by to mohlo představovat provozní i administrativní výhodu.
Význam těchto přínosů se však liší podle konkrétního podnikání.
Zatímco exportně orientované společnosti mohou ze společné měny těžit výrazněji, jiné podniky mohou považovat za důležitější možnost zachování samostatného měnového přizpůsobení české ekonomiky.
Právě rozdílné dopady na jednotlivé části hospodářství ukazují, proč nelze přijetí eura hodnotit pouze prostřednictvím jednoho ekonomického ukazatele.
Politické rozhodnutí o vstupu do eurozóny tak bude záviset nejen na ekonomické připravenosti Česka, ale také na dlouhodobé podpoře veřejnosti.
Vlastní měna může být výhodou, euro však nezaručuje rychlejší růst
Další část diskuse se zaměřila na otázku, zda je pro českou ekonomiku výhodnější zachovat korunu, nebo přijmout společnou evropskou měnu.
Důležitým argumentem pro vlastní měnu je možnost samostatně nastavovat měnovou politiku.
Česká národní banka může rozhodovat o úrokových sazbách podle domácí inflace, hospodářského růstu a dalších ekonomických podmínek.
V případě výrazného ekonomického oslabení tak může reagovat odlišně než Evropská centrální banka.
Podobně může při vyšších domácích inflačních tlacích udržovat přísnější měnové podmínky, než by odpovídalo průměrné situaci v eurozóně.
Samostatná měnová politika však nepředstavuje automatickou výhodu.
Její přínos závisí na kvalitě rozhodování centrální banky, důvěryhodnosti měny a schopnosti státu udržovat odpovědnou rozpočtovou politiku.
Pokud země dokáže hospodařit a řídit měnové podmínky lépe, než odpovídá průměru eurozóny, může pro ni vlastní měna představovat užitečný nástroj.
Pokud by však její měnová a fiskální politika dlouhodobě vykazovaly horší výsledky, mohla by se samostatná měna stát spíše nevýhodou.
Zásadní otázkou je také vztah mezi přijetím eura a hospodářským růstem.
Samotná změna měny totiž nevytváří nové výrobní kapacity, nezvyšuje automaticky produktivitu práce ani nezajišťuje kvalitnější podnikatelské prostředí.
Může odstranit některé překážky zahraničního obchodu a snížit transakční náklady, ale základní faktory hospodářské výkonnosti zůstávají závislé na širší ekonomické politice.
Důležitý je především vývoj investic, dostupnost kvalifikovaných pracovníků, infrastruktura a schopnost podniků vytvářet produkty s vyšší přidanou hodnotou.
Diskuse se dotkla také rozpočtové disciplíny v eurozóně.
Jedním z předpokladů měnové unie je, že členské státy budou dlouhodobě dodržovat odpovědná pravidla hospodaření.
Společná měna však sama o sobě nezaručuje, že vlády budou udržovat nízké schodky a stabilní veřejné zadlužení.
Jako příklad zaznělo Bulharsko, které se po vstupu do eurozóny dostalo do situace nadměrného rozpočtového deficitu.
Tento případ upozorňuje na to, že členství v měnové unii nemusí automaticky vést ke zlepšení veřejných financí.
Rozpočtová politika totiž nadále zůstává především odpovědností jednotlivých členských států.
V měnové unii navíc mohou vznikat situace, kdy hospodářské problémy jedné země vytvářejí tlak také na ostatní členy.
Pro stabilitu celého systému je proto důležitá nejen společná měnová politika, ale také schopnost vlád udržovat své veřejné finance pod kontrolou.
Pro Českou republiku je toto téma významné i vzhledem k rostoucímu státnímu zadlužení.
Samotné přijetí eura by totiž neodstranilo potřebu financovat rozpočtové schodky ani povinnost hradit náklady na obsluhu státního dluhu.
Změnily by se měnové podmínky financování, ale dlouhodobá udržitelnost veřejných financí by nadále závisela na rozhodování vlády.
Přijetí eura proto nelze považovat za náhradu hospodářských reforem ani za automatické řešení strukturálních problémů české ekonomiky.
Slovensko hodnotí euro pozitivně, Česko však může korunou platit i v roce 2036
Významnou součástí diskuse bylo také srovnání České republiky se Slovenskem, které společnou evropskou měnu přijalo již v roce 2009.
Slovenská zkušenost ukazuje, že přijetí eura může podnikům usnadnit zahraniční obchod a poskytnout stabilnější měnové prostředí.
Současně však potvrzuje, že společná měna sama o sobě nezaručuje dlouhodobě rychlejší hospodářský růst.
Slovensko v posledních letech v některých ukazatelích ekonomické výkonnosti zaostává za Českem a dalšími sousedními státy.
Podle diskutujících je tento vývoj spojen především s hospodářskou politikou, vyšším daňovým zatížením a zhoršením podnikatelského prostředí.
Přijetí eura tak mohlo vytvořit příznivější podmínky pro hospodářský rozvoj, ale jeho skutečný výsledek závisel na dalších ekonomických rozhodnutích.
Tento rozdíl je při hodnocení společné měny zásadní.
Euro může snížit měnovou nejistotu a usnadnit obchodování, ale nemůže samo zajistit dostatečný příliv investic, efektivní veřejnou správu ani zvyšování produktivity.
Podobně může země s vlastní měnou dosahovat příznivých ekonomických výsledků, pokud disponuje stabilními institucemi a kvalitní hospodářskou politikou.
Česká koruna přitom podle diskutujících dosud nepředstavovala zásadní překážku dlouhodobého hospodářského růstu.
Česko dokázalo navzdory zachování vlastní měny rozvíjet exportně orientovaný průmysl a zapojit se do evropských dodavatelských řetězců.
Podniky si zároveň vytvořily postupy, jak řídit kurzová rizika při obchodování se zahraničními partnery.
Přijetí eura by některé z těchto procesů zjednodušilo, ale současně by změnilo prostředí, na které jsou české firmy dlouhodobě zvyklé.
To je důležité zejména pro společnosti, které mají část příjmů v eurech, ale významnou část nákladů v korunách.
Po vstupu do eurozóny by se změnily jejich měnové vztahy, způsob účetního vykazování i podmínky finančního plánování.
U podniků s vysokým podílem exportu by přijetí eura mohlo omezit nutnost měnového zajištění.
Současně by však Česká republika ztratila možnost přizpůsobování prostřednictvím samostatného směnného kurzu.
Právě vážení těchto přínosů a nevýhod tvoří podstatu dlouhodobé ekonomické diskuse.
Účastníci pardubického setkání se přitom většinově přiklonili k názoru, že Česká republika bude i za deset let pravděpodobně používat korunu.
Takový výhled by znamenal, že se přijetí jednotné evropské měny neuskuteční ani do roku 2036.
Nejde však o oficiální prognózu vlády ani o potvrzený harmonogram měnové politiky.
Představuje především hodnocení současné politické situace a dlouhodobé neochoty přijmout jednoznačné rozhodnutí.
Přestože někteří účastníci debaty považují vstup do eurozóny za žádoucí, připouštějí, že pro takovou změnu zatím chybí dostatečná politická vůle.
Rozhodující tak může být nejen budoucí hospodářská situace České republiky, ale také vývoj samotné eurozóny.
Pokud by se zlepšila stabilita evropských veřejných financí a posílila důvěra ve společnou měnu, mohlo by to postupně ovlivnit také českou veřejnou diskusi.
Naopak pokračující problémy některých členských států mohou podporovat argumenty pro zachování vlastní měny.
Významné bude rovněž to, zda se české politické reprezentaci podaří veřejnosti srozumitelně vysvětlit ekonomické přínosy a rizika obou možností.
Dosavadní debata totiž ukazuje, že část argumentů se opakuje již více než dvě desetiletí, aniž by vedla ke konkrétnímu politickému rozhodnutí.
Budoucnost české měny tak zůstává otevřená, ale rychlý vstup do eurozóny se podle většiny účastníků diskuse nejeví jako pravděpodobný.
Česká republika může s vlastní měnou dlouhodobě fungovat, pokud dokáže zajistit kvalitní měnovou a rozpočtovou politiku.
Přijetí eura by naopak mohlo přinést určité výhody především podnikům zapojeným do mezinárodního obchodu.
Ani jedna možnost však sama o sobě nezaručuje vyšší ekonomickou výkonnost.
Pro budoucí prosperitu České republiky proto budou zásadní především investice, produktivita, podnikatelské prostředí a dlouhodobá stabilita veřejných financí.
Právě tyto faktory rozhodnou o tom, zda se česká ekonomika dokáže přibližovat vyspělejším státům Evropské unie, bez ohledu na to, zda bude v příštích letech používat korunu, nebo euro.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
ZdrojČeskéNoviny.czDatum zveřejnění článku: 21. 10. 2026Původní článek: ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Česko podle většiny diskutujících pravděpodobně nepřijme euro ani do roku 2036
Hlavní překážkou zůstává nízká veřejná podpora a nedostatečná politická vůle
Vlastní měna umožňuje samostatnou měnovou politiku, euro by omezilo kurzová rizika
Slovenská zkušenost ukazuje, že euro samo o sobě nezaručuje rychlejší hospodářský růst
Česká republika pravděpodobně nepřijme euro ani během příštích deseti let. Takový výhled převládl mezi účastníky ekonomické diskuse na Univerzitě Pardubice, kde se debatovalo o budoucnosti české měny, výhodách a rizicích vstupu do eurozóny i dlouhodobé hospodářské konkurenceschopnosti země. Hlavním závěrem bylo, že přijetí eura je především politickým rozhodnutím, které samotné ekonomické argumenty nedokážou zajistit.
Přestože se Česko při vstupu do Evropské unie zavázalo k budoucímu přijetí společné měny, konkrétní termín dosud nestanovilo. Diskuse o nahrazení koruny eurem pokračuje více než dvě desetiletí, aniž by některá z dosavadních vlád rozhodla o zahájení závěrečných kroků vedoucích ke změně měny.
Významnou překážkou zůstává nízká podpora české veřejnosti. Ta sice kolísá podle hospodářské situace, ale ve srovnání s dalšími státy Evropské unie, které euro dosud nepoužívají, patří dlouhodobě mezi nejslabší.
Politické strany proto nemají silnou motivaci prosazovat opatření, které by mohlo vyvolat odpor významné části voličů.
Debata zároveň ukázala, že samotné přijetí eura nemusí automaticky znamenat rychlejší ekonomický růst, vyšší produktivitu ani odpovědnější hospodaření státu.
Společná evropská měna může podnikům usnadnit zahraniční obchod a omezit kurzová rizika, ale nemůže nahradit kvalitní rozpočtovou politiku, investice ani strukturální reformy.
Právě schopnost české ekonomiky dlouhodobě zvyšovat svou výkonnost tak zůstává důležitější než samotná otázka, zda bude země používat korunu, nebo euro.
Přijetí eura zůstává politickým rozhodnutím, veřejnost změnu nepodporuje
Jedním z hlavních témat pardubické diskuse byla dlouhodobá neochota českých politických představitelů stanovit konkrétní termín přijetí jednotné evropské měny.
Přestože se o tomto kroku diskutuje již více než dvacet let, žádná vláda dosud nerozhodla o jeho uskutečnění.
Podstatnou roli hraje především postoj veřejnosti.
Podpora přijetí eura se v České republice mění v závislosti na hospodářských podmínkách, inflaci, vývoji měnového kurzu i celkové důvěře v evropské instituce.
V mezinárodním srovnání však zůstává relativně nízká.
Z politického hlediska to vytváří situaci, kdy prosazování eura nemusí přinášet výrazné volební výhody.
Politici proto mohou dávat přednost zachování současného stavu před rozhodnutím, jehož přínosy jsou pro část veřejnosti obtížně uchopitelné.
Výsledkem je opakované odkládání termínu přijetí společné měny.
Diskutující připomněli, že samotná eurozóna vznikla nejen jako ekonomický projekt, ale také jako nástroj prohlubování evropské integrace.
Jejím cílem bylo vytvořit společný měnový prostor, který by podporoval hospodářské vazby mezi členskými státy a současně posiloval jejich politické propojení.
Ekonomické výhody jsou proto pouze jednou částí širšího rozhodování.
Pro Českou republiku je důležité zejména to, zda by společná měna dlouhodobě přinesla větší stabilitu a hospodářské příležitosti než zachování samostatné měnové politiky.
Přijetím eura by totiž země přestala samostatně rozhodovat o vlastních základních úrokových sazbách.
Měnovou politiku by určovala Evropská centrální banka (ECB) podle ekonomických podmínek celé eurozóny.
Česká národní banka by tak již nemohla prostřednictvím samostatného nastavení úrokových sazeb reagovat výhradně na specifické potřeby české ekonomiky.
To může být nevýhodné zejména v situaci, kdy se domácí hospodářský cyklus výrazně liší od vývoje hlavních ekonomik eurozóny.
Na druhé straně by podniky obchodující se zeměmi používajícími euro získaly větší předvídatelnost měnových podmínek.
Odpadla by potřeba převádět koruny na eura při části obchodních transakcí a omezilo by se kurzové riziko.
Pro firmy s vysokým podílem zahraničního obchodu by to mohlo představovat provozní i administrativní výhodu.
Význam těchto přínosů se však liší podle konkrétního podnikání.
Zatímco exportně orientované společnosti mohou ze společné měny těžit výrazněji, jiné podniky mohou považovat za důležitější možnost zachování samostatného měnového přizpůsobení české ekonomiky.
Právě rozdílné dopady na jednotlivé části hospodářství ukazují, proč nelze přijetí eura hodnotit pouze prostřednictvím jednoho ekonomického ukazatele.
Politické rozhodnutí o vstupu do eurozóny tak bude záviset nejen na ekonomické připravenosti Česka, ale také na dlouhodobé podpoře veřejnosti.
Vlastní měna může být výhodou, euro však nezaručuje rychlejší růst
Další část diskuse se zaměřila na otázku, zda je pro českou ekonomiku výhodnější zachovat korunu, nebo přijmout společnou evropskou měnu.
Důležitým argumentem pro vlastní měnu je možnost samostatně nastavovat měnovou politiku.
Česká národní banka může rozhodovat o úrokových sazbách podle domácí inflace, hospodářského růstu a dalších ekonomických podmínek.
V případě výrazného ekonomického oslabení tak může reagovat odlišně než Evropská centrální banka.
Podobně může při vyšších domácích inflačních tlacích udržovat přísnější měnové podmínky, než by odpovídalo průměrné situaci v eurozóně.
Samostatná měnová politika však nepředstavuje automatickou výhodu.
Její přínos závisí na kvalitě rozhodování centrální banky, důvěryhodnosti měny a schopnosti státu udržovat odpovědnou rozpočtovou politiku.
Pokud země dokáže hospodařit a řídit měnové podmínky lépe, než odpovídá průměru eurozóny, může pro ni vlastní měna představovat užitečný nástroj.
Pokud by však její měnová a fiskální politika dlouhodobě vykazovaly horší výsledky, mohla by se samostatná měna stát spíše nevýhodou.
Zásadní otázkou je také vztah mezi přijetím eura a hospodářským růstem.
Samotná změna měny totiž nevytváří nové výrobní kapacity, nezvyšuje automaticky produktivitu práce ani nezajišťuje kvalitnější podnikatelské prostředí.
Může odstranit některé překážky zahraničního obchodu a snížit transakční náklady, ale základní faktory hospodářské výkonnosti zůstávají závislé na širší ekonomické politice.
Důležitý je především vývoj investic, dostupnost kvalifikovaných pracovníků, infrastruktura a schopnost podniků vytvářet produkty s vyšší přidanou hodnotou.
Diskuse se dotkla také rozpočtové disciplíny v eurozóně.
Jedním z předpokladů měnové unie je, že členské státy budou dlouhodobě dodržovat odpovědná pravidla hospodaření.
Společná měna však sama o sobě nezaručuje, že vlády budou udržovat nízké schodky a stabilní veřejné zadlužení.
Jako příklad zaznělo Bulharsko, které se po vstupu do eurozóny dostalo do situace nadměrného rozpočtového deficitu.
Tento případ upozorňuje na to, že členství v měnové unii nemusí automaticky vést ke zlepšení veřejných financí.
Rozpočtová politika totiž nadále zůstává především odpovědností jednotlivých členských států.
V měnové unii navíc mohou vznikat situace, kdy hospodářské problémy jedné země vytvářejí tlak také na ostatní členy.
Pro stabilitu celého systému je proto důležitá nejen společná měnová politika, ale také schopnost vlád udržovat své veřejné finance pod kontrolou.
Pro Českou republiku je toto téma významné i vzhledem k rostoucímu státnímu zadlužení.
Samotné přijetí eura by totiž neodstranilo potřebu financovat rozpočtové schodky ani povinnost hradit náklady na obsluhu státního dluhu.
Změnily by se měnové podmínky financování, ale dlouhodobá udržitelnost veřejných financí by nadále závisela na rozhodování vlády.
Přijetí eura proto nelze považovat za náhradu hospodářských reforem ani za automatické řešení strukturálních problémů české ekonomiky.
Slovensko hodnotí euro pozitivně, Česko však může korunou platit i v roce 2036
Významnou součástí diskuse bylo také srovnání České republiky se Slovenskem, které společnou evropskou měnu přijalo již v roce 2009.
Slovenská zkušenost ukazuje, že přijetí eura může podnikům usnadnit zahraniční obchod a poskytnout stabilnější měnové prostředí.
Současně však potvrzuje, že společná měna sama o sobě nezaručuje dlouhodobě rychlejší hospodářský růst.
Slovensko v posledních letech v některých ukazatelích ekonomické výkonnosti zaostává za Českem a dalšími sousedními státy.
Podle diskutujících je tento vývoj spojen především s hospodářskou politikou, vyšším daňovým zatížením a zhoršením podnikatelského prostředí.
Přijetí eura tak mohlo vytvořit příznivější podmínky pro hospodářský rozvoj, ale jeho skutečný výsledek závisel na dalších ekonomických rozhodnutích.
Tento rozdíl je při hodnocení společné měny zásadní.
Euro může snížit měnovou nejistotu a usnadnit obchodování, ale nemůže samo zajistit dostatečný příliv investic, efektivní veřejnou správu ani zvyšování produktivity.
Podobně může země s vlastní měnou dosahovat příznivých ekonomických výsledků, pokud disponuje stabilními institucemi a kvalitní hospodářskou politikou.
Česká koruna přitom podle diskutujících dosud nepředstavovala zásadní překážku dlouhodobého hospodářského růstu.
Česko dokázalo navzdory zachování vlastní měny rozvíjet exportně orientovaný průmysl a zapojit se do evropských dodavatelských řetězců.
Podniky si zároveň vytvořily postupy, jak řídit kurzová rizika při obchodování se zahraničními partnery.
Přijetí eura by některé z těchto procesů zjednodušilo, ale současně by změnilo prostředí, na které jsou české firmy dlouhodobě zvyklé.
To je důležité zejména pro společnosti, které mají část příjmů v eurech, ale významnou část nákladů v korunách.
Po vstupu do eurozóny by se změnily jejich měnové vztahy, způsob účetního vykazování i podmínky finančního plánování.
U podniků s vysokým podílem exportu by přijetí eura mohlo omezit nutnost měnového zajištění.
Současně by však Česká republika ztratila možnost přizpůsobování prostřednictvím samostatného směnného kurzu.
Právě vážení těchto přínosů a nevýhod tvoří podstatu dlouhodobé ekonomické diskuse.
Účastníci pardubického setkání se přitom většinově přiklonili k názoru, že Česká republika bude i za deset let pravděpodobně používat korunu.
Takový výhled by znamenal, že se přijetí jednotné evropské měny neuskuteční ani do roku 2036.
Nejde však o oficiální prognózu vlády ani o potvrzený harmonogram měnové politiky.
Představuje především hodnocení současné politické situace a dlouhodobé neochoty přijmout jednoznačné rozhodnutí.
Přestože někteří účastníci debaty považují vstup do eurozóny za žádoucí, připouštějí, že pro takovou změnu zatím chybí dostatečná politická vůle.
Rozhodující tak může být nejen budoucí hospodářská situace České republiky, ale také vývoj samotné eurozóny.
Pokud by se zlepšila stabilita evropských veřejných financí a posílila důvěra ve společnou měnu, mohlo by to postupně ovlivnit také českou veřejnou diskusi.
Naopak pokračující problémy některých členských států mohou podporovat argumenty pro zachování vlastní měny.
Významné bude rovněž to, zda se české politické reprezentaci podaří veřejnosti srozumitelně vysvětlit ekonomické přínosy a rizika obou možností.
Dosavadní debata totiž ukazuje, že část argumentů se opakuje již více než dvě desetiletí, aniž by vedla ke konkrétnímu politickému rozhodnutí.
Budoucnost české měny tak zůstává otevřená, ale rychlý vstup do eurozóny se podle většiny účastníků diskuse nejeví jako pravděpodobný.
Česká republika může s vlastní měnou dlouhodobě fungovat, pokud dokáže zajistit kvalitní měnovou a rozpočtovou politiku.
Přijetí eura by naopak mohlo přinést určité výhody především podnikům zapojeným do mezinárodního obchodu.
Ani jedna možnost však sama o sobě nezaručuje vyšší ekonomickou výkonnost.
Pro budoucí prosperitu České republiky proto budou zásadní především investice, produktivita, podnikatelské prostředí a dlouhodobá stabilita veřejných financí.
Právě tyto faktory rozhodnou o tom, zda se česká ekonomika dokáže přibližovat vyspělejším státům Evropské unie, bez ohledu na to, zda bude v příštích letech používat korunu, nebo euro.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.