Důsledné sledování výdajů však není vždy snadné, pokud jste zaneprázdněni nebo nejste zvyklí zabývat se aplikacemi či tabulkami.
Proto vám může vyhovovat pravidlo 80/20. Je známé jako antirozpočet nebo rozpočet „nejdříve zaplať sám sobě“ a jedná se o základní metodu sestavování rozpočtu, kterou je snazší sledovat než podobná rozpočtová pravidla, jako je pravidlo 50/30/20.
Jak funguje pravidlo 80/20
Prvních 20 % výplaty by mělo automaticky směřovat na investice, spoření nebo splácení dluhů, počínaje pohotovostním fondem, který pokryje tři až šest měsíců vašich výdajů.
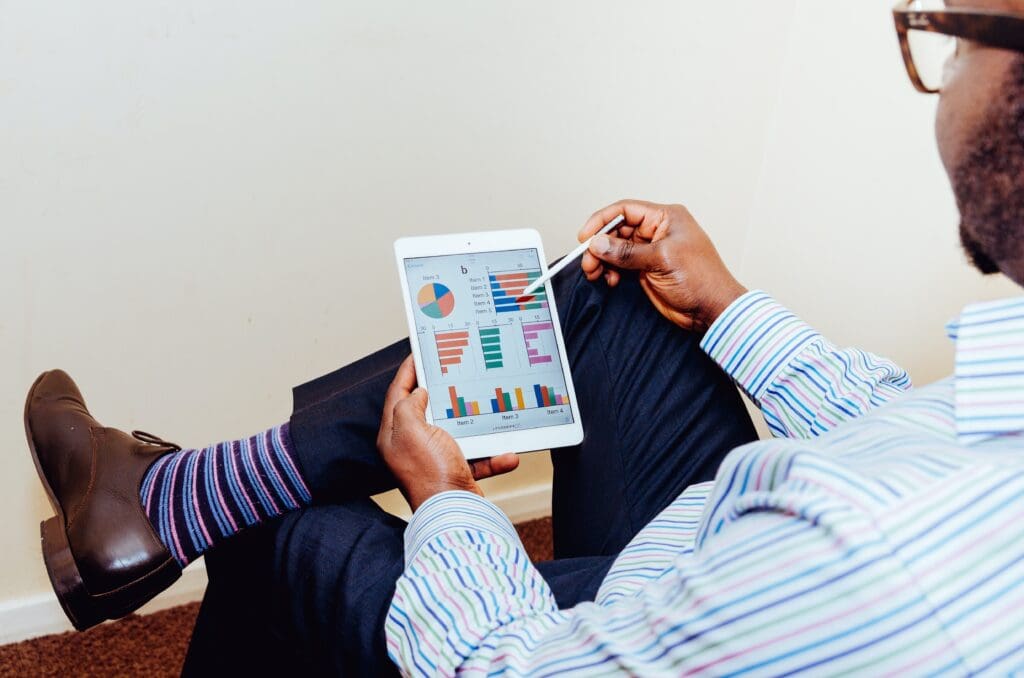
Zdroj: Unsplash
Tímto způsobem platíte nejprve sami sobě a odkládáte peníze stranou na své dlouhodobé finanční cíle. V ideálním případě by většina peněz měla jít na investice do důchodu, protože finanční plánovači běžně doporučují odkládat na důchod alespoň 10 až 15 % výplaty.
Zbývajících 80 % jde na potřeby a přání, včetně jídla, nájemného a zábavy. Je však na vás, jak se rozhodnete tyto peníze utratit.
Důležitou součástí tohoto pravidla je, že bez ohledu na to, co děláte, alespoň 20 % vašeho příjmu jde na vaše dlouhodobé finanční cíle.
Nejlepších výsledků dosáhnete, když si v den výplaty naplánujete automatické převody z běžného účtu na spořicí nebo investiční účet. Většina bank umožňuje nastavit automatické převody ve svých aplikacích nebo na webových stránkách.
Díky tomu nezapomenete peníze odložit stranou a nebudete v pokušení je utratit – sejde z očí, sejde z mysli.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Pokud vám dodržování měsíčního rozpočtu připadá jako boj, nejste sami.
Důsledné sledování výdajů však není vždy snadné, pokud jste zaneprázdněni nebo nejste zvyklí zabývat se aplikacemi či tabulkami.
Proto vám může vyhovovat pravidlo 80/20. Je známé jako antirozpočet nebo rozpočet "nejdříve zaplať sám sobě" a jedná se o základní metodu sestavování rozpočtu, kterou je snazší sledovat než podobná rozpočtová pravidla, jako je pravidlo 50/30/20.
Jak funguje pravidlo 80/20
Prvních 20 % výplaty by mělo automaticky směřovat na investice, spoření nebo splácení dluhů, počínaje pohotovostním fondem, který pokryje tři až šest měsíců vašich výdajů.
Tímto způsobem platíte nejprve sami sobě a odkládáte peníze stranou na své dlouhodobé finanční cíle. V ideálním případě by většina peněz měla jít na investice do důchodu, protože finanční plánovači běžně doporučují odkládat na důchod alespoň 10 až 15 % výplaty.
Zbývajících 80 % jde na potřeby a přání, včetně jídla, nájemného a zábavy. Je však na vás, jak se rozhodnete tyto peníze utratit.
Důležitou součástí tohoto pravidla je, že bez ohledu na to, co děláte, alespoň 20 % vašeho příjmu jde na vaše dlouhodobé finanční cíle.
Nejlepších výsledků dosáhnete, když si v den výplaty naplánujete automatické převody z běžného účtu na spořicí nebo investiční účet. Většina bank umožňuje nastavit automatické převody ve svých aplikacích nebo na webových stránkách.
Díky tomu nezapomenete peníze odložit stranou a nebudete v pokušení je utratit - sejde z očí, sejde z mysli.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.