Rizikové firmy nemohou od vyhlášení cel vydávat junk dluhopisy
Banky ruší transakce a přehodnocují podmínky financování akvizic
Kreditní spready stouply, trh s junk dluhy zamrzl, investoři stahují kapitál
Private equity nyní častěji sahá po dražších soukromých úvěrech
Trumpova cla zmrazila trh s rizikovými dluhopisy a ohrožují financování akvizic
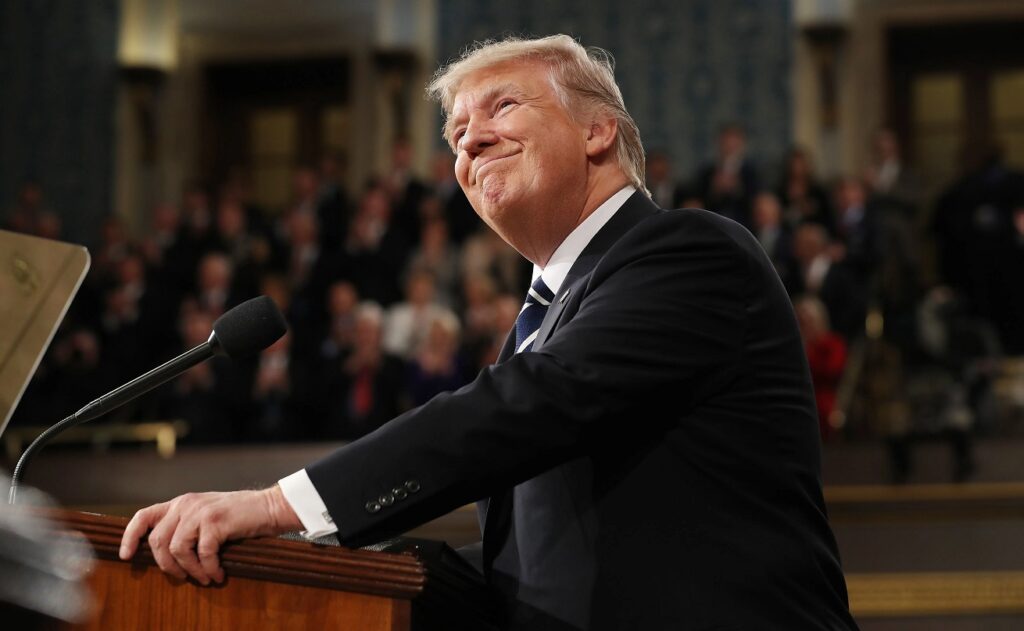
Zavedení cel prezidenta Donalda Trumpa zasáhlo americký trh s rizikovými podnikatelskými dluhopisy plnou silou. Od chvíle, kdy prezident na začátku dubna oznámil rozsáhlou obchodní ofenzivu, se trh s junk dluhopisy v hodnotě 1,4 bilionu dolarů prakticky zastavil. Společnosti s nízkým úvěrovým ratingem nebyly schopny vydat nový dluh, což vytváří tlak na Wall Street, private equity investory i banky, které se tradičně podílejí na financování firemních akvizic.
Trh se zastavil: investoři odmítají stanovit cenu
Podle Boba Kricheffa ze společnosti Shenkman Capital Management bylo „všechno pozastaveno“. V prostředí takové nejistoty se nikdo nechce ujmout role cenotvůrce, protože tržní podmínky jsou mimořádně nepředvídatelné. Investoři se po Trumpově oznámení z 2. dubna začali stahovat z rizikovějších obchodů a fondy zaměřené na dluhopisy s vysokým výnosem zaznamenaly rekordní odliv prostředků.
Zdroj: Bloomberg
Několik plánovaných emisí bylo následně zrušeno. Mezi zastavené transakce patří například financování nákupu Converge Technology Systems společností HIG nebo převzetí TI Fluid Systems firmou ABC Technologies, za níž stojí společnost Apollo. Velké investiční banky jako Citigroup (C), Morgan Stanley a JPMorgan Chase přehodnotily své závazky a některé z nich zrušily plánované emise, které nebyly schopny najít podporu mezi investory.
Rostoucí rizika pro banky i private equity
V důsledku zmrazení trhu se zvyšuje riziko pro banky, které poskytují krátkodobé úvěry s očekáváním, že později budou refinancovány prostřednictvím prodeje dluhopisů investorům. Pokud se ukáže, že podmínky těchto úvěrů, včetně úrokových sazeb, jsou výrazně horší než aktuální tržní realita, mohou banky utrpět citelné ztráty.
Další komplikací je snížená ochota bank poskytovat nové závazky v prostředí vysoké volatility. Jeff Kivitz z Canyon Partners varuje, že některé stávající úvěrové závazky by mohly „uvíznout v bankovních rozvahách“. Banky jsou proto zdrženlivější a méně ochotné poskytovat indikace pro nové financování, dokud se situace nestabilizuje.
Měřítkem ochoty investorů riskovat jsou tzv. kreditní spready, tedy rozdíl mezi výnosem podnikových dluhopisů a americkými vládními dluhopisy. Podle indexu ICE BofA vzrostly spready u rizikových dluhopisů v týdnu po oznámení cel na nejvyšší úroveň za téměř dva roky – 4,61 procentního bodu – než mírně klesly po dočasném pozastavení některých cel.
Goldman Sachs v reakci na nové podmínky zvýšil prognózu nesplácení úvěrů: očekává, že defaultní míra u junk dluhopisů dosáhne letos 5 %, a u pákových úvěrů dokonce 8 %, což je výrazně nad dlouhodobým průměrem a odráží rostoucí napětí v oblasti pákového financování.
Trh s novými emisemi přitom prakticky zamrzl. Od 2. dubna bylo vydáno pouze 13 miliard dolarů nových dluhopisů a úvěrů s vysokým výnosem – hluboko pod průměrným měsíčním objemem 52,5 miliardy dolarů, který platil od roku 2021.
Investoři hledají alternativní řešení
Některé společnosti a investiční skupiny se začínají obracet mimo tradiční trh s dluhopisy a hledají kapitál u soukromých úvěrových fondů, které jsou ochotné převzít vyšší riziko výměnou za vyšší úrokové sazby. Například Citigroup pozastavila plán financovat převzetí Patterson Companies firmou Patient Square Capital prostřednictvím tradičních investorů do dluhopisů. Místo toho se banka snaží získat kapitál od privátních věřitelů – což je nákladnější řešení, které může vést ke ztrátám pro banku.
Zdroj: Bloomberg
Podobný krok učinila i skupina BayPine, která se při akvizici společnosti CenExel ve výši přibližně 1,3 miliardy dolarů obrátila na Blue Owl, jednoho z největších hráčů v oblasti soukromého úvěrování. Tato forma financování se nyní ukazuje jako jediná životaschopná alternativa v době, kdy tradiční trhy s korporátními dluhopisy selhávají.
Výhled zůstává nejistý
Riziková aktiva, včetně podnikových dluhopisů s nízkým ratingem, se nacházejí v nejisté situaci, která může mít dalekosáhlé důsledky pro firemní finance, akviziční aktivitu i bankovní sektor. Banky, které se po letech tlaku na výnosy začaly znovu spoléhat na příjmy z obchodování a financování převzetí, nyní čelí novému riziku, že tyto příležitosti vymizí nebo budou výrazně ztrátové.
Politická nejistota spojená s Trumpovou obchodní politikou podkopává chuť investorů riskovat a přispívá k narušení financování nejen u rizikových firem, ale v konečném důsledku i v oblasti fúzí a akvizic. Pokud se podmínky na trzích nezlepší, hrozí, že tento výpadek financování přejde z krátkodobého zpomalení do dlouhodobější strukturální slabosti.
V tuto chvíli je zřejmé, že obchodní strategie Bílého domu má okamžitý dopad na kapitálové trhy. Otázkou zůstává, zda bude schopna přinést i kýžený dlouhodobý efekt – tedy silnější domácí výrobu – aniž by mezitím nevykolejila klíčové trhy pro americké podniky a investory.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Zpomalení emisí dluhopisů s vysokým výnosem ohrožuje nejisté oživení obchodování.
Trumpova cla zmrazila trh s rizikovými dluhopisy a ohrožují financování akvizic
Zavedení cel prezidenta Donalda Trumpa zasáhlo americký trh s rizikovými podnikatelskými dluhopisy plnou silou. Od chvíle, kdy prezident na začátku dubna oznámil rozsáhlou obchodní ofenzivu, se trh s junk dluhopisy v hodnotě 1,4 bilionu dolarů prakticky zastavil. Společnosti s nízkým úvěrovým ratingem nebyly schopny vydat nový dluh, což vytváří tlak na Wall Street, private equity investory i banky, které se tradičně podílejí na financování firemních akvizic.
Trh se zastavil: investoři odmítají stanovit cenu
Podle Boba Kricheffa ze společnosti Shenkman Capital Management bylo „všechno pozastaveno“. V prostředí takové nejistoty se nikdo nechce ujmout role cenotvůrce, protože tržní podmínky jsou mimořádně nepředvídatelné. Investoři se po Trumpově oznámení z 2. dubna začali stahovat z rizikovějších obchodů a fondy zaměřené na dluhopisy s vysokým výnosem zaznamenaly rekordní odliv prostředků.
Několik plánovaných emisí bylo následně zrušeno. Mezi zastavené transakce patří například financování nákupu Converge Technology Systems společností HIG nebo převzetí TI Fluid Systems firmou ABC Technologies, za níž stojí společnost Apollo. Velké investiční banky jako Citigroup (C), Morgan Stanley a JPMorgan Chase přehodnotily své závazky a některé z nich zrušily plánované emise, které nebyly schopny najít podporu mezi investory.
Rostoucí rizika pro banky i private equity
V důsledku zmrazení trhu se zvyšuje riziko pro banky, které poskytují krátkodobé úvěry s očekáváním, že později budou refinancovány prostřednictvím prodeje dluhopisů investorům. Pokud se ukáže, že podmínky těchto úvěrů, včetně úrokových sazeb, jsou výrazně horší než aktuální tržní realita, mohou banky utrpět citelné ztráty.
Další komplikací je snížená ochota bank poskytovat nové závazky v prostředí vysoké volatility. Jeff Kivitz z Canyon Partners varuje, že některé stávající úvěrové závazky by mohly „uvíznout v bankovních rozvahách“. Banky jsou proto zdrženlivější a méně ochotné poskytovat indikace pro nové financování, dokud se situace nestabilizuje.
Výnosy rostou, aktivita klesá
Měřítkem ochoty investorů riskovat jsou tzv. kreditní spready, tedy rozdíl mezi výnosem podnikových dluhopisů a americkými vládními dluhopisy. Podle indexu ICE BofA vzrostly spready u rizikových dluhopisů v týdnu po oznámení cel na nejvyšší úroveň za téměř dva roky – 4,61 procentního bodu – než mírně klesly po dočasném pozastavení některých cel.
Goldman Sachs v reakci na nové podmínky zvýšil prognózu nesplácení úvěrů: očekává, že defaultní míra u junk dluhopisů dosáhne letos 5 %, a u pákových úvěrů dokonce 8 %, což je výrazně nad dlouhodobým průměrem a odráží rostoucí napětí v oblasti pákového financování.
Trh s novými emisemi přitom prakticky zamrzl. Od 2. dubna bylo vydáno pouze 13 miliard dolarů nových dluhopisů a úvěrů s vysokým výnosem – hluboko pod průměrným měsíčním objemem 52,5 miliardy dolarů, který platil od roku 2021.
Investoři hledají alternativní řešení
Některé společnosti a investiční skupiny se začínají obracet mimo tradiční trh s dluhopisy a hledají kapitál u soukromých úvěrových fondů, které jsou ochotné převzít vyšší riziko výměnou za vyšší úrokové sazby. Například Citigroup pozastavila plán financovat převzetí Patterson Companies firmou Patient Square Capital prostřednictvím tradičních investorů do dluhopisů. Místo toho se banka snaží získat kapitál od privátních věřitelů – což je nákladnější řešení, které může vést ke ztrátám pro banku.
Podobný krok učinila i skupina BayPine, která se při akvizici společnosti CenExel ve výši přibližně 1,3 miliardy dolarů obrátila na Blue Owl, jednoho z největších hráčů v oblasti soukromého úvěrování. Tato forma financování se nyní ukazuje jako jediná životaschopná alternativa v době, kdy tradiční trhy s korporátními dluhopisy selhávají.
Výhled zůstává nejistý
Riziková aktiva, včetně podnikových dluhopisů s nízkým ratingem, se nacházejí v nejisté situaci, která může mít dalekosáhlé důsledky pro firemní finance, akviziční aktivitu i bankovní sektor. Banky, které se po letech tlaku na výnosy začaly znovu spoléhat na příjmy z obchodování a financování převzetí, nyní čelí novému riziku, že tyto příležitosti vymizí nebo budou výrazně ztrátové.
Politická nejistota spojená s Trumpovou obchodní politikou podkopává chuť investorů riskovat a přispívá k narušení financování nejen u rizikových firem, ale v konečném důsledku i v oblasti fúzí a akvizic. Pokud se podmínky na trzích nezlepší, hrozí, že tento výpadek financování přejde z krátkodobého zpomalení do dlouhodobější strukturální slabosti.
V tuto chvíli je zřejmé, že obchodní strategie Bílého domu má okamžitý dopad na kapitálové trhy. Otázkou zůstává, zda bude schopna přinést i kýžený dlouhodobý efekt – tedy silnější domácí výrobu – aniž by mezitím nevykolejila klíčové trhy pro americké podniky a investory.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.