Analytici z Keefe, Bruyette & Woods radikálně mění svá doporučení, když sázejí na stavitele luxusnějších nemovitostí na úkor těch dostupnějších.
Ekonomika vykazuje znaky oživení ve tvaru písmene K, což tvrdě dopadá na spotřebitele s nižšími příjmy a omezuje jejich kupní sílu.
Zatímco akcie Lennar čelí propadu a tlaku na marže, Toll Brothers těží z bonitní klientely, která je schopna platit v hotovosti.
Propastné rozdíly na trhu a nová doporučení analytiků
Americká ekonomika v současnosti generuje velmi nesourodé benefity, které na trhu s bydlením vytvářejí jasně znatelnou propast. Tento fenomén, často označovaný jako vývoj ve tvaru písmene K, vede k naprosto protichůdným výhledům pro klíčové hráče v sektoru. Podle nejnovější zprávy renomované investiční banky Keefe, Bruyette & Woods (KBW) se nůžky mezi jednotlivými příjmovými skupinami obyvatelstva neustále rozevírají, což si žádá zásadní přehodnocení investičních strategií.
Společnost Lennar (LEN), která se významně orientuje na dostupnější segment trhu, se stala obětí tohoto trendu. Analytici banky KBW přistoupili k nekompromisnímu kroku a zhoršili její hodnocení z úrovně tržního výkonu na podprůměrný výkon. Cílová cena pro tyto akcie byla stanovena na 86 dolarů. Tato hodnota představuje přibližně pětiprocentní ztrátu v porovnání s pondělní zavírací cenou, což jasně signalizuje obavy z budoucího vývoje.
Na opačné straně barikády stojí konkurenční Toll Brothers (TOL). U tohoto stavitele, který se dlouhodobě profiluje v prémiovějším segmentu, analytici naopak přistoupili ke zvýšení doporučení na nadprůměrný výkon. KBW v tomto případě stanovila vysoce sebevědomou cílovou cenu na 161 dolarů. Pokud by se tento scénář naplnil, znamenalo by to pro investory lákavý zisk ve výši 17 % oproti pondělnímu závěru obchodování.
Tato diametrálně odlišná hodnocení nejsou náhodná. Odrážejí hlubokou strukturální změnu v tom, jak různé demografické skupiny reagují na současné makroekonomické prostředí. Zatímco jedna skupina kupců je paralyzována rostoucími životními náklady, druhá skupina pokračuje v nákupech s téměř nezměněnou intenzitou. Tento kontrast se stává hlavním hnacím motorem pro přeceňování celého stavebního sektoru na Wall Street.
Hlavní analytik KBW Jade Rahmani ve své pondělní zprávě detailně rozebral úskalí, kterým v současnosti čelí stavitelé zaměření na startovací a dostupné bydlení. Spotřebitelé s nižšími příjmy se podle něj ocitají pod enormním tlakem. Neustále bojují s vysokými náklady nejen na samotné bydlení, ale také na základní zboží a služby, což drasticky omezuje jejich schopnost spořit na akontaci nebo splácet hypotéku.
Rahmani upozorňuje, že celkové makroekonomické pozadí zůstává pro tuto cílovou skupinu mimořádně obtížné. Slabá spotřebitelská důvěra, přetrvávající nejistota na trhu práce a historicky vysoké hypoteční sazby vytvářejí toxický mix. Stavitelé jako Lennar jsou tak nuceni reagovat agresivní obchodní politikou, aby si vůbec udrželi pozornost váhajících kupců.
Tato reakce nejčastěji nabývá podoby nákladných pobídek. Podle zprávy KBW musí developeři na určitých trzích aktivně dotovat úrokové sazby tak, aby se dostaly pod hranici 4 %. Tento krok je sice nezbytný pro udržení objemu prodejů, ale představuje masivní zátěž pro firemní finance. Když se k tomu přidají všudypřítomné inflační tlaky prodražující materiály a práci, naděje na jakékoliv zlepšení ziskových marží se rychle rozplývá.
V tomto nehostinném prostředí se oživení trhu jasně štěpí. Rahmani odhaduje, že podíl startovacího bydlení v portfoliu společnosti Lennar tvoří přibližně 50 %. Takto masivní expozice vůči nejzranitelnějšímu segmentu trhu je hlavním důvodem, proč analytici nevidí v krátkodobém horizontu prostor pro výraznější růst hodnoty této firmy.
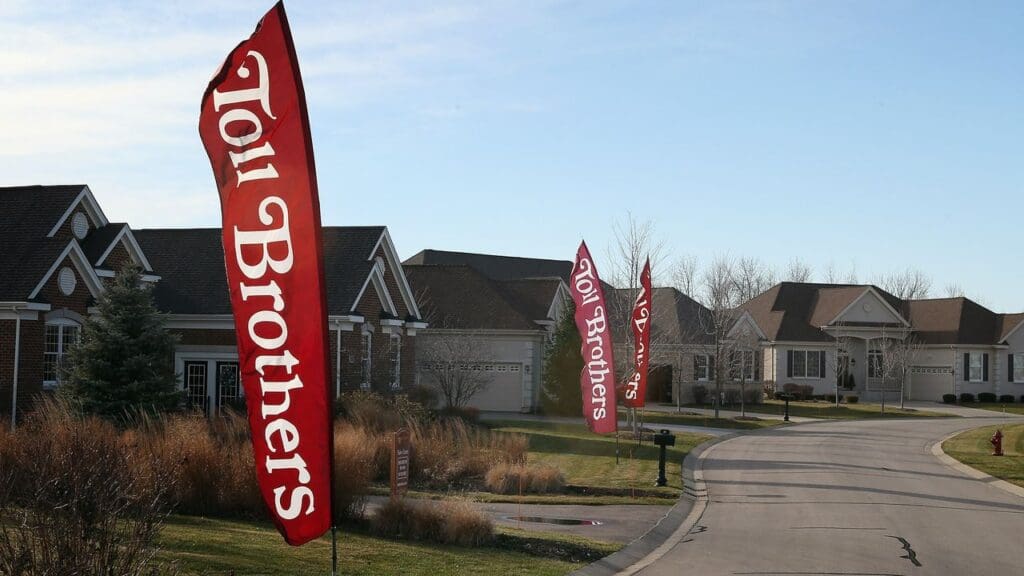
Zdroj: Getty Images
Bonitní klienti jako štít proti ekonomické nejistotě
Zcela odlišný příběh píše v současné ekonomické realitě společnost Toll Brothers. Její strategická orientace na bohatší vrstvy obyvatelstva funguje jako mimořádně efektivní izolace proti slabosti, která sužuje trh s dostupným bydlením. Rahmaniho prognózy pro tuto firmu jsou proto nepoměrně optimističtější a počítají s udržitelným růstem i v turbulentních dobách.
Modelové projekce KBW pro roky 2026 až 2027 předpovídají společnosti Toll Brothers stabilní růst objednávek v rozmezí 6 % až 8 %. Co je však pro investory ještě důležitější, analytici očekávají, že si firma dokáže udržet stabilní hrubé marže. Nemusí totiž přistupovat k drastickým a nákladným slevovým akcím, které decimují zisky konkurence zaměřené na střední a nižší třídu.
Klíčem k tomuto úspěchu je specifický profil typického zákazníka Toll Brothers. Podle Rahmaniho se firma opírá o klientskou základnu, která disponuje vysokým úvěrovým skóre (FICO) a je schopna skládat nadstandardně velké zálohy. Významnou část transakcí navíc tvoří nákupy plně financované v hotovosti, což zcela eliminuje riziko spojené s výkyvy hypotečních sazeb.
Tito movití kupci jsou navíc ochotni připlácet nemalé částky za prémiové stavební parcely a nadstandardní vybavení domů. Tyto dodatečné příjmy z volitelných vylepšení představují pro Toll Brothers vysoce lukrativní složku byznysu, která dále posiluje celkovou profitabilitu každého prodaného objektu.
Rozdílné vyhlídky obou společností se již jasně propisují do vývoje jejich akcií. V průběhu roku 2026 si akcie Toll Brothers připsaly zisk téměř 1,5 %, zatímco hodnota cenných papírů Lennar se propadla o bezmála 12 %. Tento trend potvrdilo i pondělní předburzovní obchodování, kdy Toll Brothers posílily o 1,7 %, zatímco Lennar zaznamenal mírný pokles o 0,3 %.
Analytici z Keefe, Bruyette & Woods radikálně mění svá doporučení, když sázejí na stavitele luxusnějších nemovitostí na úkor těch dostupnějších.
Ekonomika vykazuje znaky oživení ve tvaru písmene K, což tvrdě dopadá na spotřebitele s nižšími příjmy a omezuje jejich kupní sílu.
Zatímco akcie Lennar čelí propadu a tlaku na marže, Toll Brothers těží z bonitní klientely, která je schopna platit v hotovosti.
Propastné rozdíly na trhu a nová doporučení analytiků
Americká ekonomika v současnosti generuje velmi nesourodé benefity, které na trhu s bydlením vytvářejí jasně znatelnou propast. Tento fenomén, často označovaný jako vývoj ve tvaru písmene K, vede k naprosto protichůdným výhledům pro klíčové hráče v sektoru. Podle nejnovější zprávy renomované investiční banky Keefe, Bruyette & Woods se nůžky mezi jednotlivými příjmovými skupinami obyvatelstva neustále rozevírají, což si žádá zásadní přehodnocení investičních strategií.
Společnost Lennar , která se významně orientuje na dostupnější segment trhu, se stala obětí tohoto trendu. Analytici banky KBW přistoupili k nekompromisnímu kroku a zhoršili její hodnocení z úrovně tržního výkonu na podprůměrný výkon. Cílová cena pro tyto akcie byla stanovena na 86 dolarů. Tato hodnota představuje přibližně pětiprocentní ztrátu v porovnání s pondělní zavírací cenou, což jasně signalizuje obavy z budoucího vývoje.
Na opačné straně barikády stojí konkurenční Toll Brothers . U tohoto stavitele, který se dlouhodobě profiluje v prémiovějším segmentu, analytici naopak přistoupili ke zvýšení doporučení na nadprůměrný výkon. KBW v tomto případě stanovila vysoce sebevědomou cílovou cenu na 161 dolarů. Pokud by se tento scénář naplnil, znamenalo by to pro investory lákavý zisk ve výši 17 % oproti pondělnímu závěru obchodování.
Tato diametrálně odlišná hodnocení nejsou náhodná. Odrážejí hlubokou strukturální změnu v tom, jak různé demografické skupiny reagují na současné makroekonomické prostředí. Zatímco jedna skupina kupců je paralyzována rostoucími životními náklady, druhá skupina pokračuje v nákupech s téměř nezměněnou intenzitou. Tento kontrast se stává hlavním hnacím motorem pro přeceňování celého stavebního sektoru na Wall Street.
Boj o marže a tvrdá realita pro dostupné bydlení
Hlavní analytik KBW Jade Rahmani ve své pondělní zprávě detailně rozebral úskalí, kterým v současnosti čelí stavitelé zaměření na startovací a dostupné bydlení. Spotřebitelé s nižšími příjmy se podle něj ocitají pod enormním tlakem. Neustále bojují s vysokými náklady nejen na samotné bydlení, ale také na základní zboží a služby, což drasticky omezuje jejich schopnost spořit na akontaci nebo splácet hypotéku.
Rahmani upozorňuje, že celkové makroekonomické pozadí zůstává pro tuto cílovou skupinu mimořádně obtížné. Slabá spotřebitelská důvěra, přetrvávající nejistota na trhu práce a historicky vysoké hypoteční sazby vytvářejí toxický mix. Stavitelé jako Lennar jsou tak nuceni reagovat agresivní obchodní politikou, aby si vůbec udrželi pozornost váhajících kupců.
Tato reakce nejčastěji nabývá podoby nákladných pobídek. Podle zprávy KBW musí developeři na určitých trzích aktivně dotovat úrokové sazby tak, aby se dostaly pod hranici 4 %. Tento krok je sice nezbytný pro udržení objemu prodejů, ale představuje masivní zátěž pro firemní finance. Když se k tomu přidají všudypřítomné inflační tlaky prodražující materiály a práci, naděje na jakékoliv zlepšení ziskových marží se rychle rozplývá.
V tomto nehostinném prostředí se oživení trhu jasně štěpí. Rahmani odhaduje, že podíl startovacího bydlení v portfoliu společnosti Lennar tvoří přibližně 50 %. Takto masivní expozice vůči nejzranitelnějšímu segmentu trhu je hlavním důvodem, proč analytici nevidí v krátkodobém horizontu prostor pro výraznější růst hodnoty této firmy.
Bonitní klienti jako štít proti ekonomické nejistotě
Zcela odlišný příběh píše v současné ekonomické realitě společnost Toll Brothers. Její strategická orientace na bohatší vrstvy obyvatelstva funguje jako mimořádně efektivní izolace proti slabosti, která sužuje trh s dostupným bydlením. Rahmaniho prognózy pro tuto firmu jsou proto nepoměrně optimističtější a počítají s udržitelným růstem i v turbulentních dobách.
Modelové projekce KBW pro roky 2026 až 2027 předpovídají společnosti Toll Brothers stabilní růst objednávek v rozmezí 6 % až 8 %. Co je však pro investory ještě důležitější, analytici očekávají, že si firma dokáže udržet stabilní hrubé marže. Nemusí totiž přistupovat k drastickým a nákladným slevovým akcím, které decimují zisky konkurence zaměřené na střední a nižší třídu.
Klíčem k tomuto úspěchu je specifický profil typického zákazníka Toll Brothers. Podle Rahmaniho se firma opírá o klientskou základnu, která disponuje vysokým úvěrovým skóre a je schopna skládat nadstandardně velké zálohy. Významnou část transakcí navíc tvoří nákupy plně financované v hotovosti, což zcela eliminuje riziko spojené s výkyvy hypotečních sazeb.
Tito movití kupci jsou navíc ochotni připlácet nemalé částky za prémiové stavební parcely a nadstandardní vybavení domů. Tyto dodatečné příjmy z volitelných vylepšení představují pro Toll Brothers vysoce lukrativní složku byznysu, která dále posiluje celkovou profitabilitu každého prodaného objektu.
Rozdílné vyhlídky obou společností se již jasně propisují do vývoje jejich akcií. V průběhu roku 2026 si akcie Toll Brothers připsaly zisk téměř 1,5 %, zatímco hodnota cenných papírů Lennar se propadla o bezmála 12 %. Tento trend potvrdilo i pondělní předburzovní obchodování, kdy Toll Brothers posílily o 1,7 %, zatímco Lennar zaznamenal mírný pokles o 0,3 %.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Analytici z Keefe, Bruyette & Woods radikálně mění svá doporučení, když sázejí na stavitele luxusnějších nemovitostí na úkor těch dostupnějších.
Ekonomika vykazuje znaky oživení ve tvaru písmene K, což tvrdě dopadá na spotřebitele s nižšími příjmy a omezuje jejich kupní sílu.
Zatímco akcie Lennar čelí propadu a tlaku na marže, Toll Brothers těží z bonitní klientely, která je schopna platit v hotovosti.
Propastné rozdíly na trhu a nová doporučení analytiků
Americká ekonomika v současnosti generuje velmi nesourodé benefity, které na trhu s bydlením vytvářejí jasně znatelnou propast. Tento fenomén, často označovaný jako vývoj ve tvaru písmene K, vede k naprosto protichůdným výhledům pro klíčové hráče v sektoru. Podle nejnovější zprávy renomované investiční banky Keefe, Bruyette & Woods (KBW) se nůžky mezi jednotlivými příjmovými skupinami obyvatelstva neustále rozevírají, což si žádá zásadní přehodnocení investičních strategií.
Společnost Lennar (LEN) , která se významně orientuje na dostupnější segment trhu, se stala obětí tohoto trendu. Analytici banky KBW přistoupili k nekompromisnímu kroku a zhoršili její hodnocení z úrovně tržního výkonu na podprůměrný výkon. Cílová cena pro tyto akcie byla stanovena na 86 dolarů. Tato hodnota představuje přibližně pětiprocentní ztrátu v porovnání s pondělní zavírací cenou, což jasně signalizuje obavy z budoucího vývoje.
Na opačné straně barikády stojí konkurenční Toll Brothers (TOL) . U tohoto stavitele, který se dlouhodobě profiluje v prémiovějším segmentu, analytici naopak přistoupili ke zvýšení doporučení na nadprůměrný výkon. KBW v tomto případě stanovila vysoce sebevědomou cílovou cenu na 161 dolarů. Pokud by se tento scénář naplnil, znamenalo by to pro investory lákavý zisk ve výši 17 % oproti pondělnímu závěru obchodování.
Tato diametrálně odlišná hodnocení nejsou náhodná. Odrážejí hlubokou strukturální změnu v tom, jak různé demografické skupiny reagují na současné makroekonomické prostředí. Zatímco jedna skupina kupců je paralyzována rostoucími životními náklady, druhá skupina pokračuje v nákupech s téměř nezměněnou intenzitou. Tento kontrast se stává hlavním hnacím motorem pro přeceňování celého stavebního sektoru na Wall Street.
Boj o marže a tvrdá realita pro dostupné bydlení
Hlavní analytik KBW Jade Rahmani ve své pondělní zprávě detailně rozebral úskalí, kterým v současnosti čelí stavitelé zaměření na startovací a dostupné bydlení. Spotřebitelé s nižšími příjmy se podle něj ocitají pod enormním tlakem. Neustále bojují s vysokými náklady nejen na samotné bydlení, ale také na základní zboží a služby, což drasticky omezuje jejich schopnost spořit na akontaci nebo splácet hypotéku.
Rahmani upozorňuje, že celkové makroekonomické pozadí zůstává pro tuto cílovou skupinu mimořádně obtížné. Slabá spotřebitelská důvěra, přetrvávající nejistota na trhu práce a historicky vysoké hypoteční sazby vytvářejí toxický mix. Stavitelé jako Lennar jsou tak nuceni reagovat agresivní obchodní politikou, aby si vůbec udrželi pozornost váhajících kupců.
Tato reakce nejčastěji nabývá podoby nákladných pobídek. Podle zprávy KBW musí developeři na určitých trzích aktivně dotovat úrokové sazby tak, aby se dostaly pod hranici 4 %. Tento krok je sice nezbytný pro udržení objemu prodejů, ale představuje masivní zátěž pro firemní finance. Když se k tomu přidají všudypřítomné inflační tlaky prodražující materiály a práci, naděje na jakékoliv zlepšení ziskových marží se rychle rozplývá.
V tomto nehostinném prostředí se oživení trhu jasně štěpí. Rahmani odhaduje, že podíl startovacího bydlení v portfoliu společnosti Lennar tvoří přibližně 50 %. Takto masivní expozice vůči nejzranitelnějšímu segmentu trhu je hlavním důvodem, proč analytici nevidí v krátkodobém horizontu prostor pro výraznější růst hodnoty této firmy.
Bonitní klienti jako štít proti ekonomické nejistotě
Zcela odlišný příběh píše v současné ekonomické realitě společnost Toll Brothers. Její strategická orientace na bohatší vrstvy obyvatelstva funguje jako mimořádně efektivní izolace proti slabosti, která sužuje trh s dostupným bydlením. Rahmaniho prognózy pro tuto firmu jsou proto nepoměrně optimističtější a počítají s udržitelným růstem i v turbulentních dobách.
Modelové projekce KBW pro roky 2026 až 2027 předpovídají společnosti Toll Brothers stabilní růst objednávek v rozmezí 6 % až 8 %. Co je však pro investory ještě důležitější, analytici očekávají, že si firma dokáže udržet stabilní hrubé marže. Nemusí totiž přistupovat k drastickým a nákladným slevovým akcím, které decimují zisky konkurence zaměřené na střední a nižší třídu.
Klíčem k tomuto úspěchu je specifický profil typického zákazníka Toll Brothers. Podle Rahmaniho se firma opírá o klientskou základnu, která disponuje vysokým úvěrovým skóre (FICO) a je schopna skládat nadstandardně velké zálohy. Významnou část transakcí navíc tvoří nákupy plně financované v hotovosti, což zcela eliminuje riziko spojené s výkyvy hypotečních sazeb.
Tito movití kupci jsou navíc ochotni připlácet nemalé částky za prémiové stavební parcely a nadstandardní vybavení domů. Tyto dodatečné příjmy z volitelných vylepšení představují pro Toll Brothers vysoce lukrativní složku byznysu, která dále posiluje celkovou profitabilitu každého prodaného objektu.
Rozdílné vyhlídky obou společností se již jasně propisují do vývoje jejich akcií. V průběhu roku 2026 si akcie Toll Brothers připsaly zisk téměř 1,5 %, zatímco hodnota cenných papírů Lennar se propadla o bezmála 12 %. Tento trend potvrdilo i pondělní předburzovní obchodování, kdy Toll Brothers posílily o 1,7 %, zatímco Lennar zaznamenal mírný pokles o 0,3 %.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.