ZdrojFastCompanyDatum zveřejnění článku: 16. 9. 2026 Původní článek:FastCompanyTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
Berkshire Hathaway (BRK-B) pod vedením Grega Abela odkoupila vlastní akcie za 4,5 miliardy dolarů
Abel převzal společnost s přibližně 380 miliardami dolarů v hotovosti a krátkodobých státních dluhopisech
Berkshire zároveň navýšila investici do Alphabetu (GOOGL) o 10 miliard dolarů
Abelův přístup ukazuje leadership založený na propojení veřejné důvěry, kapitálových rozhodnutí a vlastní odpovědnosti
Greg Abel začal svou éru činy.
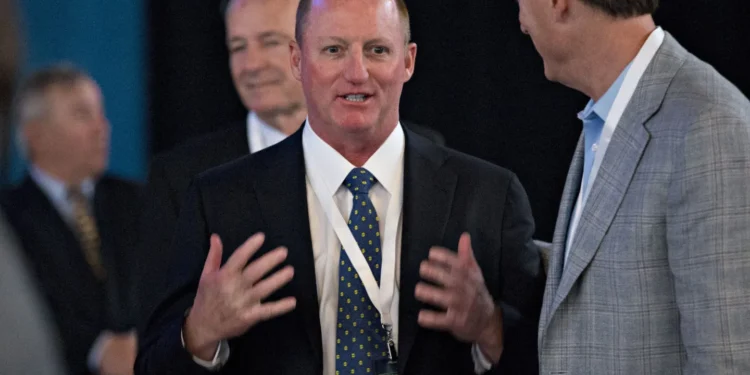
Nový generální ředitel Berkshire Hathaway (BRK-B) převzal vedení společnosti po Warrenu Buffettovi v mimořádně citlivém okamžiku.
Místo rozsáhlého vysvětlování vlastní strategie však zvolil jiný způsob, jak dát najevo důvěru v budoucnost firmy – Berkshire během druhého kvartálu odkoupila vlastní akcie za 4,5 miliardy dolarů.
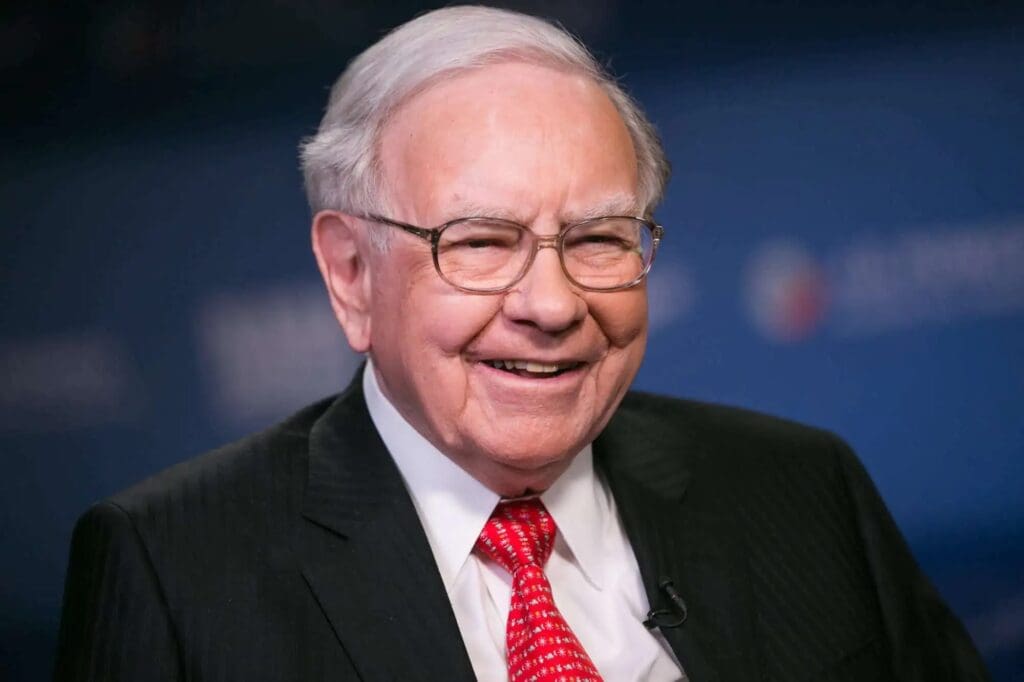
Abel stojí v čele společnosti od ledna a nahrazuje jednoho z nejvýraznějších investorů moderní historie. Buffett přitom uvedl, že jeho nástupce se na některých investičních rozhodnutích Berkshire podílel už před převzetím nejvyšší funkce. Abel tedy nevstoupil do společnosti jako člověk zvenčí, přesto musí ukázat, jak bude více než bilionový konglomerát řídit bez Buffetta v každodenním vedení.
Jeho první měsíce přinášejí zajímavou lekci leadershipu. Důvěryhodnost nového lídra nemusí vznikat prostřednictvím prohlášení o budoucnosti. Může vzniknout prostřednictvím rozhodnutí, u kterého samotný lídr nese důsledky.
Zdroj: Bloomberg
Abel místo slov ukazuje, čemu skutečně věří
Situace, do které Greg Abel vstoupil, není pro nového CEO jednoduchá. Berkshire existuje 187 let a její moderní identita je prakticky neoddělitelná od Warrena Buffetta. Abel proto nepřebírá pouze velkou společnost, ale také očekávání vybudovaná během několika desetiletí.
Zároveň získal kontrolu nad mimořádným množstvím kapitálu. Na začátku jeho působení měla Berkshire přibližně 380 miliard dolarů v hotovosti a krátkodobých amerických státních dluhopisech. Buffett tuto rezervu postupně vytvořil během předchozích let, kdy na akciovém trhu nacházel méně příležitostí odpovídajících jeho požadavkům na cenu.
Abel nyní začal část těchto prostředků využívat. Berkshire během druhého kvartálu navýšila investici do Alphabetu (GOOGL) o 10 miliard dolarů. Společnost také oznámila akvizici Taylor Morrison Home za 6,8 miliardy dolarů, přičemž tato transakce byla dokončena až ve třetím kvartálu.
Z hlediska leadershipu je ale nejzajímavější rozhodnutí odkoupit vlastní akcie Berkshire za 4,5 miliardy dolarů.
Pravidla společnosti umožňují zpětné odkupy v případě, že CEO po konzultaci s předsedou představenstva dospěje k závěru, že se akcie obchodují pod konzervativně stanovenou vnitřní hodnotou společnosti. Buffett tak nadále zůstává součástí tohoto rozhodovacího mechanismu, ale odpovědnost za posouzení příležitosti má nyní Abel.
Zpětný odkup proto není pouze technickým použitím přebytečné hotovosti. Je to kapitálové rozhodnutí, které ukazuje, že vedení považovalo vlastní akcie za atraktivní využití miliard dolarů.
Důvěra získává větší váhu, když ji doprovází vlastní riziko
Načasování odkupu je zajímavé. Akcie Berkshire třídy B se během sledovaného období dostaly na historické maximum těsně pod 540 dolarů a za poslední kvartál vzrostly o více než 4 %. Přesto vedení dospělo k závěru, že cena stále neodráží konzervativně stanovenou vnitřní hodnotu společnosti.
Berkshire přesný způsob výpočtu své vnitřní hodnoty nezveřejňuje. Abel už dříve uvedl pouze to, že jeho pohled vychází z ekonomických vyhlídek společností, které Berkshire zcela nebo částečně vlastní.
Právě zde vzniká důležitý rozdíl mezi slovním vyjádřením důvěry a konkrétním rozhodnutím. Generální ředitel může veřejně tvrdit, že věří ve svou strategii, zaměstnance nebo budoucí růst. Pokud ale následně podle tohoto přesvědčení alokuje miliardy dolarů, jeho sdělení získává jinou váhu.
Abel navíc svou ekonomickou motivaci propojuje s Berkshire i osobně, protože svou odměnu přijímá v akciích společnosti. Jeho vlastní finanční zájem je tak více navázán na dlouhodobý vývoj hodnoty firmy.
Tento princip je v leadershipu často označován jako „skin in the game“. Lídr není pouze člověkem, který rozhoduje o riziku ostatních. Je s výsledkem svého rozhodování určitým způsobem spojen také sám.
To automaticky neznamená, že jeho rozhodnutí musí být správná. Zpětný odkup nezaručuje další růst ceny akcií a ani osobní finanční zainteresovanost není důkazem správnosti strategie. Z pohledu vedení organizace ale vytváří silnější soulad mezi tím, co lídr říká, co dělá a jaké důsledky jeho rozhodnutí může mít i pro něj samotného.
Nový CEO nemusí dokazovat, že je druhý Warren Buffett
Abelova situace ukazuje ještě jednu důležitou stránku nástupnictví ve vedení velkých společností. Nový CEO po mimořádně úspěšném předchůdci může snadno sklouznout ke snaze dokázat, že dokáže řídit firmu stejným způsobem.
První kroky Berkshire ale ukazují určitou změnu v alokaci kapitálu. Buffett zakončoval své působení v čele společnosti spíše opatrně, prodával některé akciové pozice a výraznou část kapitálu ponechával v hotovosti a krátkodobých státních dluhopisech. Abel začal část této rezervy aktivněji využívat.
Nejde pouze o investici do Alphabetu nebo připravované akvizice. Odkup vlastních akcií za 4,5 miliardy dolarů ukazuje ochotu učinit velké kapitálové rozhodnutí už v prvních měsících vedení.
Pro nového lídra může být právě takový přístup důležitější než snaha přesvědčit okolí prostřednictvím veřejných vystoupení. Abel o svých posledních investičních rozhodnutích rozsáhle veřejně nemluvil. Význam jeho kroků je patrný především z toho, kam Berkshire skutečně směřuje kapitál.
To neznamená úplné odstřižení od Buffettova přístupu. Pravidla zpětného odkupu stále vyžadují konzultaci CEO s předsedou představenstva a Buffett zůstává součástí tohoto procesu. Abel ale současně začíná vytvářet vlastní historii rozhodnutí, podle kterých bude možné jeho působení hodnotit.
Pro leadership z toho vyplývá širší princip. Důvěra nevzniká pouze z autority funkce nebo síly slov, ale také z konzistence mezi přesvědčením a jednáním. Čím významnější jsou důsledky rozhodnutí pro samotného lídra, tím větší váhu může jeho postoj získat.
Abel navíc přebírá společnost, jejíž dlouhodobá kultura je postavena právě na disciplíně při alokaci kapitálu. První měsíce jeho vedení proto budou sledovány nejen podle toho, kolik Berkshire vydělá, ale také podle toho, jakým způsobem využije obrovskou finanční rezervu zděděnou po Buffettově éře.
Odkup za 4,5 miliardy dolarů sám o sobě ještě neurčuje, jak bude Abelovo vedení vypadat za několik let. Ukazuje ale jeho první přístup k budování důvěry: místo rozsáhlých prohlášení používá kapitál společnosti k rozhodnutím, za jejichž výsledky ponese odpovědnost.
Zdroj: Bloomberg
ZdrojFastCompanyDatum zveřejnění článku: 16. 9. 2026Původní článek: FastCompanyTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Berkshire Hathaway pod vedením Grega Abela odkoupila vlastní akcie za 4,5 miliardy dolarů
Abel převzal společnost s přibližně 380 miliardami dolarů v hotovosti a krátkodobých státních dluhopisech
Berkshire zároveň navýšila investici do Alphabetu o 10 miliard dolarů
Abelův přístup ukazuje leadership založený na propojení veřejné důvěry, kapitálových rozhodnutí a vlastní odpovědnosti
Greg Abel začal svou éru činy.
Nový generální ředitel Berkshire Hathaway převzal vedení společnosti po Warrenu Buffettovi v mimořádně citlivém okamžiku.
Místo rozsáhlého vysvětlování vlastní strategie však zvolil jiný způsob, jak dát najevo důvěru v budoucnost firmy – Berkshire během druhého kvartálu odkoupila vlastní akcie za 4,5 miliardy dolarů.
Abel stojí v čele společnosti od ledna a nahrazuje jednoho z nejvýraznějších investorů moderní historie. Buffett přitom uvedl, že jeho nástupce se na některých investičních rozhodnutích Berkshire podílel už před převzetím nejvyšší funkce. Abel tedy nevstoupil do společnosti jako člověk zvenčí, přesto musí ukázat, jak bude více než bilionový konglomerát řídit bez Buffetta v každodenním vedení.
Jeho první měsíce přinášejí zajímavou lekci leadershipu. Důvěryhodnost nového lídra nemusí vznikat prostřednictvím prohlášení o budoucnosti. Může vzniknout prostřednictvím rozhodnutí, u kterého samotný lídr nese důsledky.
Abel místo slov ukazuje, čemu skutečně věří
Situace, do které Greg Abel vstoupil, není pro nového CEO jednoduchá. Berkshire existuje 187 let a její moderní identita je prakticky neoddělitelná od Warrena Buffetta. Abel proto nepřebírá pouze velkou společnost, ale také očekávání vybudovaná během několika desetiletí.
Zároveň získal kontrolu nad mimořádným množstvím kapitálu. Na začátku jeho působení měla Berkshire přibližně 380 miliard dolarů v hotovosti a krátkodobých amerických státních dluhopisech. Buffett tuto rezervu postupně vytvořil během předchozích let, kdy na akciovém trhu nacházel méně příležitostí odpovídajících jeho požadavkům na cenu.
Abel nyní začal část těchto prostředků využívat. Berkshire během druhého kvartálu navýšila investici do Alphabetu o 10 miliard dolarů. Společnost také oznámila akvizici Taylor Morrison Home za 6,8 miliardy dolarů, přičemž tato transakce byla dokončena až ve třetím kvartálu.
Z hlediska leadershipu je ale nejzajímavější rozhodnutí odkoupit vlastní akcie Berkshire za 4,5 miliardy dolarů.
Pravidla společnosti umožňují zpětné odkupy v případě, že CEO po konzultaci s předsedou představenstva dospěje k závěru, že se akcie obchodují pod konzervativně stanovenou vnitřní hodnotou společnosti. Buffett tak nadále zůstává součástí tohoto rozhodovacího mechanismu, ale odpovědnost za posouzení příležitosti má nyní Abel.
Zpětný odkup proto není pouze technickým použitím přebytečné hotovosti. Je to kapitálové rozhodnutí, které ukazuje, že vedení považovalo vlastní akcie za atraktivní využití miliard dolarů.
Důvěra získává větší váhu, když ji doprovází vlastní riziko
Načasování odkupu je zajímavé. Akcie Berkshire třídy B se během sledovaného období dostaly na historické maximum těsně pod 540 dolarů a za poslední kvartál vzrostly o více než 4 %. Přesto vedení dospělo k závěru, že cena stále neodráží konzervativně stanovenou vnitřní hodnotu společnosti.
Berkshire přesný způsob výpočtu své vnitřní hodnoty nezveřejňuje. Abel už dříve uvedl pouze to, že jeho pohled vychází z ekonomických vyhlídek společností, které Berkshire zcela nebo částečně vlastní.
Právě zde vzniká důležitý rozdíl mezi slovním vyjádřením důvěry a konkrétním rozhodnutím. Generální ředitel může veřejně tvrdit, že věří ve svou strategii, zaměstnance nebo budoucí růst. Pokud ale následně podle tohoto přesvědčení alokuje miliardy dolarů, jeho sdělení získává jinou váhu.
Abel navíc svou ekonomickou motivaci propojuje s Berkshire i osobně, protože svou odměnu přijímá v akciích společnosti. Jeho vlastní finanční zájem je tak více navázán na dlouhodobý vývoj hodnoty firmy.
Tento princip je v leadershipu často označován jako „skin in the game“. Lídr není pouze člověkem, který rozhoduje o riziku ostatních. Je s výsledkem svého rozhodování určitým způsobem spojen také sám.
To automaticky neznamená, že jeho rozhodnutí musí být správná. Zpětný odkup nezaručuje další růst ceny akcií a ani osobní finanční zainteresovanost není důkazem správnosti strategie. Z pohledu vedení organizace ale vytváří silnější soulad mezi tím, co lídr říká, co dělá a jaké důsledky jeho rozhodnutí může mít i pro něj samotného.
Nový CEO nemusí dokazovat, že je druhý Warren Buffett
Abelova situace ukazuje ještě jednu důležitou stránku nástupnictví ve vedení velkých společností. Nový CEO po mimořádně úspěšném předchůdci může snadno sklouznout ke snaze dokázat, že dokáže řídit firmu stejným způsobem.
První kroky Berkshire ale ukazují určitou změnu v alokaci kapitálu. Buffett zakončoval své působení v čele společnosti spíše opatrně, prodával některé akciové pozice a výraznou část kapitálu ponechával v hotovosti a krátkodobých státních dluhopisech. Abel začal část této rezervy aktivněji využívat.
Nejde pouze o investici do Alphabetu nebo připravované akvizice. Odkup vlastních akcií za 4,5 miliardy dolarů ukazuje ochotu učinit velké kapitálové rozhodnutí už v prvních měsících vedení.
Pro nového lídra může být právě takový přístup důležitější než snaha přesvědčit okolí prostřednictvím veřejných vystoupení. Abel o svých posledních investičních rozhodnutích rozsáhle veřejně nemluvil. Význam jeho kroků je patrný především z toho, kam Berkshire skutečně směřuje kapitál.
To neznamená úplné odstřižení od Buffettova přístupu. Pravidla zpětného odkupu stále vyžadují konzultaci CEO s předsedou představenstva a Buffett zůstává součástí tohoto procesu. Abel ale současně začíná vytvářet vlastní historii rozhodnutí, podle kterých bude možné jeho působení hodnotit.
Pro leadership z toho vyplývá širší princip. Důvěra nevzniká pouze z autority funkce nebo síly slov, ale také z konzistence mezi přesvědčením a jednáním. Čím významnější jsou důsledky rozhodnutí pro samotného lídra, tím větší váhu může jeho postoj získat.
Abel navíc přebírá společnost, jejíž dlouhodobá kultura je postavena právě na disciplíně při alokaci kapitálu. První měsíce jeho vedení proto budou sledovány nejen podle toho, kolik Berkshire vydělá, ale také podle toho, jakým způsobem využije obrovskou finanční rezervu zděděnou po Buffettově éře.
Odkup za 4,5 miliardy dolarů sám o sobě ještě neurčuje, jak bude Abelovo vedení vypadat za několik let. Ukazuje ale jeho první přístup k budování důvěry: místo rozsáhlých prohlášení používá kapitál společnosti k rozhodnutím, za jejichž výsledky ponese odpovědnost.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
ZdrojFastCompanyDatum zveřejnění článku: 16. 9. 2026Původní článek: FastCompanyTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Berkshire Hathaway (BRK-B) pod vedením Grega Abela odkoupila vlastní akcie za 4,5 miliardy dolarů
Abel převzal společnost s přibližně 380 miliardami dolarů v hotovosti a krátkodobých státních dluhopisech
Berkshire zároveň navýšila investici do Alphabetu (GOOGL) o 10 miliard dolarů
Abelův přístup ukazuje leadership založený na propojení veřejné důvěry, kapitálových rozhodnutí a vlastní odpovědnosti
Greg Abel začal svou éru činy.
Nový generální ředitel Berkshire Hathaway (BRK-B) převzal vedení společnosti po Warrenu Buffettovi v mimořádně citlivém okamžiku.
Místo rozsáhlého vysvětlování vlastní strategie však zvolil jiný způsob, jak dát najevo důvěru v budoucnost firmy – Berkshire během druhého kvartálu odkoupila vlastní akcie za 4,5 miliardy dolarů.
Abel stojí v čele společnosti od ledna a nahrazuje jednoho z nejvýraznějších investorů moderní historie. Buffett přitom uvedl, že jeho nástupce se na některých investičních rozhodnutích Berkshire podílel už před převzetím nejvyšší funkce. Abel tedy nevstoupil do společnosti jako člověk zvenčí, přesto musí ukázat, jak bude více než bilionový konglomerát řídit bez Buffetta v každodenním vedení.
Jeho první měsíce přinášejí zajímavou lekci leadershipu. Důvěryhodnost nového lídra nemusí vznikat prostřednictvím prohlášení o budoucnosti. Může vzniknout prostřednictvím rozhodnutí, u kterého samotný lídr nese důsledky.
Abel místo slov ukazuje, čemu skutečně věří
Situace, do které Greg Abel vstoupil, není pro nového CEO jednoduchá. Berkshire existuje 187 let a její moderní identita je prakticky neoddělitelná od Warrena Buffetta. Abel proto nepřebírá pouze velkou společnost, ale také očekávání vybudovaná během několika desetiletí.
Zároveň získal kontrolu nad mimořádným množstvím kapitálu. Na začátku jeho působení měla Berkshire přibližně 380 miliard dolarů v hotovosti a krátkodobých amerických státních dluhopisech. Buffett tuto rezervu postupně vytvořil během předchozích let, kdy na akciovém trhu nacházel méně příležitostí odpovídajících jeho požadavkům na cenu.
Abel nyní začal část těchto prostředků využívat. Berkshire během druhého kvartálu navýšila investici do Alphabetu (GOOGL) o 10 miliard dolarů. Společnost také oznámila akvizici Taylor Morrison Home za 6,8 miliardy dolarů, přičemž tato transakce byla dokončena až ve třetím kvartálu.
Z hlediska leadershipu je ale nejzajímavější rozhodnutí odkoupit vlastní akcie Berkshire za 4,5 miliardy dolarů.
Pravidla společnosti umožňují zpětné odkupy v případě, že CEO po konzultaci s předsedou představenstva dospěje k závěru, že se akcie obchodují pod konzervativně stanovenou vnitřní hodnotou společnosti. Buffett tak nadále zůstává součástí tohoto rozhodovacího mechanismu, ale odpovědnost za posouzení příležitosti má nyní Abel.
Zpětný odkup proto není pouze technickým použitím přebytečné hotovosti. Je to kapitálové rozhodnutí, které ukazuje, že vedení považovalo vlastní akcie za atraktivní využití miliard dolarů.
Důvěra získává větší váhu, když ji doprovází vlastní riziko
Načasování odkupu je zajímavé. Akcie Berkshire třídy B se během sledovaného období dostaly na historické maximum těsně pod 540 dolarů a za poslední kvartál vzrostly o více než 4 %. Přesto vedení dospělo k závěru, že cena stále neodráží konzervativně stanovenou vnitřní hodnotu společnosti.
Berkshire přesný způsob výpočtu své vnitřní hodnoty nezveřejňuje. Abel už dříve uvedl pouze to, že jeho pohled vychází z ekonomických vyhlídek společností, které Berkshire zcela nebo částečně vlastní.
Právě zde vzniká důležitý rozdíl mezi slovním vyjádřením důvěry a konkrétním rozhodnutím. Generální ředitel může veřejně tvrdit, že věří ve svou strategii, zaměstnance nebo budoucí růst. Pokud ale následně podle tohoto přesvědčení alokuje miliardy dolarů, jeho sdělení získává jinou váhu.
Abel navíc svou ekonomickou motivaci propojuje s Berkshire i osobně, protože svou odměnu přijímá v akciích společnosti. Jeho vlastní finanční zájem je tak více navázán na dlouhodobý vývoj hodnoty firmy.
Tento princip je v leadershipu často označován jako „skin in the game“. Lídr není pouze člověkem, který rozhoduje o riziku ostatních. Je s výsledkem svého rozhodování určitým způsobem spojen také sám.
To automaticky neznamená, že jeho rozhodnutí musí být správná. Zpětný odkup nezaručuje další růst ceny akcií a ani osobní finanční zainteresovanost není důkazem správnosti strategie. Z pohledu vedení organizace ale vytváří silnější soulad mezi tím, co lídr říká, co dělá a jaké důsledky jeho rozhodnutí může mít i pro něj samotného.
Nový CEO nemusí dokazovat, že je druhý Warren Buffett
Abelova situace ukazuje ještě jednu důležitou stránku nástupnictví ve vedení velkých společností. Nový CEO po mimořádně úspěšném předchůdci může snadno sklouznout ke snaze dokázat, že dokáže řídit firmu stejným způsobem.
První kroky Berkshire ale ukazují určitou změnu v alokaci kapitálu. Buffett zakončoval své působení v čele společnosti spíše opatrně, prodával některé akciové pozice a výraznou část kapitálu ponechával v hotovosti a krátkodobých státních dluhopisech. Abel začal část této rezervy aktivněji využívat.
Nejde pouze o investici do Alphabetu nebo připravované akvizice. Odkup vlastních akcií za 4,5 miliardy dolarů ukazuje ochotu učinit velké kapitálové rozhodnutí už v prvních měsících vedení.
Pro nového lídra může být právě takový přístup důležitější než snaha přesvědčit okolí prostřednictvím veřejných vystoupení. Abel o svých posledních investičních rozhodnutích rozsáhle veřejně nemluvil. Význam jeho kroků je patrný především z toho, kam Berkshire skutečně směřuje kapitál.
To neznamená úplné odstřižení od Buffettova přístupu. Pravidla zpětného odkupu stále vyžadují konzultaci CEO s předsedou představenstva a Buffett zůstává součástí tohoto procesu. Abel ale současně začíná vytvářet vlastní historii rozhodnutí, podle kterých bude možné jeho působení hodnotit.
Pro leadership z toho vyplývá širší princip. Důvěra nevzniká pouze z autority funkce nebo síly slov, ale také z konzistence mezi přesvědčením a jednáním. Čím významnější jsou důsledky rozhodnutí pro samotného lídra, tím větší váhu může jeho postoj získat.
Abel navíc přebírá společnost, jejíž dlouhodobá kultura je postavena právě na disciplíně při alokaci kapitálu. První měsíce jeho vedení proto budou sledovány nejen podle toho, kolik Berkshire vydělá, ale také podle toho, jakým způsobem využije obrovskou finanční rezervu zděděnou po Buffettově éře.
Odkup za 4,5 miliardy dolarů sám o sobě ještě neurčuje, jak bude Abelovo vedení vypadat za několik let. Ukazuje ale jeho první přístup k budování důvěry: místo rozsáhlých prohlášení používá kapitál společnosti k rozhodnutím, za jejichž výsledky ponese odpovědnost.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.