ZdrojInvesting.comDatum zveřejnění článku: 25. 9. 2026 Původní článek:Investing.comTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
Bank of Japan zvýšila sazby v červnu a září, čímž zrychlila dosavadní tempo zpřísňování měnové politiky.
Tokio provedlo největší devizovou intervenci za 15 let poté, co kurz dolaru k jenu vystoupal nejvýše za čtyři desetiletí.
Krátkodobý vývoj ovlivňuje možnost říjnového zvýšení sazeb Fedu, očekávaná pauza Bank of Japan a vysoký objem dlouhých pozic v jenu.
Měnová politika v Japonsku mění dosavadní obraz
Vývoj měnového páru americký dolar/japonský jen (USDJPY=X)v posledních měsících stále výrazněji ovlivňuje posun japonské měnové politiky. Bank of Japan zrychlila tempo zvyšování sazeb a její kroky začaly tlumit tlak, který na domácí dluhopisový trh vytvářela očekávání fiskální expanze a vyšší inflace.
Ještě v červenci byla vazba mezi kurzem a rozdílem reálných úrokových sazeb oslabená. Po porážce Liberálně demokratické strany ve volbách do horní komory v roce 2025 pokračoval růst japonské termínové prémie. Následné vítězství Takaichi posílilo očekávání rozpočtového uvolňování a odporu vůči přísnější měnové politice.
Tato kombinace zvýšila inflační obavy a prohloubila pokles jenu. Kurz dolaru vůči japonské měně se následně dostal na nejvyšší úrovně za 40 let, na což Tokio reagovalo největší devizovou intervencí za posledních 15 let.
Zásah japonských úřadů neovlivnil pouze několik následujících obchodních seancí. Vedl také k uzavírání části krátkodobých carry pozic a poskytl tvůrcům hospodářské politiky čas ke změně domácího nastavení.
Bank of Japan poté zvýšila sazby v červnu a znovu v září. Odchýlila se tak od předchozího rytmu, kdy jednotlivé kroky dělilo přibližně půl roku. Rychlejší postup zároveň přispěl ke stabilizaci japonské termínové prémie, jejíž předchozí růst zvyšoval tlak na kurz měny.
Zářijové zasedání však přineslo také novou nejistotu. Členové bankovní rady Sato a Asada, spojovaní s Takaichi, vyjádřili odlišná stanoviska. Guvernér Kazuo Ueda navíc na tiskové konferenci odmítl představu, že by centrální banka za vývojem ekonomiky výrazně zaostávala. Tím se zvýšila laťka pro další změnu sazeb už v říjnu.
Vedle měnové politiky se pozornost soustředí také na kapitálové toky. Červencové zprávy poukazovaly na možné kroky vlády, které by měly podpořit vyšší podíl domácích aktiv v portfoliích japonských institucí. Debatu posílilo i srpnové zasedání správní rady penzijního fondu GPIF, jednoho z největších držitelů nezajištěných zahraničních aktiv na světě.
Oficiální údaje však dosud neukázaly výraznější pokles zájmu japonských investorů o zahraniční aktiva. Přesun kapitálu zpět do Japonska tak zatím zůstává pouze jedním z možných faktorů dalšího kurzového vývoje, nikoli změnou potvrzenou dostupnými daty.
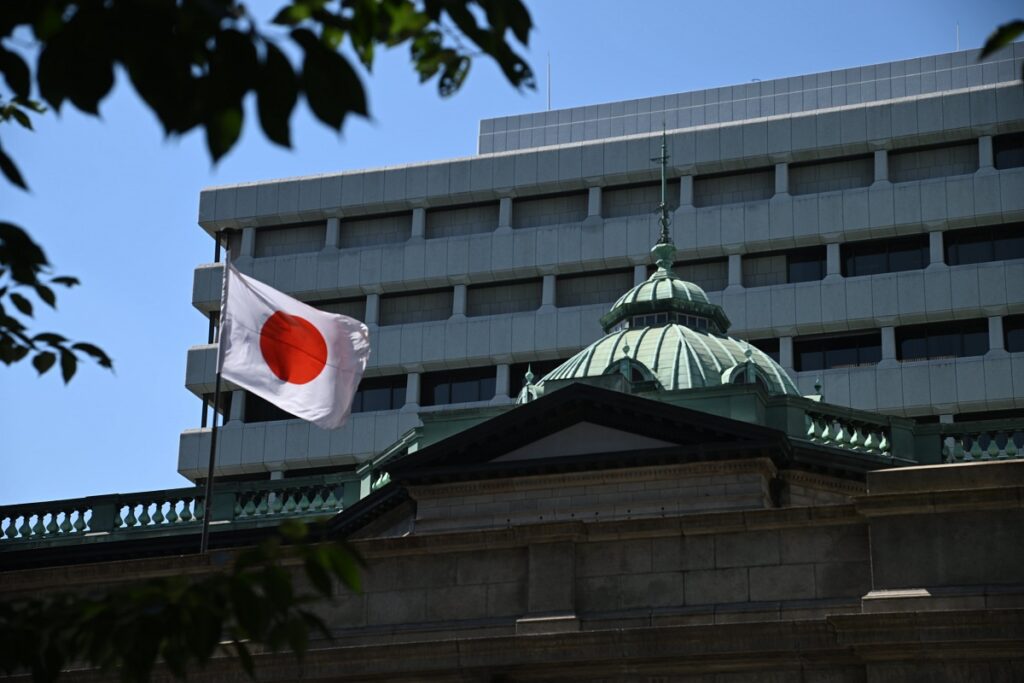
Zdroj: Getty Images
Krátkodobý vývoj ovlivní Fed a nahromaděné pozice
Střednědobý posun japonské politiky se zatím nepotkává s jednoznačným krátkodobým vývojem. Americká centrální banka může v říjnu znovu zvýšit sazby, zatímco Bank of Japan může po zářijovém kroku vyčkávat. Rozdíl v nastavení obou centrálních bank by v takovém případě nadále působil ve prospěch dolaru.
Dalším faktorem je rozložení spekulativních pozic. Data americké Komise pro obchodování s komoditními futures ukazují, že taktičtí investoři drží téměř stejně rozsáhlé dlouhé pozice v jenu jako po takzvaném Liberation Day. Pozice sázející na posílení japonské měny jsou proto už výrazně nahromaděné.
Případné odložení dalšího kroku Bank of Japan, pokračující absence přesunu domácího kapitálu nebo další růst amerických výnosů by mohly vést k uzavírání části těchto pozic. Naopak směr k silnějšímu jenu by podpořilo další zrychlení japonského zpřísňování, slabší postup Fedu nebo první známky návratu portfoliového kapitálu do země.
Na kurz tak současně působí dvě časové roviny. Krátkodobě zůstávají klíčové kroky Fedu, případná pauza Bank of Japan a vysoký objem dlouhých pozic v jenu. V delším horizontu se promítá rychlejší růst japonských sazeb, stabilizace termínové prémie, riziko dalších intervencí a vývoj domácích kapitálových toků.
ZdrojInvesting.comDatum zveřejnění článku: 25. 9. 2026Původní článek: Investing.comTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Bank of Japan zvýšila sazby v červnu a září, čímž zrychlila dosavadní tempo zpřísňování měnové politiky.
Tokio provedlo největší devizovou intervenci za 15 let poté, co kurz dolaru k jenu vystoupal nejvýše za čtyři desetiletí.
Krátkodobý vývoj ovlivňuje možnost říjnového zvýšení sazeb Fedu, očekávaná pauza Bank of Japan a vysoký objem dlouhých pozic v jenu.
Měnová politika v Japonsku mění dosavadní obraz
Vývoj měnového páru americký dolar/japonský jen v posledních měsících stále výrazněji ovlivňuje posun japonské měnové politiky. Bank of Japan zrychlila tempo zvyšování sazeb a její kroky začaly tlumit tlak, který na domácí dluhopisový trh vytvářela očekávání fiskální expanze a vyšší inflace.
Ještě v červenci byla vazba mezi kurzem a rozdílem reálných úrokových sazeb oslabená. Po porážce Liberálně demokratické strany ve volbách do horní komory v roce 2025 pokračoval růst japonské termínové prémie. Následné vítězství Takaichi posílilo očekávání rozpočtového uvolňování a odporu vůči přísnější měnové politice.
Tato kombinace zvýšila inflační obavy a prohloubila pokles jenu. Kurz dolaru vůči japonské měně se následně dostal na nejvyšší úrovně za 40 let, na což Tokio reagovalo největší devizovou intervencí za posledních 15 let.
Zásah japonských úřadů neovlivnil pouze několik následujících obchodních seancí. Vedl také k uzavírání části krátkodobých carry pozic a poskytl tvůrcům hospodářské politiky čas ke změně domácího nastavení.
Dvě zvýšení sazeb stabilizovala termínovou prémii
Bank of Japan poté zvýšila sazby v červnu a znovu v září. Odchýlila se tak od předchozího rytmu, kdy jednotlivé kroky dělilo přibližně půl roku. Rychlejší postup zároveň přispěl ke stabilizaci japonské termínové prémie, jejíž předchozí růst zvyšoval tlak na kurz měny.
Zářijové zasedání však přineslo také novou nejistotu. Členové bankovní rady Sato a Asada, spojovaní s Takaichi, vyjádřili odlišná stanoviska. Guvernér Kazuo Ueda navíc na tiskové konferenci odmítl představu, že by centrální banka za vývojem ekonomiky výrazně zaostávala. Tím se zvýšila laťka pro další změnu sazeb už v říjnu.
Vedle měnové politiky se pozornost soustředí také na kapitálové toky. Červencové zprávy poukazovaly na možné kroky vlády, které by měly podpořit vyšší podíl domácích aktiv v portfoliích japonských institucí. Debatu posílilo i srpnové zasedání správní rady penzijního fondu GPIF, jednoho z největších držitelů nezajištěných zahraničních aktiv na světě.
Oficiální údaje však dosud neukázaly výraznější pokles zájmu japonských investorů o zahraniční aktiva. Přesun kapitálu zpět do Japonska tak zatím zůstává pouze jedním z možných faktorů dalšího kurzového vývoje, nikoli změnou potvrzenou dostupnými daty.
Krátkodobý vývoj ovlivní Fed a nahromaděné pozice
Střednědobý posun japonské politiky se zatím nepotkává s jednoznačným krátkodobým vývojem. Americká centrální banka může v říjnu znovu zvýšit sazby, zatímco Bank of Japan může po zářijovém kroku vyčkávat. Rozdíl v nastavení obou centrálních bank by v takovém případě nadále působil ve prospěch dolaru.
Dalším faktorem je rozložení spekulativních pozic. Data americké Komise pro obchodování s komoditními futures ukazují, že taktičtí investoři drží téměř stejně rozsáhlé dlouhé pozice v jenu jako po takzvaném Liberation Day. Pozice sázející na posílení japonské měny jsou proto už výrazně nahromaděné.
Případné odložení dalšího kroku Bank of Japan, pokračující absence přesunu domácího kapitálu nebo další růst amerických výnosů by mohly vést k uzavírání části těchto pozic. Naopak směr k silnějšímu jenu by podpořilo další zrychlení japonského zpřísňování, slabší postup Fedu nebo první známky návratu portfoliového kapitálu do země.
Na kurz tak současně působí dvě časové roviny. Krátkodobě zůstávají klíčové kroky Fedu, případná pauza Bank of Japan a vysoký objem dlouhých pozic v jenu. V delším horizontu se promítá rychlejší růst japonských sazeb, stabilizace termínové prémie, riziko dalších intervencí a vývoj domácích kapitálových toků.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
ZdrojInvesting.comDatum zveřejnění článku: 25. 9. 2026Původní článek: Investing.comTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Bank of Japan zvýšila sazby v červnu a září, čímž zrychlila dosavadní tempo zpřísňování měnové politiky.
Tokio provedlo největší devizovou intervenci za 15 let poté, co kurz dolaru k jenu vystoupal nejvýše za čtyři desetiletí.
Krátkodobý vývoj ovlivňuje možnost říjnového zvýšení sazeb Fedu, očekávaná pauza Bank of Japan a vysoký objem dlouhých pozic v jenu.
Měnová politika v Japonsku mění dosavadní obraz
Vývoj měnového páru americký dolar/japonský jen (USDJPY=X) v posledních měsících stále výrazněji ovlivňuje posun japonské měnové politiky. Bank of Japan zrychlila tempo zvyšování sazeb a její kroky začaly tlumit tlak, který na domácí dluhopisový trh vytvářela očekávání fiskální expanze a vyšší inflace.
Ještě v červenci byla vazba mezi kurzem a rozdílem reálných úrokových sazeb oslabená. Po porážce Liberálně demokratické strany ve volbách do horní komory v roce 2025 pokračoval růst japonské termínové prémie. Následné vítězství Takaichi posílilo očekávání rozpočtového uvolňování a odporu vůči přísnější měnové politice.
Tato kombinace zvýšila inflační obavy a prohloubila pokles jenu. Kurz dolaru vůči japonské měně se následně dostal na nejvyšší úrovně za 40 let, na což Tokio reagovalo největší devizovou intervencí za posledních 15 let.
Zásah japonských úřadů neovlivnil pouze několik následujících obchodních seancí. Vedl také k uzavírání části krátkodobých carry pozic a poskytl tvůrcům hospodářské politiky čas ke změně domácího nastavení.
Dvě zvýšení sazeb stabilizovala termínovou prémii
Bank of Japan poté zvýšila sazby v červnu a znovu v září. Odchýlila se tak od předchozího rytmu, kdy jednotlivé kroky dělilo přibližně půl roku. Rychlejší postup zároveň přispěl ke stabilizaci japonské termínové prémie, jejíž předchozí růst zvyšoval tlak na kurz měny.
Zářijové zasedání však přineslo také novou nejistotu. Členové bankovní rady Sato a Asada, spojovaní s Takaichi, vyjádřili odlišná stanoviska. Guvernér Kazuo Ueda navíc na tiskové konferenci odmítl představu, že by centrální banka za vývojem ekonomiky výrazně zaostávala. Tím se zvýšila laťka pro další změnu sazeb už v říjnu.
Vedle měnové politiky se pozornost soustředí také na kapitálové toky. Červencové zprávy poukazovaly na možné kroky vlády, které by měly podpořit vyšší podíl domácích aktiv v portfoliích japonských institucí. Debatu posílilo i srpnové zasedání správní rady penzijního fondu GPIF, jednoho z největších držitelů nezajištěných zahraničních aktiv na světě.
Oficiální údaje však dosud neukázaly výraznější pokles zájmu japonských investorů o zahraniční aktiva. Přesun kapitálu zpět do Japonska tak zatím zůstává pouze jedním z možných faktorů dalšího kurzového vývoje, nikoli změnou potvrzenou dostupnými daty.
Krátkodobý vývoj ovlivní Fed a nahromaděné pozice
Střednědobý posun japonské politiky se zatím nepotkává s jednoznačným krátkodobým vývojem. Americká centrální banka může v říjnu znovu zvýšit sazby, zatímco Bank of Japan může po zářijovém kroku vyčkávat. Rozdíl v nastavení obou centrálních bank by v takovém případě nadále působil ve prospěch dolaru.
Dalším faktorem je rozložení spekulativních pozic. Data americké Komise pro obchodování s komoditními futures ukazují, že taktičtí investoři drží téměř stejně rozsáhlé dlouhé pozice v jenu jako po takzvaném Liberation Day. Pozice sázející na posílení japonské měny jsou proto už výrazně nahromaděné.
Případné odložení dalšího kroku Bank of Japan, pokračující absence přesunu domácího kapitálu nebo další růst amerických výnosů by mohly vést k uzavírání části těchto pozic. Naopak směr k silnějšímu jenu by podpořilo další zrychlení japonského zpřísňování, slabší postup Fedu nebo první známky návratu portfoliového kapitálu do země.
Na kurz tak současně působí dvě časové roviny. Krátkodobě zůstávají klíčové kroky Fedu, případná pauza Bank of Japan a vysoký objem dlouhých pozic v jenu. V delším horizontu se promítá rychlejší růst japonských sazeb, stabilizace termínové prémie, riziko dalších intervencí a vývoj domácích kapitálových toků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.