ZdrojFinancial TimesDatum zveřejnění článku: 1. 9. 2026
Tento článek slouží výhradně k informačním účelům a nepředstavuje individuální
investiční doporučení ani investiční poradenství. Představuje redakční zpracování
veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace
srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
Revolut má přes 80 milionů zákazníků a hodnotu 115 miliard dolarů
Firma chce propojit bankovnictví, investice a další služby v superaplikaci
Úvěrování přináší nové regulatorní, kapitálové a úvěrové riziko
Do roku 2030 chce Revolut vstoupit na 30 nových trhů
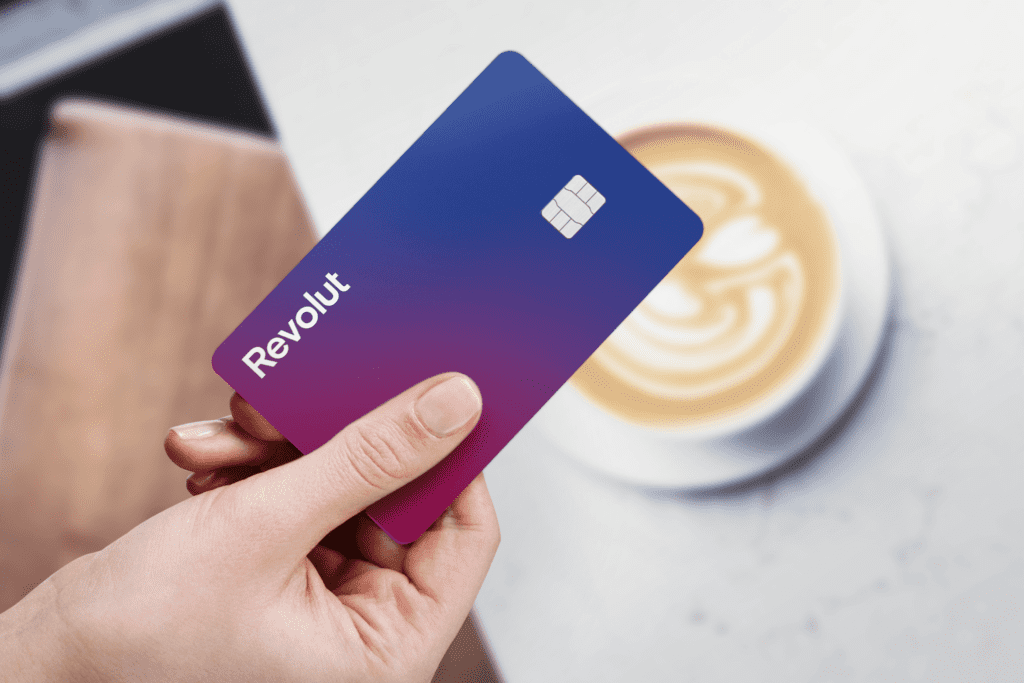
Revolut prošel během několika let proměnou z ambiciózního fintechového start-upu v instituci, jejíž růst sledují i největší světové banky. Společnost, která dlouho bojovala o získání plnohodnotné bankovní licence ve Velké Británii, nyní míří podstatně výš. Chce rozšířit své úvěrové aktivity, vybudovat plnohodnotnou banku a propojit finanční i další služby v jediné aplikaci.
Poslední prodej akcií ocenil Revolut na 115 miliard dolarů, což znamená vyšší hodnotu než u kterékoliv britské banky s výjimkou HSBC Holdings (HSBA). Ambice společnosti přitom přesahují tradiční retailové bankovnictví. Revolut chce provozovat privátní banku konkurující správcům majetku, nabízet životní benefity soupeřící se službami American Express (AXP) a současně poskytovat platební služby schopné cenově konkurovat zavedeným bankám.
Zakladatel Nik Storonsky vybudoval firmu s důrazem na rychlost a schopnost využívat nové příležitosti. Revolut založil v roce 2015 poté, co ho rozčilovaly poplatky za směnu měn, které tradiční banky účtovaly zákazníkům cestujícím do zahraničí. Společnost následně přilákala zejména mladší uživatele prostřednictvím mobilní aplikace a nízkých směnných poplatků.
Dnes má Revolut více než 80 milionů zákazníků ve 40 zemích, včetně Spojených států. Přesto před ním stojí zásadní otázka: zda dokáže zachovat rychlost technologické společnosti a současně splnit náročnější požadavky, které přicházejí s úvěrováním, bankovními licencemi a působením na stále větším počtu regulovaných trhů.
Zdroj: Getty Images
Z fintechové aplikace vzniká stále širší finanční ekosystém
Jedním z hlavních faktorů dosavadního růstu byla rychlost vývoje nových služeb. Firemní kultura dávala zaměstnancům značnou volnost při vytváření produktů, díky čemuž Revolut postupně rozšířil nabídku od plateb a směny měn až k eSIM nebo obchodování s kryptoměnami.
Výsledkem je obchodní model, který se stále méně podobá klasické evropské bance a více připomíná čínské „everything apps“, jako jsou Alipay nebo WeChat. Ty kombinují základní platební funkce s řadou dalších služeb dostupných prostřednictvím jedné platformy.
Revolut chce v rozšiřování nabídky pokračovat. V příštím roce plánuje umožnit uživatelům investovat na soukromých trzích a ve Velké Británii chce otevřít privátní banku. Pokud se mu podaří jednotlivé služby úspěšně propojit, může se přiblížit modelu finanční superaplikace.
Odlišnost proti tradičním bankám je patrná také ve struktuře příjmů. Čtyři největší britské banky získávají většinu tržeb prostřednictvím čisté úrokové marže, tedy rozdílu mezi úroky vyplácenými vkladatelům a úroky účtovanými dlužníkům.
Revolut naproti tomu vytvořil v minulém roce přibližně tři čtvrtiny ze svých tržeb 4,5 miliardy liber prostřednictvím poplatků za služby. Patří mezi ně obchodování s kryptoměnami a měnami, karetní platby nebo měsíční předplatné prémiových služeb, které uživatelům poskytuje například přístup do kanceláří WeWork či letištních salonků.
Z čistých úrokových výnosů pocházela částka nižší než jedna miliarda liber. Žádná z hlavních obchodních oblastí zároveň nepředstavuje výrazně více než pětinu celkových tržeb. Taková diverzifikace snižuje závislost firmy na vývoji úrokových sazeb.
Rozšíření nabídky o klasické bankovní úvěry však tuto strukturu postupně mění a přináší rizika, kterým se Revolut během svého rychlého růstu dosud mohl do značné míry vyhýbat.
Bankovní licence otevírá cestu k úvěrům, zároveň přináší nová rizika
Získání britské bankovní licence bylo pro Revolut dlouhým a komplikovaným procesem. Společnost požádala příslušného regulátora Bank of England o licenci už v roce 2021, schvalování však narazilo na několik problémů.
Auditor BDO například odložil schválení účetních výkazů, protože nedokázal ověřit část příjmů. Regulátor zároveň řešil otázku, zda kontrolní mechanismy společnosti a její řízení rizik dokážou držet krok s rychlou mezinárodní expanzí. Situaci komplikovala také samotná velikost Revolutu, protože bankovní licence předtím nebyla udělena společnosti, která by již dosahovala podobného rozsahu.
Zkušenost nakonec vedla k rozsáhlým změnám uvnitř firmy. Revolut rozšířil představenstvo, najal britského generálního ředitele, vytvořil samostatný manažerský tým pro bankovní část a zvýšil počet pracovníků v oblasti compliance a řízení rizik.
V březnu společnost nakonec získala plnou britskou bankovní licenci. Licence v dalších jurisdikcích jí zároveň umožňují přijímat klientské vklady a využívat je k financování úvěrů.
Právě úvěrování ale představuje další velkou zkoušku. Revolut měl v minulém roce úvěrové portfolio v hodnotě 2,2 miliardy liber. To bylo více než dvojnásobek předchozího roku, stále však šlo o relativně malou částku ve srovnání i s menšími specializovanými poskytovateli úvěrů.
Budování většího úvěrového portfolia vyžaduje zkušenosti s posuzováním úvěruschopnosti, potřebnou infrastrukturu a dostatečný regulatorní kapitál. Zároveň do obchodního modelu přináší úvěrové riziko, kterému byla společnost při dosavadním růstu vystavena v omezenější míře.
Revolut proto plánuje přijímat specialisty na underwriting a modelování úvěrového rizika. Úvěrové produkty chce rozšiřovat postupně a současně testovat samotné produkty i používané modely.
Další překážkou zůstává důvěra zákazníků. Přestože Revolut získal desítky milionů uživatelů, průměrný vklad jeho klienta představuje pouze zlomek částky, kterou zákazníci drží u čtyř největších britských bank. Relativně málo klientů zároveň používá Revolut jako svůj hlavní účet, na který si nechávají posílat mzdu.
Důsledkem je výrazně nižší výnos na jednoho zákazníka než u tradičních konkurentů. Plná bankovní licence by mohla situaci změnit také díky tomu, že ve Velké Británii chrání prostřednictvím Financial Services Compensation Scheme klientské vklady až do výše 120 000 liber.
Otázka důvěry však souvisí také s minulostí společnosti. Data britského Financial Ombudsman Service ukázala, že navzdory relativně menší velikosti Revolutu se na společnost vztahoval nejvyšší počet stížností souvisejících s podvody mezi bankami a fintechovými firmami. Od ledna do srpna 2025 zákazníci předali ombudsmanovi 1 875 případů. Revolut uvedl, že spustil několik iniciativ zaměřených na boj proti podvodům.
Globální expanze prověří schopnost Revolutu zachovat dosavadní rychlost
Vedle rozšiřování úvěrového byznysu chce Revolut pokračovat také v agresivní mezinárodní expanzi. Do roku 2030 plánuje investovat 10 miliard liber do vstupu na 30 nových trhů. Takový růst ale znamená vyšší regulatorní a provozní složitost, náklady i rizika.
S rostoucím počtem zemí se firma dostává pod dohled většího množství regulátorů. Současně bude potřebovat více pracovníků zaměřených na řízení rizik, interní kontroly a úvěrové procesy. To vytváří napětí mezi kulturou rychlého technologického vývoje a požadavky regulovaného bankovnictví.
Tento problém se projevil už v evropských aktivitách Revolutu. Evropská centrální banka v minulém roce omezila růst jeho evropských operací poté, co zjistila nedostatky v kontrolních funkcích a řízení rizik souvisejících s rychlým uváděním nových produktů.
Revolut přesto argumentuje tím, že jeho technologická infrastruktura mu umožňuje zachovat rychlost i při přísnější kontrole. Firma vlastní a řídí vlastní technologii, zatímco tradiční banky často pracují s kombinací starších systémů a externích poskytovatelů, které nejsou plně integrovány.
Zdroj: Getty images
Právě technologický základ může být jednou z největších konkurenčních výhod společnosti při snaze vybudovat banku působící napříč Evropou. Revolut navíc stále využívá pouze část potenciálu současných trhů. Ve většině evropských zemí zůstává penetrace uživatelů pod 10 % a prostor existuje také pro zvyšování příjmů připadajících na jednoho klienta.
Úspěch Revolutu by mohl ovlivnit širší strukturu evropského bankovnictví. Tradiční bankovní skupiny často fungují prostřednictvím oddělených systémů a operací v jednotlivých zemích, zatímco Revolut se snaží využívat jednotný globální technologický přístup.
Ambice společnosti přitom nekončí u klasického bankovnictví. Revolut se sice stále více prezentuje jako banka, jeho dlouhodobé směřování se podobá spíše velkým technologickým platformám. Kombinace plateb, investic, kryptoměn, předplatného, úvěrů, privátního bankovnictví a dalších služeb má vytvořit ekosystém, který bude pro uživatele pokrývat stále větší část jejich finančních potřeb.
Největší výzvou bude skloubit tuto dynamiku s požadavky na řízení stále větší a regulovanější finanční instituce. Revolut už dokázal vyrůst na více než 80 milionů zákazníků a dosáhnout ocenění 115 miliard dolarů. Další etapa ale nebude záviset pouze na získávání nových uživatelů. Rozhodující bude také schopnost přesvědčit klienty, aby z aplikace udělali svou hlavní banku, ukládali v ní větší částky a využívali širší nabídku finančních produktů.
Zdroj
Financial Times
Datum zveřejnění článku: 1. 9. 2026
Tento článek slouží výhradně k informačním účelům a nepředstavuje individuální
investiční doporučení ani investiční poradenství. Představuje redakční zpracování
veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace
srozumitelnou formou při zachování významu původních zdrojů.
Revolut má přes 80 milionů zákazníků a hodnotu 115 miliard dolarů
Firma chce propojit bankovnictví, investice a další služby v superaplikaci
Úvěrování přináší nové regulatorní, kapitálové a úvěrové riziko
Do roku 2030 chce Revolut vstoupit na 30 nových trhů
Revolut prošel během několika let proměnou z ambiciózního fintechového start-upu v instituci, jejíž růst sledují i největší světové banky. Společnost, která dlouho bojovala o získání plnohodnotné bankovní licence ve Velké Británii, nyní míří podstatně výš. Chce rozšířit své úvěrové aktivity, vybudovat plnohodnotnou banku a propojit finanční i další služby v jediné aplikaci.
Poslední prodej akcií ocenil Revolut na 115 miliard dolarů, což znamená vyšší hodnotu než u kterékoliv britské banky s výjimkou HSBC Holdings . Ambice společnosti přitom přesahují tradiční retailové bankovnictví. Revolut chce provozovat privátní banku konkurující správcům majetku, nabízet životní benefity soupeřící se službami American Express a současně poskytovat platební služby schopné cenově konkurovat zavedeným bankám.
Zakladatel Nik Storonsky vybudoval firmu s důrazem na rychlost a schopnost využívat nové příležitosti. Revolut založil v roce 2015 poté, co ho rozčilovaly poplatky za směnu měn, které tradiční banky účtovaly zákazníkům cestujícím do zahraničí. Společnost následně přilákala zejména mladší uživatele prostřednictvím mobilní aplikace a nízkých směnných poplatků.
Dnes má Revolut více než 80 milionů zákazníků ve 40 zemích, včetně Spojených států. Přesto před ním stojí zásadní otázka: zda dokáže zachovat rychlost technologické společnosti a současně splnit náročnější požadavky, které přicházejí s úvěrováním, bankovními licencemi a působením na stále větším počtu regulovaných trhů.
Z fintechové aplikace vzniká stále širší finanční ekosystém
Jedním z hlavních faktorů dosavadního růstu byla rychlost vývoje nových služeb. Firemní kultura dávala zaměstnancům značnou volnost při vytváření produktů, díky čemuž Revolut postupně rozšířil nabídku od plateb a směny měn až k eSIM nebo obchodování s kryptoměnami.
Výsledkem je obchodní model, který se stále méně podobá klasické evropské bance a více připomíná čínské „everything apps“, jako jsou Alipay nebo WeChat. Ty kombinují základní platební funkce s řadou dalších služeb dostupných prostřednictvím jedné platformy.
Revolut chce v rozšiřování nabídky pokračovat. V příštím roce plánuje umožnit uživatelům investovat na soukromých trzích a ve Velké Británii chce otevřít privátní banku. Pokud se mu podaří jednotlivé služby úspěšně propojit, může se přiblížit modelu finanční superaplikace.
Odlišnost proti tradičním bankám je patrná také ve struktuře příjmů. Čtyři největší britské banky získávají většinu tržeb prostřednictvím čisté úrokové marže, tedy rozdílu mezi úroky vyplácenými vkladatelům a úroky účtovanými dlužníkům.
Revolut naproti tomu vytvořil v minulém roce přibližně tři čtvrtiny ze svých tržeb 4,5 miliardy liber prostřednictvím poplatků za služby. Patří mezi ně obchodování s kryptoměnami a měnami, karetní platby nebo měsíční předplatné prémiových služeb, které uživatelům poskytuje například přístup do kanceláří WeWork či letištních salonků.
Z čistých úrokových výnosů pocházela částka nižší než jedna miliarda liber. Žádná z hlavních obchodních oblastí zároveň nepředstavuje výrazně více než pětinu celkových tržeb. Taková diverzifikace snižuje závislost firmy na vývoji úrokových sazeb.
Rozšíření nabídky o klasické bankovní úvěry však tuto strukturu postupně mění a přináší rizika, kterým se Revolut během svého rychlého růstu dosud mohl do značné míry vyhýbat.
Bankovní licence otevírá cestu k úvěrům, zároveň přináší nová rizika
Získání britské bankovní licence bylo pro Revolut dlouhým a komplikovaným procesem. Společnost požádala příslušného regulátora Bank of England o licenci už v roce 2021, schvalování však narazilo na několik problémů.
Auditor BDO například odložil schválení účetních výkazů, protože nedokázal ověřit část příjmů. Regulátor zároveň řešil otázku, zda kontrolní mechanismy společnosti a její řízení rizik dokážou držet krok s rychlou mezinárodní expanzí. Situaci komplikovala také samotná velikost Revolutu, protože bankovní licence předtím nebyla udělena společnosti, která by již dosahovala podobného rozsahu.
Zkušenost nakonec vedla k rozsáhlým změnám uvnitř firmy. Revolut rozšířil představenstvo, najal britského generálního ředitele, vytvořil samostatný manažerský tým pro bankovní část a zvýšil počet pracovníků v oblasti compliance a řízení rizik.
V březnu společnost nakonec získala plnou britskou bankovní licenci. Licence v dalších jurisdikcích jí zároveň umožňují přijímat klientské vklady a využívat je k financování úvěrů.
Právě úvěrování ale představuje další velkou zkoušku. Revolut měl v minulém roce úvěrové portfolio v hodnotě 2,2 miliardy liber. To bylo více než dvojnásobek předchozího roku, stále však šlo o relativně malou částku ve srovnání i s menšími specializovanými poskytovateli úvěrů.
Budování většího úvěrového portfolia vyžaduje zkušenosti s posuzováním úvěruschopnosti, potřebnou infrastrukturu a dostatečný regulatorní kapitál. Zároveň do obchodního modelu přináší úvěrové riziko, kterému byla společnost při dosavadním růstu vystavena v omezenější míře.
Revolut proto plánuje přijímat specialisty na underwriting a modelování úvěrového rizika. Úvěrové produkty chce rozšiřovat postupně a současně testovat samotné produkty i používané modely.
Další překážkou zůstává důvěra zákazníků. Přestože Revolut získal desítky milionů uživatelů, průměrný vklad jeho klienta představuje pouze zlomek částky, kterou zákazníci drží u čtyř největších britských bank. Relativně málo klientů zároveň používá Revolut jako svůj hlavní účet, na který si nechávají posílat mzdu.
Důsledkem je výrazně nižší výnos na jednoho zákazníka než u tradičních konkurentů. Plná bankovní licence by mohla situaci změnit také díky tomu, že ve Velké Británii chrání prostřednictvím Financial Services Compensation Scheme klientské vklady až do výše 120 000 liber.
Otázka důvěry však souvisí také s minulostí společnosti. Data britského Financial Ombudsman Service ukázala, že navzdory relativně menší velikosti Revolutu se na společnost vztahoval nejvyšší počet stížností souvisejících s podvody mezi bankami a fintechovými firmami. Od ledna do srpna 2025 zákazníci předali ombudsmanovi 1 875 případů. Revolut uvedl, že spustil několik iniciativ zaměřených na boj proti podvodům.
Globální expanze prověří schopnost Revolutu zachovat dosavadní rychlost
Vedle rozšiřování úvěrového byznysu chce Revolut pokračovat také v agresivní mezinárodní expanzi. Do roku 2030 plánuje investovat 10 miliard liber do vstupu na 30 nových trhů. Takový růst ale znamená vyšší regulatorní a provozní složitost, náklady i rizika.
S rostoucím počtem zemí se firma dostává pod dohled většího množství regulátorů. Současně bude potřebovat více pracovníků zaměřených na řízení rizik, interní kontroly a úvěrové procesy. To vytváří napětí mezi kulturou rychlého technologického vývoje a požadavky regulovaného bankovnictví.
Tento problém se projevil už v evropských aktivitách Revolutu. Evropská centrální banka v minulém roce omezila růst jeho evropských operací poté, co zjistila nedostatky v kontrolních funkcích a řízení rizik souvisejících s rychlým uváděním nových produktů.
Revolut přesto argumentuje tím, že jeho technologická infrastruktura mu umožňuje zachovat rychlost i při přísnější kontrole. Firma vlastní a řídí vlastní technologii, zatímco tradiční banky často pracují s kombinací starších systémů a externích poskytovatelů, které nejsou plně integrovány.
Právě technologický základ může být jednou z největších konkurenčních výhod společnosti při snaze vybudovat banku působící napříč Evropou. Revolut navíc stále využívá pouze část potenciálu současných trhů. Ve většině evropských zemí zůstává penetrace uživatelů pod 10 % a prostor existuje také pro zvyšování příjmů připadajících na jednoho klienta.
Úspěch Revolutu by mohl ovlivnit širší strukturu evropského bankovnictví. Tradiční bankovní skupiny často fungují prostřednictvím oddělených systémů a operací v jednotlivých zemích, zatímco Revolut se snaží využívat jednotný globální technologický přístup.
Ambice společnosti přitom nekončí u klasického bankovnictví. Revolut se sice stále více prezentuje jako banka, jeho dlouhodobé směřování se podobá spíše velkým technologickým platformám. Kombinace plateb, investic, kryptoměn, předplatného, úvěrů, privátního bankovnictví a dalších služeb má vytvořit ekosystém, který bude pro uživatele pokrývat stále větší část jejich finančních potřeb.
Největší výzvou bude skloubit tuto dynamiku s požadavky na řízení stále větší a regulovanější finanční instituce. Revolut už dokázal vyrůst na více než 80 milionů zákazníků a dosáhnout ocenění 115 miliard dolarů. Další etapa ale nebude záviset pouze na získávání nových uživatelů. Rozhodující bude také schopnost přesvědčit klienty, aby z aplikace udělali svou hlavní banku, ukládali v ní větší částky a využívali širší nabídku finančních produktů.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Zdroj
Financial Times
Datum zveřejnění článku: 1. 9. 2026
Tento článek slouží výhradně k informačním účelům a nepředstavuje individuální
investiční doporučení ani investiční poradenství. Představuje redakční zpracování
veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace
srozumitelnou formou při zachování významu původních zdrojů.
Revolut má přes 80 milionů zákazníků a hodnotu 115 miliard dolarů
Firma chce propojit bankovnictví, investice a další služby v superaplikaci
Úvěrování přináší nové regulatorní, kapitálové a úvěrové riziko
Do roku 2030 chce Revolut vstoupit na 30 nových trhů
Revolut prošel během několika let proměnou z ambiciózního fintechového start-upu v instituci, jejíž růst sledují i největší světové banky. Společnost, která dlouho bojovala o získání plnohodnotné bankovní licence ve Velké Británii, nyní míří podstatně výš. Chce rozšířit své úvěrové aktivity, vybudovat plnohodnotnou banku a propojit finanční i další služby v jediné aplikaci.
Poslední prodej akcií ocenil Revolut na 115 miliard dolarů, což znamená vyšší hodnotu než u kterékoliv britské banky s výjimkou HSBC Holdings (HSBA) . Ambice společnosti přitom přesahují tradiční retailové bankovnictví. Revolut chce provozovat privátní banku konkurující správcům majetku, nabízet životní benefity soupeřící se službami American Express (AXP) a současně poskytovat platební služby schopné cenově konkurovat zavedeným bankám.
Zakladatel Nik Storonsky vybudoval firmu s důrazem na rychlost a schopnost využívat nové příležitosti. Revolut založil v roce 2015 poté, co ho rozčilovaly poplatky za směnu měn, které tradiční banky účtovaly zákazníkům cestujícím do zahraničí. Společnost následně přilákala zejména mladší uživatele prostřednictvím mobilní aplikace a nízkých směnných poplatků.
Dnes má Revolut více než 80 milionů zákazníků ve 40 zemích, včetně Spojených států. Přesto před ním stojí zásadní otázka: zda dokáže zachovat rychlost technologické společnosti a současně splnit náročnější požadavky, které přicházejí s úvěrováním, bankovními licencemi a působením na stále větším počtu regulovaných trhů.
Z fintechové aplikace vzniká stále širší finanční ekosystém
Jedním z hlavních faktorů dosavadního růstu byla rychlost vývoje nových služeb. Firemní kultura dávala zaměstnancům značnou volnost při vytváření produktů, díky čemuž Revolut postupně rozšířil nabídku od plateb a směny měn až k eSIM nebo obchodování s kryptoměnami.
Výsledkem je obchodní model, který se stále méně podobá klasické evropské bance a více připomíná čínské „everything apps“, jako jsou Alipay nebo WeChat. Ty kombinují základní platební funkce s řadou dalších služeb dostupných prostřednictvím jedné platformy.
Revolut chce v rozšiřování nabídky pokračovat. V příštím roce plánuje umožnit uživatelům investovat na soukromých trzích a ve Velké Británii chce otevřít privátní banku. Pokud se mu podaří jednotlivé služby úspěšně propojit, může se přiblížit modelu finanční superaplikace.
Odlišnost proti tradičním bankám je patrná také ve struktuře příjmů. Čtyři největší britské banky získávají většinu tržeb prostřednictvím čisté úrokové marže, tedy rozdílu mezi úroky vyplácenými vkladatelům a úroky účtovanými dlužníkům.
Revolut naproti tomu vytvořil v minulém roce přibližně tři čtvrtiny ze svých tržeb 4,5 miliardy liber prostřednictvím poplatků za služby. Patří mezi ně obchodování s kryptoměnami a měnami, karetní platby nebo měsíční předplatné prémiových služeb, které uživatelům poskytuje například přístup do kanceláří WeWork či letištních salonků.
Z čistých úrokových výnosů pocházela částka nižší než jedna miliarda liber. Žádná z hlavních obchodních oblastí zároveň nepředstavuje výrazně více než pětinu celkových tržeb. Taková diverzifikace snižuje závislost firmy na vývoji úrokových sazeb.
Rozšíření nabídky o klasické bankovní úvěry však tuto strukturu postupně mění a přináší rizika, kterým se Revolut během svého rychlého růstu dosud mohl do značné míry vyhýbat.
Bankovní licence otevírá cestu k úvěrům, zároveň přináší nová rizika
Získání britské bankovní licence bylo pro Revolut dlouhým a komplikovaným procesem. Společnost požádala příslušného regulátora Bank of England o licenci už v roce 2021, schvalování však narazilo na několik problémů.
Auditor BDO například odložil schválení účetních výkazů, protože nedokázal ověřit část příjmů. Regulátor zároveň řešil otázku, zda kontrolní mechanismy společnosti a její řízení rizik dokážou držet krok s rychlou mezinárodní expanzí. Situaci komplikovala také samotná velikost Revolutu, protože bankovní licence předtím nebyla udělena společnosti, která by již dosahovala podobného rozsahu.
Zkušenost nakonec vedla k rozsáhlým změnám uvnitř firmy. Revolut rozšířil představenstvo, najal britského generálního ředitele, vytvořil samostatný manažerský tým pro bankovní část a zvýšil počet pracovníků v oblasti compliance a řízení rizik.
V březnu společnost nakonec získala plnou britskou bankovní licenci. Licence v dalších jurisdikcích jí zároveň umožňují přijímat klientské vklady a využívat je k financování úvěrů.
Právě úvěrování ale představuje další velkou zkoušku. Revolut měl v minulém roce úvěrové portfolio v hodnotě 2,2 miliardy liber. To bylo více než dvojnásobek předchozího roku, stále však šlo o relativně malou částku ve srovnání i s menšími specializovanými poskytovateli úvěrů.
Budování většího úvěrového portfolia vyžaduje zkušenosti s posuzováním úvěruschopnosti, potřebnou infrastrukturu a dostatečný regulatorní kapitál. Zároveň do obchodního modelu přináší úvěrové riziko, kterému byla společnost při dosavadním růstu vystavena v omezenější míře.
Revolut proto plánuje přijímat specialisty na underwriting a modelování úvěrového rizika. Úvěrové produkty chce rozšiřovat postupně a současně testovat samotné produkty i používané modely.
Další překážkou zůstává důvěra zákazníků. Přestože Revolut získal desítky milionů uživatelů, průměrný vklad jeho klienta představuje pouze zlomek částky, kterou zákazníci drží u čtyř největších britských bank. Relativně málo klientů zároveň používá Revolut jako svůj hlavní účet, na který si nechávají posílat mzdu.
Důsledkem je výrazně nižší výnos na jednoho zákazníka než u tradičních konkurentů. Plná bankovní licence by mohla situaci změnit také díky tomu, že ve Velké Británii chrání prostřednictvím Financial Services Compensation Scheme klientské vklady až do výše 120 000 liber.
Otázka důvěry však souvisí také s minulostí společnosti. Data britského Financial Ombudsman Service ukázala, že navzdory relativně menší velikosti Revolutu se na společnost vztahoval nejvyšší počet stížností souvisejících s podvody mezi bankami a fintechovými firmami. Od ledna do srpna 2025 zákazníci předali ombudsmanovi 1 875 případů. Revolut uvedl, že spustil několik iniciativ zaměřených na boj proti podvodům.
Globální expanze prověří schopnost Revolutu zachovat dosavadní rychlost
Vedle rozšiřování úvěrového byznysu chce Revolut pokračovat také v agresivní mezinárodní expanzi. Do roku 2030 plánuje investovat 10 miliard liber do vstupu na 30 nových trhů. Takový růst ale znamená vyšší regulatorní a provozní složitost, náklady i rizika.
S rostoucím počtem zemí se firma dostává pod dohled většího množství regulátorů. Současně bude potřebovat více pracovníků zaměřených na řízení rizik, interní kontroly a úvěrové procesy. To vytváří napětí mezi kulturou rychlého technologického vývoje a požadavky regulovaného bankovnictví.
Tento problém se projevil už v evropských aktivitách Revolutu. Evropská centrální banka v minulém roce omezila růst jeho evropských operací poté, co zjistila nedostatky v kontrolních funkcích a řízení rizik souvisejících s rychlým uváděním nových produktů.
Revolut přesto argumentuje tím, že jeho technologická infrastruktura mu umožňuje zachovat rychlost i při přísnější kontrole. Firma vlastní a řídí vlastní technologii, zatímco tradiční banky často pracují s kombinací starších systémů a externích poskytovatelů, které nejsou plně integrovány.
Právě technologický základ může být jednou z největších konkurenčních výhod společnosti při snaze vybudovat banku působící napříč Evropou. Revolut navíc stále využívá pouze část potenciálu současných trhů. Ve většině evropských zemí zůstává penetrace uživatelů pod 10 % a prostor existuje také pro zvyšování příjmů připadajících na jednoho klienta.
Úspěch Revolutu by mohl ovlivnit širší strukturu evropského bankovnictví. Tradiční bankovní skupiny často fungují prostřednictvím oddělených systémů a operací v jednotlivých zemích, zatímco Revolut se snaží využívat jednotný globální technologický přístup.
Ambice společnosti přitom nekončí u klasického bankovnictví. Revolut se sice stále více prezentuje jako banka, jeho dlouhodobé směřování se podobá spíše velkým technologickým platformám. Kombinace plateb, investic, kryptoměn, předplatného, úvěrů, privátního bankovnictví a dalších služeb má vytvořit ekosystém, který bude pro uživatele pokrývat stále větší část jejich finančních potřeb.
Největší výzvou bude skloubit tuto dynamiku s požadavky na řízení stále větší a regulovanější finanční instituce. Revolut už dokázal vyrůst na více než 80 milionů zákazníků a dosáhnout ocenění 115 miliard dolarů. Další etapa ale nebude záviset pouze na získávání nových uživatelů. Rozhodující bude také schopnost přesvědčit klienty, aby z aplikace udělali svou hlavní banku, ukládali v ní větší částky a využívali širší nabídku finančních produktů.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.