ZdrojThe Motley FoolDatum zveřejnění článku: 17. 11. 2026 Původní článek:The Motley FoolTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
Visa i American Express letos zvýšily dividendu o 16 %.
Akcie Visy od začátku roku posílily téměř o 22 %, American Express naopak ztratil skoro 14 %.
Rozdílný vývoj souvisí s hospodářskými výsledky, náklady i odlišnými obchodními modely obou společností.
Stejné zvýšení dividendy, opačný vývoj akcií
Společnost Visa (V)v říjnu oznámila zvýšení dividendy o 16 procent. Ke stejnému kroku přistoupila před necelými osmi měsíci také American Express (AXP). Oba karetní podniky tak navázaly na konkurenta Mastercard (MA), který na konci roku 2025 zvýšil dividendu téměř o 15 procent.
Shodná dynamika dividend se však do cen akcií nepromítla. Visa od začátku roku 2026 posílila téměř o 22 procent, zatímco American Express odepsal skoro 14 procent. Mastercard ve stejném období vzrostl přibližně o 16 procent.
Pro srovnání, širší index S&P 500 (^GSPC)si od počátku roku připsal osm procent. Visa i Mastercard tak jeho výkonnost překonaly, kdežto American Express se vydal opačným směrem.
Při uzavření obchodování 16. listopadu stála akcie Visy 426,46 dolaru a tržní kapitalizace společnosti dosahovala 790,82 miliardy dolarů. American Express uzavřel na 319,05 dolaru s tržní hodnotou 213,94 miliardy dolarů. Dividendový výnos činil u Visy přibližně 0,7 procenta a u American Express zhruba 1,1 procenta.
Náklady American Express rostly rychleji než tržby
Vývoj akcií ovlivnily mimo jiné poslední čtvrtletní výsledky. Karetní společnosti dlouhodobě podporuje rozšíření bezhotovostních plateb, které spotřebitelé využívají při každodenních nákupech, úhradě účtů i pořizování dražšího zboží. Pokračující ekonomická aktivita tento trend udržela navzdory částečnému omezení výdajů kvůli vyšším cenám.
American Express však ve druhém i třetím čtvrtletí těsně zaostal za konsenzem tržeb. Přestože šlo pouze o malé rozdíly, výsledky přerušily sérii pravidelného překonávání očekávaných hodnot, které trh u velkých provozovatelů platebních karet běžně sleduje.
Společnost současně čelila rychlému růstu nákladů. Ve druhém čtvrtletí se její celkové výdaje meziročně zvýšily o 12 procent, zatímco tržby vzrostly o deset procent. V následujícím čtvrtletí rostly obě položky shodně o devět procent.
Část výdajů souvisí s programem Amex Rewards a dalšími službami poskytovanými držitelům karet. Nabídka zahrnuje odměny a benefity zaměřené mimo jiné na cestování a další zážitky. Jejich intenzivnější využívání zvyšuje náklady, které American Express na provoz programu vynakládá.
Rozdíl je patrný také v ocenění podle očekávaného zisku. Poměr forwardového P/E u American Express činí méně než 16, zatímco u Visy dosahuje přibližně 28. Hrubá marže podle údajů uvedených k 16. listopadu dosahovala u American Express 59,79 procenta a u Visy 77,34 procenta.
Zdroj: Shutterstock
Odlišné modely mění citlivost na regulaci i sazby
Visa a Mastercard fungují jako otevřené platební sítě. Zajišťují zpracování transakcí uskutečněných kartami s jejich logem, samy však zákazníkům zpravidla neposkytují úvěr. Ten nabízejí banky nebo jiné finanční instituce, které kartu vydaly. Provozovatel sítě získává malou část z velkého objemu provedených plateb.
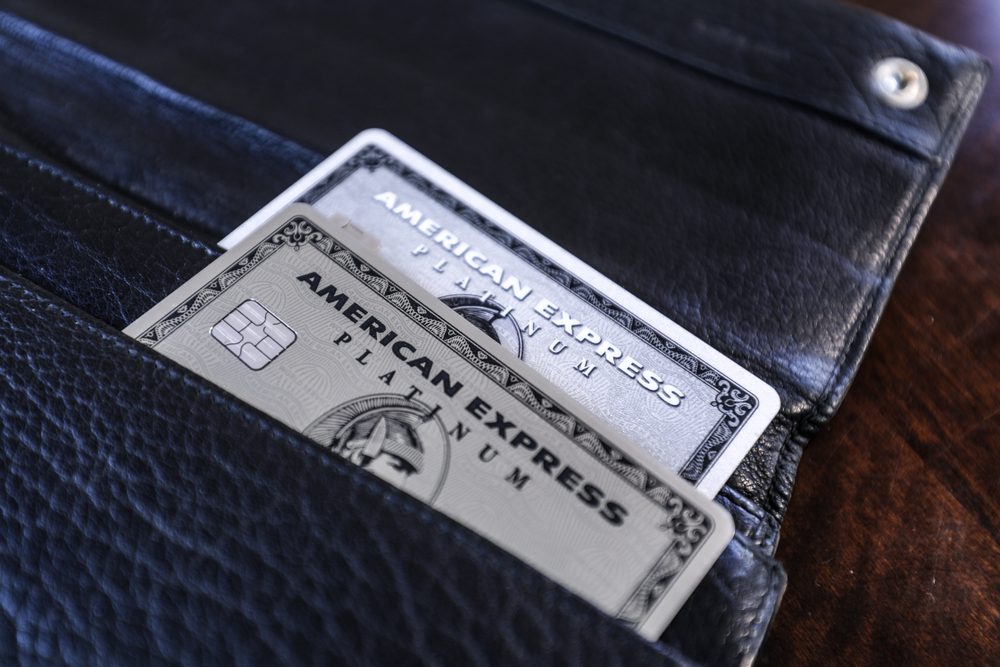
American Express naproti tomu používá uzavřený model. Vedle zpracování transakce vystupuje také jako vydavatel karty a poskytovatel úvěru. Nemusí proto dělit transakční poplatky s externím vydavatelem a získává také příjmy z členských poplatků a úroků účtovaných klientům, kteří nesplatí celý zůstatek včas.
Rozdílné uspořádání ovlivňuje dopad připravované regulace. Návrh amerického zákona Credit Card Competition Act by velkým bankám ukládal využívat pro zpracování karetních transakcí více než jednu platební síť. Tím by omezil současnou praxi exkluzivního využívání Visy nebo Mastercardu. Provozovatelé uzavřených systémů včetně American Express by z požadavku dostali výjimku.
Návrh však v Kongresu zatím výrazně nepokročil, přestože prezident Donald Trump opakovaně uvedl, že by jej v případě schválení podepsal. Zachování současného stavu ponechává beze změny postavení Visy a Mastercardu, zatímco předpokládaná výjimka pro American Express se neuplatnila.
Dalším rozdílem je citlivost na úrokové sazby. Federální rezervní systém v září sazby zvýšil a přetrvávající inflace otevřela možnost dalších úprav. American Express může díky vyšším sazbám získávat více z nesplacených zůstatků, současně ale držitelům karet rostou úrokové náklady, což může omezovat jejich výdaje. Visa ani Mastercard úvěry přímo neposkytují, a proto na ně tento mechanismus nepůsobí stejným způsobem.
ZdrojThe Motley FoolDatum zveřejnění článku: 17. 11. 2026Původní článek: The Motley FoolTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Visa i American Express letos zvýšily dividendu o 16 %.
Akcie Visy od začátku roku posílily téměř o 22 %, American Express naopak ztratil skoro 14 %.
Rozdílný vývoj souvisí s hospodářskými výsledky, náklady i odlišnými obchodními modely obou společností.
Stejné zvýšení dividendy, opačný vývoj akcií
Společnost Visa v říjnu oznámila zvýšení dividendy o 16 procent. Ke stejnému kroku přistoupila před necelými osmi měsíci také American Express . Oba karetní podniky tak navázaly na konkurenta Mastercard , který na konci roku 2025 zvýšil dividendu téměř o 15 procent.
Shodná dynamika dividend se však do cen akcií nepromítla. Visa od začátku roku 2026 posílila téměř o 22 procent, zatímco American Express odepsal skoro 14 procent. Mastercard ve stejném období vzrostl přibližně o 16 procent.
Pro srovnání, širší index S&P 500 si od počátku roku připsal osm procent. Visa i Mastercard tak jeho výkonnost překonaly, kdežto American Express se vydal opačným směrem.
Při uzavření obchodování 16. listopadu stála akcie Visy 426,46 dolaru a tržní kapitalizace společnosti dosahovala 790,82 miliardy dolarů. American Express uzavřel na 319,05 dolaru s tržní hodnotou 213,94 miliardy dolarů. Dividendový výnos činil u Visy přibližně 0,7 procenta a u American Express zhruba 1,1 procenta.
Náklady American Express rostly rychleji než tržby
Vývoj akcií ovlivnily mimo jiné poslední čtvrtletní výsledky. Karetní společnosti dlouhodobě podporuje rozšíření bezhotovostních plateb, které spotřebitelé využívají při každodenních nákupech, úhradě účtů i pořizování dražšího zboží. Pokračující ekonomická aktivita tento trend udržela navzdory částečnému omezení výdajů kvůli vyšším cenám.
American Express však ve druhém i třetím čtvrtletí těsně zaostal za konsenzem tržeb. Přestože šlo pouze o malé rozdíly, výsledky přerušily sérii pravidelného překonávání očekávaných hodnot, které trh u velkých provozovatelů platebních karet běžně sleduje.
Společnost současně čelila rychlému růstu nákladů. Ve druhém čtvrtletí se její celkové výdaje meziročně zvýšily o 12 procent, zatímco tržby vzrostly o deset procent. V následujícím čtvrtletí rostly obě položky shodně o devět procent.
Část výdajů souvisí s programem Amex Rewards a dalšími službami poskytovanými držitelům karet. Nabídka zahrnuje odměny a benefity zaměřené mimo jiné na cestování a další zážitky. Jejich intenzivnější využívání zvyšuje náklady, které American Express na provoz programu vynakládá.
Rozdíl je patrný také v ocenění podle očekávaného zisku. Poměr forwardového P/E u American Express činí méně než 16, zatímco u Visy dosahuje přibližně 28. Hrubá marže podle údajů uvedených k 16. listopadu dosahovala u American Express 59,79 procenta a u Visy 77,34 procenta.
Odlišné modely mění citlivost na regulaci i sazby
Visa a Mastercard fungují jako otevřené platební sítě. Zajišťují zpracování transakcí uskutečněných kartami s jejich logem, samy však zákazníkům zpravidla neposkytují úvěr. Ten nabízejí banky nebo jiné finanční instituce, které kartu vydaly. Provozovatel sítě získává malou část z velkého objemu provedených plateb.
American Express naproti tomu používá uzavřený model. Vedle zpracování transakce vystupuje také jako vydavatel karty a poskytovatel úvěru. Nemusí proto dělit transakční poplatky s externím vydavatelem a získává také příjmy z členských poplatků a úroků účtovaných klientům, kteří nesplatí celý zůstatek včas.
Rozdílné uspořádání ovlivňuje dopad připravované regulace. Návrh amerického zákona Credit Card Competition Act by velkým bankám ukládal využívat pro zpracování karetních transakcí více než jednu platební síť. Tím by omezil současnou praxi exkluzivního využívání Visy nebo Mastercardu. Provozovatelé uzavřených systémů včetně American Express by z požadavku dostali výjimku.
Návrh však v Kongresu zatím výrazně nepokročil, přestože prezident Donald Trump opakovaně uvedl, že by jej v případě schválení podepsal. Zachování současného stavu ponechává beze změny postavení Visy a Mastercardu, zatímco předpokládaná výjimka pro American Express se neuplatnila.
Dalším rozdílem je citlivost na úrokové sazby. Federální rezervní systém v září sazby zvýšil a přetrvávající inflace otevřela možnost dalších úprav. American Express může díky vyšším sazbám získávat více z nesplacených zůstatků, současně ale držitelům karet rostou úrokové náklady, což může omezovat jejich výdaje. Visa ani Mastercard úvěry přímo neposkytují, a proto na ně tento mechanismus nepůsobí stejným způsobem.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
ZdrojThe Motley FoolDatum zveřejnění článku: 17. 11. 2026Původní článek: The Motley FoolTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Visa i American Express letos zvýšily dividendu o 16 %.
Akcie Visy od začátku roku posílily téměř o 22 %, American Express naopak ztratil skoro 14 %.
Rozdílný vývoj souvisí s hospodářskými výsledky, náklady i odlišnými obchodními modely obou společností.
Stejné zvýšení dividendy, opačný vývoj akcií
Společnost Visa (V) v říjnu oznámila zvýšení dividendy o 16 procent. Ke stejnému kroku přistoupila před necelými osmi měsíci také American Express (AXP) . Oba karetní podniky tak navázaly na konkurenta Mastercard (MA) , který na konci roku 2025 zvýšil dividendu téměř o 15 procent.
Shodná dynamika dividend se však do cen akcií nepromítla. Visa od začátku roku 2026 posílila téměř o 22 procent, zatímco American Express odepsal skoro 14 procent. Mastercard ve stejném období vzrostl přibližně o 16 procent.
Pro srovnání, širší index S&P 500 (^GSPC) si od počátku roku připsal osm procent. Visa i Mastercard tak jeho výkonnost překonaly, kdežto American Express se vydal opačným směrem.
Při uzavření obchodování 16. listopadu stála akcie Visy 426,46 dolaru a tržní kapitalizace společnosti dosahovala 790,82 miliardy dolarů. American Express uzavřel na 319,05 dolaru s tržní hodnotou 213,94 miliardy dolarů. Dividendový výnos činil u Visy přibližně 0,7 procenta a u American Express zhruba 1,1 procenta.
Náklady American Express rostly rychleji než tržby
Vývoj akcií ovlivnily mimo jiné poslední čtvrtletní výsledky. Karetní společnosti dlouhodobě podporuje rozšíření bezhotovostních plateb, které spotřebitelé využívají při každodenních nákupech, úhradě účtů i pořizování dražšího zboží. Pokračující ekonomická aktivita tento trend udržela navzdory částečnému omezení výdajů kvůli vyšším cenám.
American Express však ve druhém i třetím čtvrtletí těsně zaostal za konsenzem tržeb. Přestože šlo pouze o malé rozdíly, výsledky přerušily sérii pravidelného překonávání očekávaných hodnot, které trh u velkých provozovatelů platebních karet běžně sleduje.
Společnost současně čelila rychlému růstu nákladů. Ve druhém čtvrtletí se její celkové výdaje meziročně zvýšily o 12 procent, zatímco tržby vzrostly o deset procent. V následujícím čtvrtletí rostly obě položky shodně o devět procent.
Část výdajů souvisí s programem Amex Rewards a dalšími službami poskytovanými držitelům karet. Nabídka zahrnuje odměny a benefity zaměřené mimo jiné na cestování a další zážitky. Jejich intenzivnější využívání zvyšuje náklady, které American Express na provoz programu vynakládá.
Rozdíl je patrný také v ocenění podle očekávaného zisku. Poměr forwardového P/E u American Express činí méně než 16, zatímco u Visy dosahuje přibližně 28. Hrubá marže podle údajů uvedených k 16. listopadu dosahovala u American Express 59,79 procenta a u Visy 77,34 procenta.
Odlišné modely mění citlivost na regulaci i sazby
Visa a Mastercard fungují jako otevřené platební sítě. Zajišťují zpracování transakcí uskutečněných kartami s jejich logem, samy však zákazníkům zpravidla neposkytují úvěr. Ten nabízejí banky nebo jiné finanční instituce, které kartu vydaly. Provozovatel sítě získává malou část z velkého objemu provedených plateb.
American Express naproti tomu používá uzavřený model. Vedle zpracování transakce vystupuje také jako vydavatel karty a poskytovatel úvěru. Nemusí proto dělit transakční poplatky s externím vydavatelem a získává také příjmy z členských poplatků a úroků účtovaných klientům, kteří nesplatí celý zůstatek včas.
Rozdílné uspořádání ovlivňuje dopad připravované regulace. Návrh amerického zákona Credit Card Competition Act by velkým bankám ukládal využívat pro zpracování karetních transakcí více než jednu platební síť. Tím by omezil současnou praxi exkluzivního využívání Visy nebo Mastercardu. Provozovatelé uzavřených systémů včetně American Express by z požadavku dostali výjimku.
Návrh však v Kongresu zatím výrazně nepokročil, přestože prezident Donald Trump opakovaně uvedl, že by jej v případě schválení podepsal. Zachování současného stavu ponechává beze změny postavení Visy a Mastercardu, zatímco předpokládaná výjimka pro American Express se neuplatnila.
Dalším rozdílem je citlivost na úrokové sazby. Federální rezervní systém v září sazby zvýšil a přetrvávající inflace otevřela možnost dalších úprav. American Express může díky vyšším sazbám získávat více z nesplacených zůstatků, současně ale držitelům karet rostou úrokové náklady, což může omezovat jejich výdaje. Visa ani Mastercard úvěry přímo neposkytují, a proto na ně tento mechanismus nepůsobí stejným způsobem.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Cloudová transformace zůstává v rané fázi Výrobce podnikového softwaru Manhattan Associates (MANH) zatím převedl do cloudu přibližně čtvrtinu své instalované...
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Dvě firmy předčily širší americký trh Ze sedmi největších amerických technologických společností označovaných jako „Magnificent Seven“ překonaly od začátku roku...