ZdrojBarronsDatum zveřejnění článku: 19. 11. 2026 Původní článek:BarronsTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
Ross Stores vykázal za třetí fiskální čtvrtletí zisk 1,91 dolaru na akcii a tržby 6,26 miliardy dolarů.
Srovnatelné tržby vzrostly o osm procent, výsledky tak překonaly očekávání trhu.
Výhled zisku pro sváteční čtvrtletí dosahuje 2,16 až 2,25 dolaru na akcii, zatímco konsensus činil 2,27 dolaru.
Čtvrtletní výsledky překonaly konsensus
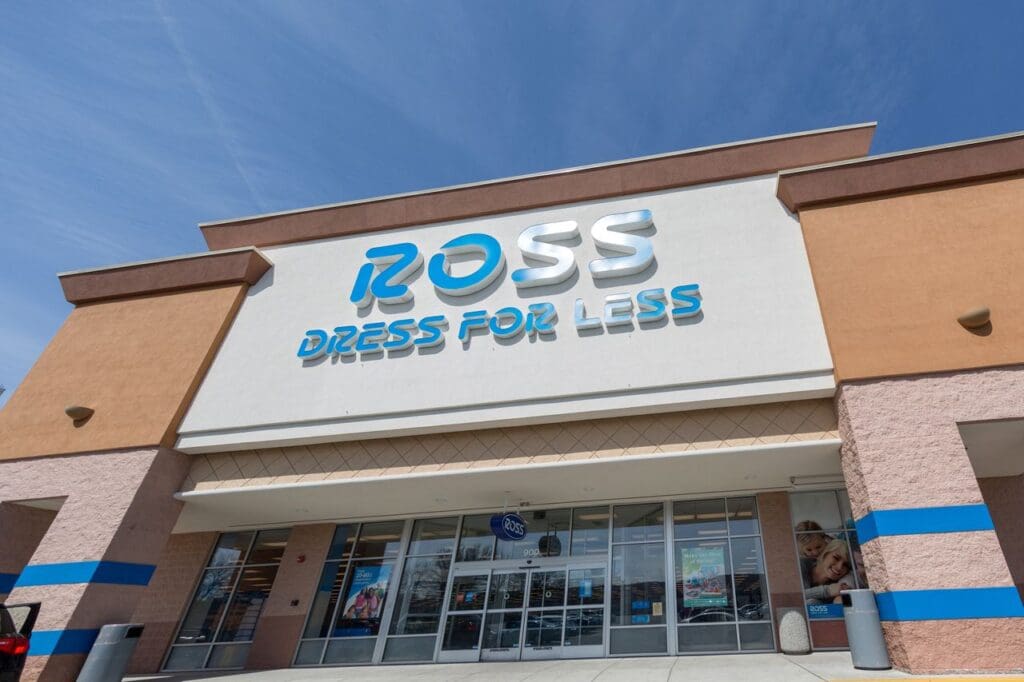
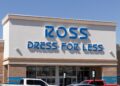
Akcie amerického diskontního prodejce Ross Stores (ROST)klesly ve čtvrtečním prodlouženém obchodování o 3,41 procenta. Reakce následovala po zveřejnění výsledků za třetí fiskální čtvrtletí, které skončilo v říjnu. Samotná čísla překonala očekávání, pozornost trhu se však přesunula k opatrnějšímu výhledu pro klíčovou závěrečnou část roku.
Společnost vytvořila zisk 1,91 dolaru na akcii. Tržní konsensus počítal s 1,87 dolaru, skutečný výsledek jej tedy převýšil o čtyři centy na akcii. Tržby meziročně vzrostly o 11,7 procenta na 6,26 miliardy dolarů, zatímco očekávání dosahovalo 6,25 miliardy dolarů.
Výrazný růst vykázaly také srovnatelné tržby, které sledují výkon obchodů fungujících alespoň jeden rok. Ve třetím čtvrtletí se zvýšily o osm procent. Tento ukazatel patří v maloobchodu mezi hlavní měřítka provozního vývoje, protože omezuje vliv otevírání nových poboček nebo změn v rozsahu prodejní sítě.
Ross Stores tak navázal na výsledky z předchozích částí roku. V prvním fiskálním čtvrtletí společnost zaznamenala rekordní růst srovnatelných tržeb a silná čísla následovala také ve druhém čtvrtletí. Dosavadní vývoj podporovala poptávka zákazníků po levnějším zboží v prostředí zvýšené inflace.
Pro čtvrté fiskální čtvrtletí, které skončí v lednu a zahrnuje hlavní sváteční nákupní sezonu, Ross Stores očekává zisk v rozmezí 2,16 až 2,25 dolaru na akcii. Konsensus trhu před zveřejněním výsledků činil 2,27 dolaru. Ani horní hranice firemního rozpětí tak této hodnoty nedosahuje.
Společnost současně ponechala beze změny vlastní odhad srovnatelných tržeb. Ty mají ve čtvrtém čtvrtletí vzrůst o čtyři až pět procent. Srovnávací základna je přitom vysoká, protože ve stejném období předchozího roku tento ukazatel stoupl o devět procent.
Rozdíl mezi vývojem srovnatelných tržeb a očekávaným ziskem se po oznámení dostal do popředí pozornosti trhu. Zatímco prodejce nadále vykazuje růst ve stávajících obchodech, odhad zisku pro sváteční období zaostal za konsensem. To zastínilo skutečnost, že čtvrtletní zisk i tržby byly mírně vyšší, než se čekalo.
Pokles v prodlouženém obchodování představoval odchylku od dosavadního letošního vývoje akcií Ross Stores. Ty během roku překonávaly širší akciový trh i řadu dalších maloobchodních titulů. V uplynulém měsíci se jim však nedostalo stejného růstového impulzu jako některým dříve oslabujícím společnostem zaměřeným na zbytnou spotřebu.
Zdroj: Getty Images
Konkurence se zotavila z letního zpomalení
Výsledky ve stejném týdnu zveřejnil rovněž větší konkurent TJX Companies (TJX). Také jeho výhled pro čtvrté čtvrtletí zůstal pod tržním konsensem. Akcie TJX přesto po oznámení posílily, protože divize Marmaxx se zotavila z letního zpomalení.
Marmaxx zahrnuje značky TJ Maxx a Marshalls a představuje významnou část podnikání skupiny. Její zlepšený výkon ukázal, že konkurence mezi dvěma velkými americkými diskontními řetězci zůstává intenzivní. Předchozí čtvrtletí přitom vyznívala z hlediska vývoje tržního podílu výrazněji ve prospěch Ross Stores.
Do výsledků obou společností se promítá důraz spotřebitelů na cenu. Model diskontních řetězců je založen na nabídce značkového oblečení, obuvi, bytových doplňků a dalšího zboží za ceny nižší než v tradičních obchodních domech. Zdroj zároveň upozorňuje, že oděvní segment v poslední době čelil slabším podmínkám.
Říjnové statistiky maloobchodních tržeb ukázaly pokles prodeje oblečení. Řetězec Target Corporation (TGT)navíc uvedl, že na své nabídce oděvů musí dále pracovat. Tento sektorový kontext doplnil čísla Ross Stores, jehož prodeje ve třetím čtvrtletí rostly, ale firemní prognóza zisku pro období do ledna zůstala pod očekáváním trhu.
ZdrojBarronsDatum zveřejnění článku: 19. 11. 2026Původní článek: BarronsTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Ross Stores vykázal za třetí fiskální čtvrtletí zisk 1,91 dolaru na akcii a tržby 6,26 miliardy dolarů.
Srovnatelné tržby vzrostly o osm procent, výsledky tak překonaly očekávání trhu.
Výhled zisku pro sváteční čtvrtletí dosahuje 2,16 až 2,25 dolaru na akcii, zatímco konsensus činil 2,27 dolaru.
Čtvrtletní výsledky překonaly konsensus
Akcie amerického diskontního prodejce Ross Stores klesly ve čtvrtečním prodlouženém obchodování o 3,41 procenta. Reakce následovala po zveřejnění výsledků za třetí fiskální čtvrtletí, které skončilo v říjnu. Samotná čísla překonala očekávání, pozornost trhu se však přesunula k opatrnějšímu výhledu pro klíčovou závěrečnou část roku.
Společnost vytvořila zisk 1,91 dolaru na akcii. Tržní konsensus počítal s 1,87 dolaru, skutečný výsledek jej tedy převýšil o čtyři centy na akcii. Tržby meziročně vzrostly o 11,7 procenta na 6,26 miliardy dolarů, zatímco očekávání dosahovalo 6,25 miliardy dolarů.
Výrazný růst vykázaly také srovnatelné tržby, které sledují výkon obchodů fungujících alespoň jeden rok. Ve třetím čtvrtletí se zvýšily o osm procent. Tento ukazatel patří v maloobchodu mezi hlavní měřítka provozního vývoje, protože omezuje vliv otevírání nových poboček nebo změn v rozsahu prodejní sítě.
Ross Stores tak navázal na výsledky z předchozích částí roku. V prvním fiskálním čtvrtletí společnost zaznamenala rekordní růst srovnatelných tržeb a silná čísla následovala také ve druhém čtvrtletí. Dosavadní vývoj podporovala poptávka zákazníků po levnějším zboží v prostředí zvýšené inflace.
Sváteční čtvrtletí přineslo opatrnější výhled
Pro čtvrté fiskální čtvrtletí, které skončí v lednu a zahrnuje hlavní sváteční nákupní sezonu, Ross Stores očekává zisk v rozmezí 2,16 až 2,25 dolaru na akcii. Konsensus trhu před zveřejněním výsledků činil 2,27 dolaru. Ani horní hranice firemního rozpětí tak této hodnoty nedosahuje.
Společnost současně ponechala beze změny vlastní odhad srovnatelných tržeb. Ty mají ve čtvrtém čtvrtletí vzrůst o čtyři až pět procent. Srovnávací základna je přitom vysoká, protože ve stejném období předchozího roku tento ukazatel stoupl o devět procent.
Rozdíl mezi vývojem srovnatelných tržeb a očekávaným ziskem se po oznámení dostal do popředí pozornosti trhu. Zatímco prodejce nadále vykazuje růst ve stávajících obchodech, odhad zisku pro sváteční období zaostal za konsensem. To zastínilo skutečnost, že čtvrtletní zisk i tržby byly mírně vyšší, než se čekalo.
Pokles v prodlouženém obchodování představoval odchylku od dosavadního letošního vývoje akcií Ross Stores. Ty během roku překonávaly širší akciový trh i řadu dalších maloobchodních titulů. V uplynulém měsíci se jim však nedostalo stejného růstového impulzu jako některým dříve oslabujícím společnostem zaměřeným na zbytnou spotřebu.
Konkurence se zotavila z letního zpomalení
Výsledky ve stejném týdnu zveřejnil rovněž větší konkurent TJX Companies . Také jeho výhled pro čtvrté čtvrtletí zůstal pod tržním konsensem. Akcie TJX přesto po oznámení posílily, protože divize Marmaxx se zotavila z letního zpomalení.
Marmaxx zahrnuje značky TJ Maxx a Marshalls a představuje významnou část podnikání skupiny. Její zlepšený výkon ukázal, že konkurence mezi dvěma velkými americkými diskontními řetězci zůstává intenzivní. Předchozí čtvrtletí přitom vyznívala z hlediska vývoje tržního podílu výrazněji ve prospěch Ross Stores.
Do výsledků obou společností se promítá důraz spotřebitelů na cenu. Model diskontních řetězců je založen na nabídce značkového oblečení, obuvi, bytových doplňků a dalšího zboží za ceny nižší než v tradičních obchodních domech. Zdroj zároveň upozorňuje, že oděvní segment v poslední době čelil slabším podmínkám.
Říjnové statistiky maloobchodních tržeb ukázaly pokles prodeje oblečení. Řetězec Target Corporation navíc uvedl, že na své nabídce oděvů musí dále pracovat. Tento sektorový kontext doplnil čísla Ross Stores, jehož prodeje ve třetím čtvrtletí rostly, ale firemní prognóza zisku pro období do ledna zůstala pod očekáváním trhu.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
ZdrojBarronsDatum zveřejnění článku: 19. 11. 2026Původní článek: BarronsTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Ross Stores vykázal za třetí fiskální čtvrtletí zisk 1,91 dolaru na akcii a tržby 6,26 miliardy dolarů.
Srovnatelné tržby vzrostly o osm procent, výsledky tak překonaly očekávání trhu.
Výhled zisku pro sváteční čtvrtletí dosahuje 2,16 až 2,25 dolaru na akcii, zatímco konsensus činil 2,27 dolaru.
Čtvrtletní výsledky překonaly konsensus
Akcie amerického diskontního prodejce Ross Stores (ROST) klesly ve čtvrtečním prodlouženém obchodování o 3,41 procenta. Reakce následovala po zveřejnění výsledků za třetí fiskální čtvrtletí, které skončilo v říjnu. Samotná čísla překonala očekávání, pozornost trhu se však přesunula k opatrnějšímu výhledu pro klíčovou závěrečnou část roku.
Společnost vytvořila zisk 1,91 dolaru na akcii. Tržní konsensus počítal s 1,87 dolaru, skutečný výsledek jej tedy převýšil o čtyři centy na akcii. Tržby meziročně vzrostly o 11,7 procenta na 6,26 miliardy dolarů, zatímco očekávání dosahovalo 6,25 miliardy dolarů.
Výrazný růst vykázaly také srovnatelné tržby, které sledují výkon obchodů fungujících alespoň jeden rok. Ve třetím čtvrtletí se zvýšily o osm procent. Tento ukazatel patří v maloobchodu mezi hlavní měřítka provozního vývoje, protože omezuje vliv otevírání nových poboček nebo změn v rozsahu prodejní sítě.
Ross Stores tak navázal na výsledky z předchozích částí roku. V prvním fiskálním čtvrtletí společnost zaznamenala rekordní růst srovnatelných tržeb a silná čísla následovala také ve druhém čtvrtletí. Dosavadní vývoj podporovala poptávka zákazníků po levnějším zboží v prostředí zvýšené inflace.
Sváteční čtvrtletí přineslo opatrnější výhled
Pro čtvrté fiskální čtvrtletí, které skončí v lednu a zahrnuje hlavní sváteční nákupní sezonu, Ross Stores očekává zisk v rozmezí 2,16 až 2,25 dolaru na akcii. Konsensus trhu před zveřejněním výsledků činil 2,27 dolaru. Ani horní hranice firemního rozpětí tak této hodnoty nedosahuje.
Společnost současně ponechala beze změny vlastní odhad srovnatelných tržeb. Ty mají ve čtvrtém čtvrtletí vzrůst o čtyři až pět procent. Srovnávací základna je přitom vysoká, protože ve stejném období předchozího roku tento ukazatel stoupl o devět procent.
Rozdíl mezi vývojem srovnatelných tržeb a očekávaným ziskem se po oznámení dostal do popředí pozornosti trhu. Zatímco prodejce nadále vykazuje růst ve stávajících obchodech, odhad zisku pro sváteční období zaostal za konsensem. To zastínilo skutečnost, že čtvrtletní zisk i tržby byly mírně vyšší, než se čekalo.
Pokles v prodlouženém obchodování představoval odchylku od dosavadního letošního vývoje akcií Ross Stores. Ty během roku překonávaly širší akciový trh i řadu dalších maloobchodních titulů. V uplynulém měsíci se jim však nedostalo stejného růstového impulzu jako některým dříve oslabujícím společnostem zaměřeným na zbytnou spotřebu.
Konkurence se zotavila z letního zpomalení
Výsledky ve stejném týdnu zveřejnil rovněž větší konkurent TJX Companies (TJX) . Také jeho výhled pro čtvrté čtvrtletí zůstal pod tržním konsensem. Akcie TJX přesto po oznámení posílily, protože divize Marmaxx se zotavila z letního zpomalení.
Marmaxx zahrnuje značky TJ Maxx a Marshalls a představuje významnou část podnikání skupiny. Její zlepšený výkon ukázal, že konkurence mezi dvěma velkými americkými diskontními řetězci zůstává intenzivní. Předchozí čtvrtletí přitom vyznívala z hlediska vývoje tržního podílu výrazněji ve prospěch Ross Stores.
Do výsledků obou společností se promítá důraz spotřebitelů na cenu. Model diskontních řetězců je založen na nabídce značkového oblečení, obuvi, bytových doplňků a dalšího zboží za ceny nižší než v tradičních obchodních domech. Zdroj zároveň upozorňuje, že oděvní segment v poslední době čelil slabším podmínkám.
Říjnové statistiky maloobchodních tržeb ukázaly pokles prodeje oblečení. Řetězec Target Corporation (TGT) navíc uvedl, že na své nabídce oděvů musí dále pracovat. Tento sektorový kontext doplnil čísla Ross Stores, jehož prodeje ve třetím čtvrtletí rostly, ale firemní prognóza zisku pro období do ledna zůstala pod očekáváním trhu.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Dvě firmy předčily širší americký trh Ze sedmi největších amerických technologických společností označovaných jako „Magnificent Seven“ překonaly od začátku roku...