Podle Goldman Sachs by tato stavební akcie mohla s ústupem inflačních tlaků posílit o více než 20 %
Analytik Jerry Revich zvýšil doporučení pro akcie stavební společnosti na „koupit“ z „neutrální“. Jeho cílová cena 212 USD znamená, že akcie vzrostou o 23,6 % oproti pátečnímu závěru.
„Povzbuzuje nás (i) zrychlující se dynamika poměru cena/náklady, (ii) snížené konsensuální odhady a (iii) atraktivní riziková odměna za akcie, jejichž jednotková ziskovost se za 10 let zvýšila o 9 %,“ uvedl Revich v pondělní zprávě klientům.
Akcie za posledních 15 měsíců ztratily přibližně 20 % ve srovnání s 11 % v oblasti, kterou Revich pokrývá. Tento nedostatečný výkon byl podle něj způsoben nižšími odhady kvůli špatné dynamice poměru ceny a nákladů a ochlazení objemu pozorovanému zejména na rezidenčním trhu.
Uvedl, že souhrnné marže společnosti Vulcan se snížily kvůli zrychlující se inflaci vstupních nákladů v krátkém cyklu, zatímco marže v delším cyklu byly pod tlakem kvůli zavázaným cenám za zakázky, které nedržely krok s rychlým, nedávným tempem inflace.
Revich však uvedl, že poměr cen k nákladům se začal ve čtvrtém čtvrtletí zrychlovat, přičemž budoucí zvýšení cen je plánováno na první čtvrtletí. A jednotková ziskovost, která je podle něj klíčovým faktorem ovlivňujícím cenu akcií, by se měla zrychlit, protože inflace se stabilizuje, ale ceny zůstávají zvýšené.
Zatímco soukromé stavební výdaje jsou vázány na bankovní sektor USA, souhrnné objemy podle něj ve srovnání se stejným obdobím před rokem poklesly zhruba o 10 %. To znamená, že společnost Vulcan nebyla zasažena tak tvrdě jako v předchozích obdobích hospodářského poklesu, vzhledem k tomu, že objemy obvykle klesají o 10 až 15 % během typické recese. Pro srovnání, v roce 2009 klesl objem o 30 %.
Zdroj: Getty Images
A výdaje na veřejné stavebnictví by podle něj měly být silné, protože odložená poptávka z let Covid se promění v zakázky. Rostoucí počet volných kancelářských prostor, stejně jako trendy v oblasti přesouvání výroby a elektrifikace, mohou rovněž pomoci organickým objemům poté, co v nadcházejících čtvrtletích pravděpodobně dosáhnou svého dna. Podle něj by měl pomoci i rezidenční byznys, protože poptávka se stabilizuje.
Revich zvýšil svůj odhad EBITDA v polovině cyklu na 2,01 miliardy dolarů z 1,752 miliardy dolarů poté, co přehled objemů akvizic zdola nahoru za poslední dvě desetiletí ukázal, že objemy by měly být vyšší.
Podle banky JPMorgan je tento maloobchodní prodejce vhodný ke koupi, protože se blíží k „inflexnímu bodu“
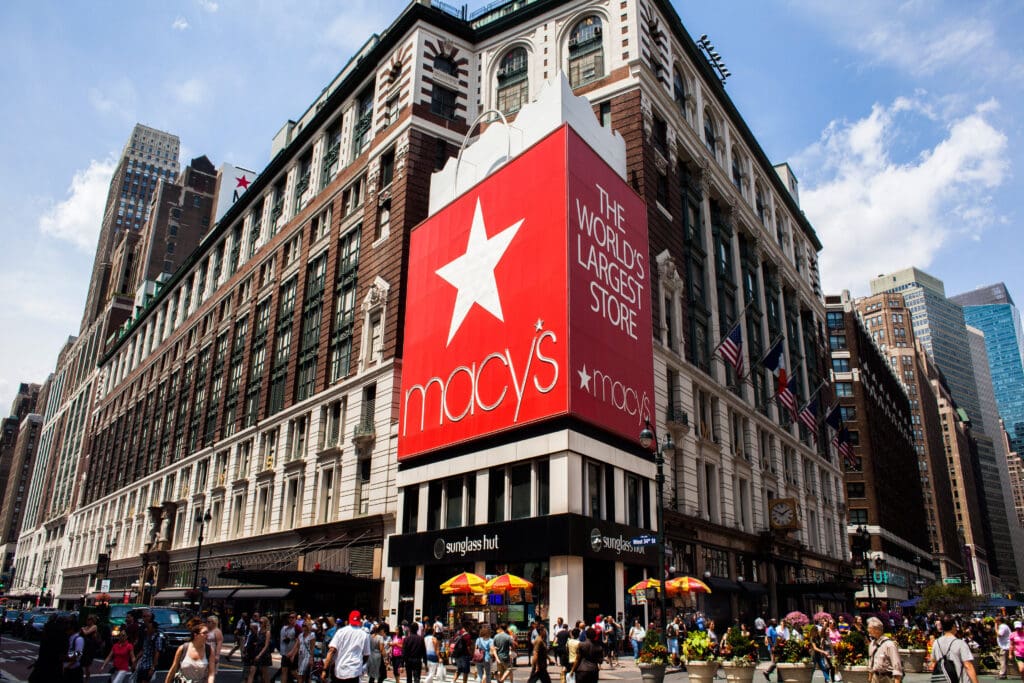
Podle banky JPMorgan je Macy’s (M) levný před obdobím, které by mohlo být klíčové.
Analytik Matthew Boss zvýšil hodnocení maloobchodní akcie na „overweight“ z „neutral“ a zvýšil cílovou cenu o 1 USD na 29 USD. Jeho cílová cena naznačuje, že akcie během příštího roku vzrostou o 65,8 % z hodnoty, na které akcie skončily páteční seanci.
V předobchodní fázi si akcie polepšily o 3,5 %. V letošním roce klesly o 15,3 %, což bylo způsobeno výprodejem o 13,4 % v únoru a 14,5 % v březnu.
Boss uvedl, že hlavním poznatkem, který si vedení Macy’s odneslo z konference o maloobchodním prodeji, byla důvěra v plán na fiskální rok 2023, pokud jde o horní i dolní hranici. To podle něj přichází navzdory očekávanému širšímu oslabení v odvětví.
Maloobchodní řetězec by podle něj měl být schopen dosáhnout víceleté EBITDA marže v nízkých dvouciferných číslech díky pěti „svépomocným“ růstovým vektorům. Tyto trendy mohou společnosti pomoci vrátit se do fiskálního roku 2024 k nízkocifernému růstu horní linie a k postupnému zvyšování marže EBITDA:
Soukromá značka Expanze prodejen mimo obchodní centra Digitální trh Luxusní značky Personalizace
Zdroj: Getty Images
Udržitelný, několikaletý růst v obou oblastech očekávaný v nadcházejících letech nebyl zaznamenán od období mezi fiskálními roky 2010 a 2014, uvedl Boss. „Inflexi profilu“ Macy’s v roce 2014 lze spojit se změnami započatými v roce 2020, které se týkají provozní disciplíny, merchandisingu, odklonu od nákupních center a síly rozvahy.
„Vidíme společnost Macy’s v modelovém inflexním bodě k urychlenému víceletému růstu podpořenému řadou růstových vektorů & trvale nízko dvojcifernou EBITDA marží, a to po realizaci pilířů strategie Polaris 2020,“ uvedl Boss v pondělním sdělení klientům.
Boss uvedl, že akcie mají atraktivní poměr rizika a výnosu a po nedávné slabší výkonnosti se nacházejí v atraktivním vstupním bodě. Podle jeho slov se akcie Macy’s obchodují za zhruba dvojnásobek EBITDA v roce 2024, což je zhruba 50 % pod průměrem akcií v kategorii obchodních domů a specializovaných prodejen.
Společnost Macy’s minulý týden uvedla, že generální ředitel Bloomingdales Tony Spring nahradí v roce 2024 Jeffa Gennetta na pozici generálního ředitele společnosti. Společně s finančním ředitelem/COO Adrianem Mitchellem bude podle Bosse tato dvojice tvořit „1-2 údery“, které společnosti pomohou.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Podle Goldman Sachs by tato stavební akcie mohla s ústupem inflačních tlaků posílit o více než 20 %
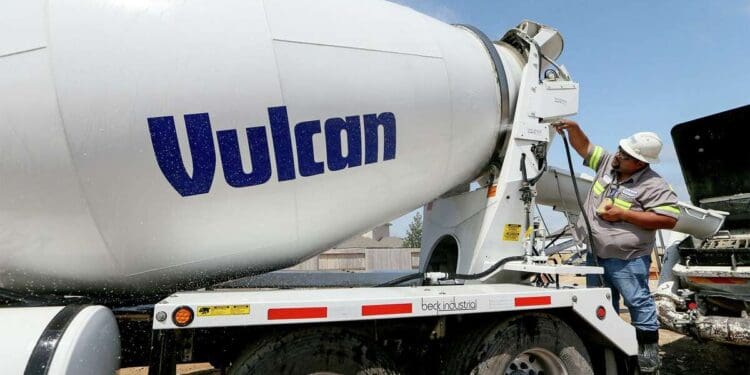
Akcie společnosti Vulcan Materials Company (VMC) by podle Goldman Sachs měly zažít lepší rok, protože inflace ochladne.
Analytik Jerry Revich zvýšil doporučení pro akcie stavební společnosti na "koupit" z "neutrální". Jeho cílová cena 212 USD znamená, že akcie vzrostou o 23,6 % oproti pátečnímu závěru.
"Povzbuzuje nás (i) zrychlující se dynamika poměru cena/náklady, (ii) snížené konsensuální odhady a (iii) atraktivní riziková odměna za akcie, jejichž jednotková ziskovost se za 10 let zvýšila o 9 %," uvedl Revich v pondělní zprávě klientům.
Akcie za posledních 15 měsíců ztratily přibližně 20 % ve srovnání s 11 % v oblasti, kterou Revich pokrývá. Tento nedostatečný výkon byl podle něj způsoben nižšími odhady kvůli špatné dynamice poměru ceny a nákladů a ochlazení objemu pozorovanému zejména na rezidenčním trhu.
Uvedl, že souhrnné marže společnosti Vulcan se snížily kvůli zrychlující se inflaci vstupních nákladů v krátkém cyklu, zatímco marže v delším cyklu byly pod tlakem kvůli zavázaným cenám za zakázky, které nedržely krok s rychlým, nedávným tempem inflace.
Revich však uvedl, že poměr cen k nákladům se začal ve čtvrtém čtvrtletí zrychlovat, přičemž budoucí zvýšení cen je plánováno na první čtvrtletí. A jednotková ziskovost, která je podle něj klíčovým faktorem ovlivňujícím cenu akcií, by se měla zrychlit, protože inflace se stabilizuje, ale ceny zůstávají zvýšené.
Zatímco soukromé stavební výdaje jsou vázány na bankovní sektor USA, souhrnné objemy podle něj ve srovnání se stejným obdobím před rokem poklesly zhruba o 10 %. To znamená, že společnost Vulcan nebyla zasažena tak tvrdě jako v předchozích obdobích hospodářského poklesu, vzhledem k tomu, že objemy obvykle klesají o 10 až 15 % během typické recese. Pro srovnání, v roce 2009 klesl objem o 30 %.
A výdaje na veřejné stavebnictví by podle něj měly být silné, protože odložená poptávka z let Covid se promění v zakázky. Rostoucí počet volných kancelářských prostor, stejně jako trendy v oblasti přesouvání výroby a elektrifikace, mohou rovněž pomoci organickým objemům poté, co v nadcházejících čtvrtletích pravděpodobně dosáhnou svého dna. Podle něj by měl pomoci i rezidenční byznys, protože poptávka se stabilizuje.
Revich zvýšil svůj odhad EBITDA v polovině cyklu na 2,01 miliardy dolarů z 1,752 miliardy dolarů poté, co přehled objemů akvizic zdola nahoru za poslední dvě desetiletí ukázal, že objemy by měly být vyšší.
Podle banky JPMorgan je tento maloobchodní prodejce vhodný ke koupi, protože se blíží k "inflexnímu bodu"
Podle banky JPMorgan je Macy's (M) levný před obdobím, které by mohlo být klíčové.
Analytik Matthew Boss zvýšil hodnocení maloobchodní akcie na "overweight" z "neutral" a zvýšil cílovou cenu o 1 USD na 29 USD. Jeho cílová cena naznačuje, že akcie během příštího roku vzrostou o 65,8 % z hodnoty, na které akcie skončily páteční seanci.
V předobchodní fázi si akcie polepšily o 3,5 %. V letošním roce klesly o 15,3 %, což bylo způsobeno výprodejem o 13,4 % v únoru a 14,5 % v březnu.
Boss uvedl, že hlavním poznatkem, který si vedení Macy's odneslo z konference o maloobchodním prodeji, byla důvěra v plán na fiskální rok 2023, pokud jde o horní i dolní hranici. To podle něj přichází navzdory očekávanému širšímu oslabení v odvětví.
Maloobchodní řetězec by podle něj měl být schopen dosáhnout víceleté EBITDA marže v nízkých dvouciferných číslech díky pěti "svépomocným" růstovým vektorům. Tyto trendy mohou společnosti pomoci vrátit se do fiskálního roku 2024 k nízkocifernému růstu horní linie a k postupnému zvyšování marže EBITDA:
Soukromá značkaExpanze prodejen mimo obchodní centraDigitální trhLuxusní značkyPersonalizace
Udržitelný, několikaletý růst v obou oblastech očekávaný v nadcházejících letech nebyl zaznamenán od období mezi fiskálními roky 2010 a 2014, uvedl Boss. "Inflexi profilu" Macy's v roce 2014 lze spojit se změnami započatými v roce 2020, které se týkají provozní disciplíny, merchandisingu, odklonu od nákupních center a síly rozvahy.
"Vidíme společnost Macy's v modelovém inflexním bodě k urychlenému víceletému růstu podpořenému řadou růstových vektorů & trvale nízko dvojcifernou EBITDA marží, a to po realizaci pilířů strategie Polaris 2020," uvedl Boss v pondělním sdělení klientům.
Boss uvedl, že akcie mají atraktivní poměr rizika a výnosu a po nedávné slabší výkonnosti se nacházejí v atraktivním vstupním bodě. Podle jeho slov se akcie Macy's obchodují za zhruba dvojnásobek EBITDA v roce 2024, což je zhruba 50 % pod průměrem akcií v kategorii obchodních domů a specializovaných prodejen.
Společnost Macy's minulý týden uvedla, že generální ředitel Bloomingdales Tony Spring nahradí v roce 2024 Jeffa Gennetta na pozici generálního ředitele společnosti. Společně s finančním ředitelem/COO Adrianem Mitchellem bude podle Bosse tato dvojice tvořit "1-2 údery", které společnosti pomohou.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Zakázkové procesory doplňuje síťová a úložná infrastruktura Výrobce polovodičů Marvell Technology (MRVL) rozšiřuje své působení v datových centrech prostřednictvím zakázkových...