Čisté tržby ve druhém čtvrtletí vzrostly o 28 % a zisk na akcii více než zdvojnásobil očekávání analytiků z Wall Street.
Výraznou část nečekaného zisku tvořily jednorázové vratky celních poplatků, což vyvolalo obavy o udržitelnost budoucích marží.
Prodeje produktů pro privátní značky rostly dramaticky rychleji než vlastní brand, což bude ve druhém pololetí strukturálně tlačit na ziskovost.
Skvělé výsledky narážejí na nekompromisní realitu trhu
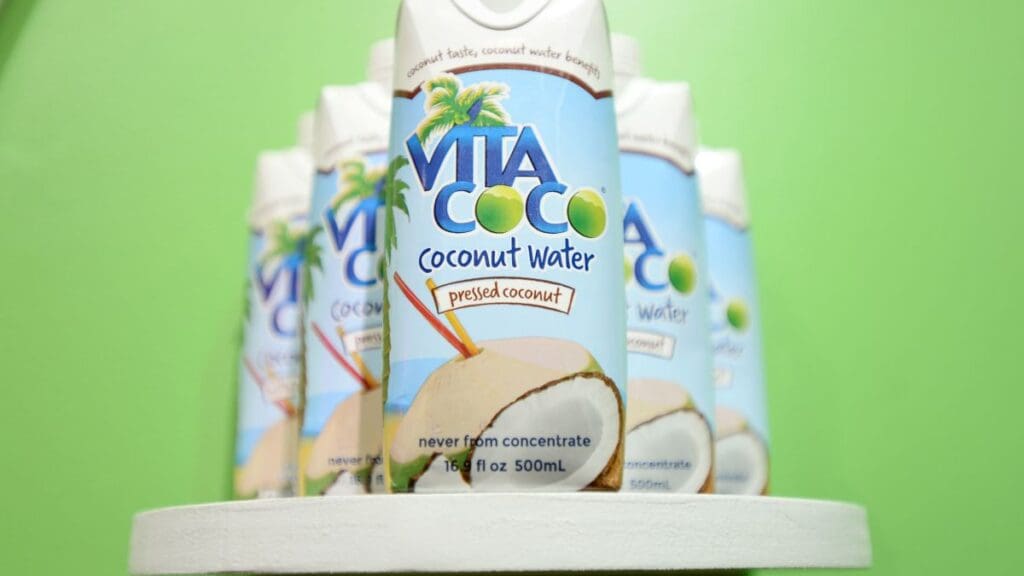
Investoři na akciových trzích dokážou být neúprosní, i když jim společnosti naservírují na první pohled bezchybná čísla. Společnost Vita Coco (COCO), přední světový výrobce kokosové vody, reportovala za druhé čtvrtletí výsledky, které by za normálních okolností vyvolaly nákupní euforii. Místo toho se však akcie firmy během čtvrtečního obchodování propadly o zhruba 8 %, a to navzdory tomu, že management potvrdil pokračující rychlý růst a dokonce vylepšil celoroční výhled.
Při bližším pohledu na hospodářské výsledky je zřejmé, že firma z hlediska prodejů naprosto excelovala. Čisté tržby se ve druhém čtvrtletí meziročně zvýšily o úctyhodných 28 % na 216,2 milionu dolarů. Tímto výkonem společnost hravě překonala konsenzus analytiků z Wall Street, který počítal s tržbami na úrovni 210,6 milionu dolarů. Samotný růst objemu prodejů tak ukazuje, že poptávka po produktech firmy zůstává mimořádně silná.
Ještě impozantnější byl pohled na čistou ziskovost podniku. Zisk na akcii se více než zdvojnásobil a dosáhl hodnoty 82 centů. Trh přitom očekával podstatně skromnější výsledek pohybující se kolem hranice 56 centů. Přesto se čtvrteční výprodej ukázal jako nevyhnutelný. Akcie totiž vstupovaly do obchodování s extrémně vysokým ohodnocením na úrovni zhruba padesátinásobku zisku za uplynulých dvanáct měsíců. Při takové valuaci trh netoleruje sebemenší náznak slabosti.
Klíčem k pochopení prudké reakce trhu je historický kontext. Akcie společnosti vystřelily o téměř třicet procent bezprostředně po zveřejnění zprávy za první čtvrtletí. Tento raketový růst nastavil laťku očekávání proklatě vysoko. Současný propad tak nelze vnímat jako absolutní zavržení růstového příběhu firmy, ale spíše jako racionální přehodnocení toho, jaká část dosaženého zisku je skutečně udržitelná a opakovatelná v dalších kvartálech.
Hlavním kamenem úrazu se stala samotná struktura reportovaného zisku. Ačkoliv čísla na papíře vypadala fantasticky, podstatná část tohoto ziskového skoku pocházela z jednorázových účetních položek. Hrubá marže společnosti sice zaznamenala masivní expanzi z loňských 36,3 % na neuvěřitelných 48,7 %, nicméně detailní rozpad ukázal skrytou slabinu. Zhruba sedm procentních bodů z tohoto nárůstu lze totiž přímo připsat na vrub jednorázovým vratkám celních poplatků.
Ačkoliv tyto celní vratky poskytly společnosti velmi vítanou finanční injekci a výrazně vylepšily hotovostní pozici i čistý zisk za dané čtvrtletí, z pohledu dlouhodobých investorů představují problém. Finanční trhy striktně oddělují provozní ziskovost od jednorázových událostí. S těmito penězi zkrátka nelze počítat jako s normálním zdrojem opakujících se zisků do budoucna, což okamžitě snížilo kvalitu reportovaných čísel v očích analytiků.
Management společnosti si byl tohoto faktu dobře vědom a sám přispěchal s varováním, které trhy definitivně zchladilo. Vedení firmy otevřeně přiznalo, že hrubá marže ve druhé polovině roku nevyhnutelně klesne. Důvodem budou nejen chybějící celní vratky, ale také rostoucí nákladové tlaky a měnící se složení prodávaných produktů, které strukturálně zatíží celkovou ziskovost podniku.
Navzdory tomuto varování však celkový obrázek nevypadá tragicky. Společnost Vita Coco aktuálně očekává, že celoroční hrubá marže se bude pohybovat kolem hranice 40 %. To je sice výrazně méně než ve výjimečném druhém čtvrtletí, ale stále jde o citelné zlepšení oproti předchozímu výhledu, který počítal s marží na úrovni 38 %. Trh však v současné nervózní atmosféře dává přednost jistotě před jednorázovými výkyvy.
Zdroj: Getty Images
Past privátních značek a nová strategická akvizice
Dalším faktorem, který vyvolal na Wall Street oprávněné obavy, je měnící se prodejní mix. Vita Coco totiž nepůsobí pouze jako silná spotřebitelská značka, ale figuruje také jako významný dodavatel produktů pro privátní značky maloobchodních řetězců. Ačkoliv tento segment tvoří smysluplnou a stabilní část byznysu, nese s sebou jednu zásadní nevýhodu. Privátní značky typicky generují výrazně nižší marže než prodeje pod vlastním brandem Vita Coco.
Výsledky za druhé čtvrtletí tento strukturální posun jasně potvrdily. Tržby z prodeje kokosové vody a kokosového oleje vyráběného pro privátní značky vystřelily o fascinujících 83 %. Naproti tomu prodeje pod vlastní prémiovou značkou Vita Coco vzrostly „pouze“ o 21 %. Tato propastná divergence v tempu růstu znamená, že se těžiště byznysu přesouvá k méně ziskovým produktům, což efektivně stahuje dolů celkové ziskové marže celé společnosti.
Management se však snaží dívat do budoucnosti s optimismem a opírá se o nové strategické kroky. Ve středu firma oznámila, že úspěšně dokončila akvizici konkurenční společnosti Copra, která se rovněž specializuje na kokosové produkty. Tento krok by měl posílit tržní pozici podniku a přinést nové synergie. Právě tato akvizice, podpořená silnějšími dodávkami pro privátní značky, se stala hlavním katalyzátorem pro vylepšení dlouhodobých výhledů.
Firma díky tomu sebevědomě zvýšila svou prognózu tržeb pro rok 2026. Nově očekává obrat v rozmezí 790 až 805 milionů dolarů, což je citelný posun oproti původnímu odhadu 720 až 735 milionů. Zlepšení se dočkal i výhled upraveného zisku před úroky, daněmi a odpisy (EBITDA), který má výhledově dosáhnout 154 až 161 milionů dolarů. Aby však akcie mohly obhájit svou prémiovou valuaci, budou muset investoři vidět nezvratné důkazy, že tento výjimečný růst dokáže fungovat i bez berliček v podobě jednorázových celních vratek.
Čisté tržby ve druhém čtvrtletí vzrostly o 28 % a zisk na akcii více než zdvojnásobil očekávání analytiků z Wall Street.
Výraznou část nečekaného zisku tvořily jednorázové vratky celních poplatků, což vyvolalo obavy o udržitelnost budoucích marží.
Prodeje produktů pro privátní značky rostly dramaticky rychleji než vlastní brand, což bude ve druhém pololetí strukturálně tlačit na ziskovost.
Skvělé výsledky narážejí na nekompromisní realitu trhu
Investoři na akciových trzích dokážou být neúprosní, i když jim společnosti naservírují na první pohled bezchybná čísla. Společnost Vita Coco , přední světový výrobce kokosové vody, reportovala za druhé čtvrtletí výsledky, které by za normálních okolností vyvolaly nákupní euforii. Místo toho se však akcie firmy během čtvrtečního obchodování propadly o zhruba 8 %, a to navzdory tomu, že management potvrdil pokračující rychlý růst a dokonce vylepšil celoroční výhled.
Při bližším pohledu na hospodářské výsledky je zřejmé, že firma z hlediska prodejů naprosto excelovala. Čisté tržby se ve druhém čtvrtletí meziročně zvýšily o úctyhodných 28 % na 216,2 milionu dolarů. Tímto výkonem společnost hravě překonala konsenzus analytiků z Wall Street, který počítal s tržbami na úrovni 210,6 milionu dolarů. Samotný růst objemu prodejů tak ukazuje, že poptávka po produktech firmy zůstává mimořádně silná.
Ještě impozantnější byl pohled na čistou ziskovost podniku. Zisk na akcii se více než zdvojnásobil a dosáhl hodnoty 82 centů. Trh přitom očekával podstatně skromnější výsledek pohybující se kolem hranice 56 centů. Přesto se čtvrteční výprodej ukázal jako nevyhnutelný. Akcie totiž vstupovaly do obchodování s extrémně vysokým ohodnocením na úrovni zhruba padesátinásobku zisku za uplynulých dvanáct měsíců. Při takové valuaci trh netoleruje sebemenší náznak slabosti.
Klíčem k pochopení prudké reakce trhu je historický kontext. Akcie společnosti vystřelily o téměř třicet procent bezprostředně po zveřejnění zprávy za první čtvrtletí. Tento raketový růst nastavil laťku očekávání proklatě vysoko. Současný propad tak nelze vnímat jako absolutní zavržení růstového příběhu firmy, ale spíše jako racionální přehodnocení toho, jaká část dosaženého zisku je skutečně udržitelná a opakovatelná v dalších kvartálech.
Iluze ziskovosti a jednorázové celní vratky
Hlavním kamenem úrazu se stala samotná struktura reportovaného zisku. Ačkoliv čísla na papíře vypadala fantasticky, podstatná část tohoto ziskového skoku pocházela z jednorázových účetních položek. Hrubá marže společnosti sice zaznamenala masivní expanzi z loňských 36,3 % na neuvěřitelných 48,7 %, nicméně detailní rozpad ukázal skrytou slabinu. Zhruba sedm procentních bodů z tohoto nárůstu lze totiž přímo připsat na vrub jednorázovým vratkám celních poplatků.
Ačkoliv tyto celní vratky poskytly společnosti velmi vítanou finanční injekci a výrazně vylepšily hotovostní pozici i čistý zisk za dané čtvrtletí, z pohledu dlouhodobých investorů představují problém. Finanční trhy striktně oddělují provozní ziskovost od jednorázových událostí. S těmito penězi zkrátka nelze počítat jako s normálním zdrojem opakujících se zisků do budoucna, což okamžitě snížilo kvalitu reportovaných čísel v očích analytiků.
Management společnosti si byl tohoto faktu dobře vědom a sám přispěchal s varováním, které trhy definitivně zchladilo. Vedení firmy otevřeně přiznalo, že hrubá marže ve druhé polovině roku nevyhnutelně klesne. Důvodem budou nejen chybějící celní vratky, ale také rostoucí nákladové tlaky a měnící se složení prodávaných produktů, které strukturálně zatíží celkovou ziskovost podniku.
Navzdory tomuto varování však celkový obrázek nevypadá tragicky. Společnost Vita Coco aktuálně očekává, že celoroční hrubá marže se bude pohybovat kolem hranice 40 %. To je sice výrazně méně než ve výjimečném druhém čtvrtletí, ale stále jde o citelné zlepšení oproti předchozímu výhledu, který počítal s marží na úrovni 38 %. Trh však v současné nervózní atmosféře dává přednost jistotě před jednorázovými výkyvy.
Past privátních značek a nová strategická akvizice
Dalším faktorem, který vyvolal na Wall Street oprávněné obavy, je měnící se prodejní mix. Vita Coco totiž nepůsobí pouze jako silná spotřebitelská značka, ale figuruje také jako významný dodavatel produktů pro privátní značky maloobchodních řetězců. Ačkoliv tento segment tvoří smysluplnou a stabilní část byznysu, nese s sebou jednu zásadní nevýhodu. Privátní značky typicky generují výrazně nižší marže než prodeje pod vlastním brandem Vita Coco.
Výsledky za druhé čtvrtletí tento strukturální posun jasně potvrdily. Tržby z prodeje kokosové vody a kokosového oleje vyráběného pro privátní značky vystřelily o fascinujících 83 %. Naproti tomu prodeje pod vlastní prémiovou značkou Vita Coco vzrostly „pouze“ o 21 %. Tato propastná divergence v tempu růstu znamená, že se těžiště byznysu přesouvá k méně ziskovým produktům, což efektivně stahuje dolů celkové ziskové marže celé společnosti.
Management se však snaží dívat do budoucnosti s optimismem a opírá se o nové strategické kroky. Ve středu firma oznámila, že úspěšně dokončila akvizici konkurenční společnosti Copra, která se rovněž specializuje na kokosové produkty. Tento krok by měl posílit tržní pozici podniku a přinést nové synergie. Právě tato akvizice, podpořená silnějšími dodávkami pro privátní značky, se stala hlavním katalyzátorem pro vylepšení dlouhodobých výhledů.
Firma díky tomu sebevědomě zvýšila svou prognózu tržeb pro rok 2026. Nově očekává obrat v rozmezí 790 až 805 milionů dolarů, což je citelný posun oproti původnímu odhadu 720 až 735 milionů. Zlepšení se dočkal i výhled upraveného zisku před úroky, daněmi a odpisy , který má výhledově dosáhnout 154 až 161 milionů dolarů. Aby však akcie mohly obhájit svou prémiovou valuaci, budou muset investoři vidět nezvratné důkazy, že tento výjimečný růst dokáže fungovat i bez berliček v podobě jednorázových celních vratek.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Čisté tržby ve druhém čtvrtletí vzrostly o 28 % a zisk na akcii více než zdvojnásobil očekávání analytiků z Wall Street.
Výraznou část nečekaného zisku tvořily jednorázové vratky celních poplatků, což vyvolalo obavy o udržitelnost budoucích marží.
Prodeje produktů pro privátní značky rostly dramaticky rychleji než vlastní brand, což bude ve druhém pololetí strukturálně tlačit na ziskovost.
Skvělé výsledky narážejí na nekompromisní realitu trhu
Investoři na akciových trzích dokážou být neúprosní, i když jim společnosti naservírují na první pohled bezchybná čísla. Společnost Vita Coco (COCO) , přední světový výrobce kokosové vody, reportovala za druhé čtvrtletí výsledky, které by za normálních okolností vyvolaly nákupní euforii. Místo toho se však akcie firmy během čtvrtečního obchodování propadly o zhruba 8 %, a to navzdory tomu, že management potvrdil pokračující rychlý růst a dokonce vylepšil celoroční výhled.
Při bližším pohledu na hospodářské výsledky je zřejmé, že firma z hlediska prodejů naprosto excelovala. Čisté tržby se ve druhém čtvrtletí meziročně zvýšily o úctyhodných 28 % na 216,2 milionu dolarů. Tímto výkonem společnost hravě překonala konsenzus analytiků z Wall Street, který počítal s tržbami na úrovni 210,6 milionu dolarů. Samotný růst objemu prodejů tak ukazuje, že poptávka po produktech firmy zůstává mimořádně silná.
Ještě impozantnější byl pohled na čistou ziskovost podniku. Zisk na akcii se více než zdvojnásobil a dosáhl hodnoty 82 centů. Trh přitom očekával podstatně skromnější výsledek pohybující se kolem hranice 56 centů. Přesto se čtvrteční výprodej ukázal jako nevyhnutelný. Akcie totiž vstupovaly do obchodování s extrémně vysokým ohodnocením na úrovni zhruba padesátinásobku zisku za uplynulých dvanáct měsíců. Při takové valuaci trh netoleruje sebemenší náznak slabosti.
Klíčem k pochopení prudké reakce trhu je historický kontext. Akcie společnosti vystřelily o téměř třicet procent bezprostředně po zveřejnění zprávy za první čtvrtletí. Tento raketový růst nastavil laťku očekávání proklatě vysoko. Současný propad tak nelze vnímat jako absolutní zavržení růstového příběhu firmy, ale spíše jako racionální přehodnocení toho, jaká část dosaženého zisku je skutečně udržitelná a opakovatelná v dalších kvartálech.
Iluze ziskovosti a jednorázové celní vratky
Hlavním kamenem úrazu se stala samotná struktura reportovaného zisku. Ačkoliv čísla na papíře vypadala fantasticky, podstatná část tohoto ziskového skoku pocházela z jednorázových účetních položek. Hrubá marže společnosti sice zaznamenala masivní expanzi z loňských 36,3 % na neuvěřitelných 48,7 %, nicméně detailní rozpad ukázal skrytou slabinu. Zhruba sedm procentních bodů z tohoto nárůstu lze totiž přímo připsat na vrub jednorázovým vratkám celních poplatků.
Ačkoliv tyto celní vratky poskytly společnosti velmi vítanou finanční injekci a výrazně vylepšily hotovostní pozici i čistý zisk za dané čtvrtletí, z pohledu dlouhodobých investorů představují problém. Finanční trhy striktně oddělují provozní ziskovost od jednorázových událostí. S těmito penězi zkrátka nelze počítat jako s normálním zdrojem opakujících se zisků do budoucna, což okamžitě snížilo kvalitu reportovaných čísel v očích analytiků.
Management společnosti si byl tohoto faktu dobře vědom a sám přispěchal s varováním, které trhy definitivně zchladilo. Vedení firmy otevřeně přiznalo, že hrubá marže ve druhé polovině roku nevyhnutelně klesne. Důvodem budou nejen chybějící celní vratky, ale také rostoucí nákladové tlaky a měnící se složení prodávaných produktů, které strukturálně zatíží celkovou ziskovost podniku.
Navzdory tomuto varování však celkový obrázek nevypadá tragicky. Společnost Vita Coco aktuálně očekává, že celoroční hrubá marže se bude pohybovat kolem hranice 40 %. To je sice výrazně méně než ve výjimečném druhém čtvrtletí, ale stále jde o citelné zlepšení oproti předchozímu výhledu, který počítal s marží na úrovni 38 %. Trh však v současné nervózní atmosféře dává přednost jistotě před jednorázovými výkyvy.
Past privátních značek a nová strategická akvizice
Dalším faktorem, který vyvolal na Wall Street oprávněné obavy, je měnící se prodejní mix. Vita Coco totiž nepůsobí pouze jako silná spotřebitelská značka, ale figuruje také jako významný dodavatel produktů pro privátní značky maloobchodních řetězců. Ačkoliv tento segment tvoří smysluplnou a stabilní část byznysu, nese s sebou jednu zásadní nevýhodu. Privátní značky typicky generují výrazně nižší marže než prodeje pod vlastním brandem Vita Coco.
Výsledky za druhé čtvrtletí tento strukturální posun jasně potvrdily. Tržby z prodeje kokosové vody a kokosového oleje vyráběného pro privátní značky vystřelily o fascinujících 83 %. Naproti tomu prodeje pod vlastní prémiovou značkou Vita Coco vzrostly „pouze“ o 21 %. Tato propastná divergence v tempu růstu znamená, že se těžiště byznysu přesouvá k méně ziskovým produktům, což efektivně stahuje dolů celkové ziskové marže celé společnosti.
Management se však snaží dívat do budoucnosti s optimismem a opírá se o nové strategické kroky. Ve středu firma oznámila, že úspěšně dokončila akvizici konkurenční společnosti Copra, která se rovněž specializuje na kokosové produkty. Tento krok by měl posílit tržní pozici podniku a přinést nové synergie. Právě tato akvizice, podpořená silnějšími dodávkami pro privátní značky, se stala hlavním katalyzátorem pro vylepšení dlouhodobých výhledů.
Firma díky tomu sebevědomě zvýšila svou prognózu tržeb pro rok 2026. Nově očekává obrat v rozmezí 790 až 805 milionů dolarů, což je citelný posun oproti původnímu odhadu 720 až 735 milionů. Zlepšení se dočkal i výhled upraveného zisku před úroky, daněmi a odpisy (EBITDA), který má výhledově dosáhnout 154 až 161 milionů dolarů. Aby však akcie mohly obhájit svou prémiovou valuaci, budou muset investoři vidět nezvratné důkazy, že tento výjimečný růst dokáže fungovat i bez berliček v podobě jednorázových celních vratek.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Zakázkové procesory doplňuje síťová a úložná infrastruktura Výrobce polovodičů Marvell Technology (MRVL) rozšiřuje své působení v datových centrech prostřednictvím zakázkových...