ZdrojČeskéNoviny.czDatum zveřejnění článku: 22. 9. 2026 Původní článek:ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
Čistý zisk bank vzrostl o 5,5 % na 71,06 miliardy korun
Bilanční suma bank dosáhla 12,09 bilionu korun
Úrokové výnosy vzrostly na 237,3 miliardy korun
Klienti více využívali úvěry, hypotéky i investiční produkty
Českým bankám a spořitelnám se v prvním pololetí dařilo. Jejich souhrnný čistý zisk meziročně vzrostl o 5,5 % na 71,06 miliardy korun, zatímco dál rostla také celková bilanční suma bankovního sektoru. K příznivým výsledkům přispěla dobrá makroekonomická situace, rostoucí vklady klientů i vyšší zájem domácností a firem o úvěry a investiční produkty.
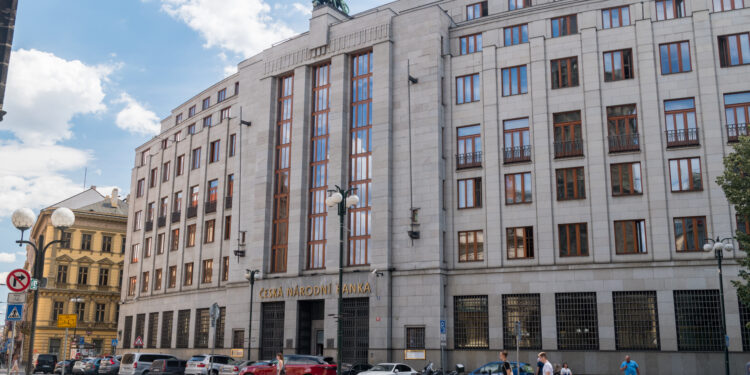
Podle údajů České národní banky dosáhla bilanční suma tuzemských bank ke konci června 12,09 bilionu korun. V meziročním srovnání se zvýšila o 777 miliard korun. Výsledky tak potvrzují pokračující růst českého bankovního sektoru, který těží z příznivější situace domácností i podniků.
Významnou část příjmů bank nadále tvořily úrokové výnosy. V prvních šesti měsících roku se meziročně zvýšily o 11,9 miliardy korun na 237,3 miliardy. Rostly ale také příjmy spojené s poplatky a provizemi, které se zvýšily o 1,8 miliardy na 35,7 miliardy korun.
Celkový zisk z finanční a provozní činnosti dosáhl 143,05 miliardy korun, což představuje meziroční zvýšení o 9,4 miliardy. Banky tak dokázaly zvyšovat své výnosy na více úrovních současně, přičemž významnou roli sehrála aktivita klientů v oblasti úvěrů, hypoték a investování.
Zdroj: Shutterstock
Úvěry a hypotéky podporuje příznivá ekonomická situace
Výsledky bankovního sektoru souvisejí s vývojem české ekonomiky během prvního pololetí. Na straně spotřebitelů pokračovalo oživování poptávky a nálada domácností zůstávala převážně pozitivní. To se promítalo do vyššího zájmu o spotřebitelské úvěry i hypotéky.
Solidní růst mezd a situace na trhu práce současně pomáhaly udržovat míru selhání úvěrů na nízkých úrovních. Pro banky jde o důležitou kombinaci faktorů, protože vedle rostoucí poptávky po financování zůstává příznivá také schopnost klientů své závazky splácet.
Zvýšená aktivita nebyla omezena pouze na domácnosti. Zájem o úvěry rostl také mezi podniky. Přispívalo k tomu oživování poptávky v průmyslovém sektoru a vyšší ochota firem investovat. Banky tak mohly těžit z rostoucí úvěrové aktivity napříč spotřebitelským i podnikovým segmentem.
Růst úvěrů se promítá do výsledků zejména prostřednictvím úrokových příjmů, které zůstávají hlavním pilířem ziskovosti českého bankovního sektoru. Meziroční zvýšení úrokových výnosů o 11,9 miliardy korun znamenalo růst o více než pět procent.
Důležitou roli zároveň hrají vklady klientů. Příznivé makroekonomické prostředí podporovalo jejich další růst, což se společně s úvěrovou aktivitou odrazilo v celkové bilanční sumě sektoru. Meziroční zvýšení o 777 miliard korun posunulo její hodnotu na více než 12 bilionů korun.
Vedle tradičního úvěrového byznysu banky těžily také z rostoucího zájmu klientů o investování. Výnosy z poplatků a provizí za první pololetí dosáhly 35,7 miliardy korun, meziročně tedy vzrostly o 1,8 miliardy.
Vyšší aktivita klientů v oblasti investičních produktů souvisela mimo jiné s výkonností světových finančních trhů i pražské burzy. Index PX za posledních pět let zhodnotil o více než 100 %, což podporovalo zájem klientů o přesun části prostředků směrem k investicím.
Pro banky tento trend představuje další zdroj příjmů vedle úrokového hospodaření. Větší objem prostředků směřujících do investičních produktů se pozitivně promítá právě do příjmů z poplatků a provizí.
Celkový růst zisku bank tak nebyl založen pouze na jednom zdroji. Úrokové výnosy zůstávaly dominantní, zároveň ale rostly i příjmy z dalších služeb. V kombinaci s nízkou mírou selhání úvěrů a vyšší poptávkou po financování vytvořilo toto prostředí podmínky pro další meziroční růst ziskovosti celého sektoru.
Rozdíly jsou nicméně patrné mezi jednotlivými bankami. Zatímco některé velké finanční domy zaznamenaly dvouciferný růst zisku, u jiných došlo k meziročnímu poklesu.
Největší banky vykázaly rozdílný vývoj zisků
Mezi největšími bankovními skupinami zaznamenala výrazný růst zejména Česká spořitelna, jejíž čistý zisk se v prvním pololetí meziročně zvýšil o 11,7 % na 14,3 miliardy korun. Z uvedených tuzemských bank tak dosáhla nejvyššího absolutního čistého zisku.
Skupina ČSOB zvýšila čistý zisk meziročně o 7 % na 10,2 miliardy korun. Růst zaznamenala rovněž veřejně obchodovaná Moneta Money Bank (MONET), jejíž čistý zisk se zvýšil o 8,1 % na 3,3 miliardy korun.
Česká a slovenská UniCredit Bank vykázala za první pololetí čistý zisk 261 milionů eur, což v přepočtu odpovídá přibližně 6,3 miliardy korun. V meziročním srovnání šlo o zvýšení o 8,8 %.
Zdroj: Shutterstock
Ne všechny velké banky ale dokázaly zisk zvýšit. Veřejně obchodované Komerční bance (KOMB) čistý zisk meziročně klesl o 3,3 % na 8,5 miliardy korun. Raiffeisenbank zaznamenala pokles o 5 % na 5,41 miliardy korun.
Výsledky jednotlivých finančních institucí se tak lišily, celý český bankovní sektor ale v souhrnu pokračoval v růstu. Čistý zisk přesahující 71 miliard korun doprovázelo zvýšení úrokových výnosů, příjmů z poplatků a provizí i bilanční sumy.
Bankám pomáhala kombinace několika příznivých faktorů. Domácnosti projevovaly větší zájem o spotřebitelské a hypoteční financování, firmy více využívaly úvěry a klienti zároveň přesouvali další prostředky do investičních produktů. Solidní mzdový růst a zaměstnanost navíc pomáhaly udržovat míru selhání úvěrů na nízké úrovni.
Český bankovní sektor tak během prvních šesti měsíců roku dokázal dále zvýšit ziskovost a rozšířit svou bilanční sumu. Přestože výsledky konkrétních bank nebyly jednotné, souhrnná data ČNB ukazují na meziroční růst hlavních finančních ukazatelů sektoru.
ZdrojČeskéNoviny.czDatum zveřejnění článku: 22. 9. 2026Původní článek: ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Čistý zisk bank vzrostl o 5,5 % na 71,06 miliardy korun
Bilanční suma bank dosáhla 12,09 bilionu korun
Úrokové výnosy vzrostly na 237,3 miliardy korun
Klienti více využívali úvěry, hypotéky i investiční produkty
Českým bankám a spořitelnám se v prvním pololetí dařilo. Jejich souhrnný čistý zisk meziročně vzrostl o 5,5 % na 71,06 miliardy korun, zatímco dál rostla také celková bilanční suma bankovního sektoru. K příznivým výsledkům přispěla dobrá makroekonomická situace, rostoucí vklady klientů i vyšší zájem domácností a firem o úvěry a investiční produkty.
Podle údajů České národní banky dosáhla bilanční suma tuzemských bank ke konci června 12,09 bilionu korun. V meziročním srovnání se zvýšila o 777 miliard korun. Výsledky tak potvrzují pokračující růst českého bankovního sektoru, který těží z příznivější situace domácností i podniků.
Významnou část příjmů bank nadále tvořily úrokové výnosy. V prvních šesti měsících roku se meziročně zvýšily o 11,9 miliardy korun na 237,3 miliardy. Rostly ale také příjmy spojené s poplatky a provizemi, které se zvýšily o 1,8 miliardy na 35,7 miliardy korun.
Celkový zisk z finanční a provozní činnosti dosáhl 143,05 miliardy korun, což představuje meziroční zvýšení o 9,4 miliardy. Banky tak dokázaly zvyšovat své výnosy na více úrovních současně, přičemž významnou roli sehrála aktivita klientů v oblasti úvěrů, hypoték a investování.
Úvěry a hypotéky podporuje příznivá ekonomická situace
Výsledky bankovního sektoru souvisejí s vývojem české ekonomiky během prvního pololetí. Na straně spotřebitelů pokračovalo oživování poptávky a nálada domácností zůstávala převážně pozitivní. To se promítalo do vyššího zájmu o spotřebitelské úvěry i hypotéky.
Solidní růst mezd a situace na trhu práce současně pomáhaly udržovat míru selhání úvěrů na nízkých úrovních. Pro banky jde o důležitou kombinaci faktorů, protože vedle rostoucí poptávky po financování zůstává příznivá také schopnost klientů své závazky splácet.
Zvýšená aktivita nebyla omezena pouze na domácnosti. Zájem o úvěry rostl také mezi podniky. Přispívalo k tomu oživování poptávky v průmyslovém sektoru a vyšší ochota firem investovat. Banky tak mohly těžit z rostoucí úvěrové aktivity napříč spotřebitelským i podnikovým segmentem.
Růst úvěrů se promítá do výsledků zejména prostřednictvím úrokových příjmů, které zůstávají hlavním pilířem ziskovosti českého bankovního sektoru. Meziroční zvýšení úrokových výnosů o 11,9 miliardy korun znamenalo růst o více než pět procent.
Důležitou roli zároveň hrají vklady klientů. Příznivé makroekonomické prostředí podporovalo jejich další růst, což se společně s úvěrovou aktivitou odrazilo v celkové bilanční sumě sektoru. Meziroční zvýšení o 777 miliard korun posunulo její hodnotu na více než 12 bilionů korun.
Investiční produkty zvyšují příjmy z poplatků
Vedle tradičního úvěrového byznysu banky těžily také z rostoucího zájmu klientů o investování. Výnosy z poplatků a provizí za první pololetí dosáhly 35,7 miliardy korun, meziročně tedy vzrostly o 1,8 miliardy.
Vyšší aktivita klientů v oblasti investičních produktů souvisela mimo jiné s výkonností světových finančních trhů i pražské burzy. Index PX za posledních pět let zhodnotil o více než 100 %, což podporovalo zájem klientů o přesun části prostředků směrem k investicím.
Pro banky tento trend představuje další zdroj příjmů vedle úrokového hospodaření. Větší objem prostředků směřujících do investičních produktů se pozitivně promítá právě do příjmů z poplatků a provizí.
Celkový růst zisku bank tak nebyl založen pouze na jednom zdroji. Úrokové výnosy zůstávaly dominantní, zároveň ale rostly i příjmy z dalších služeb. V kombinaci s nízkou mírou selhání úvěrů a vyšší poptávkou po financování vytvořilo toto prostředí podmínky pro další meziroční růst ziskovosti celého sektoru.
Rozdíly jsou nicméně patrné mezi jednotlivými bankami. Zatímco některé velké finanční domy zaznamenaly dvouciferný růst zisku, u jiných došlo k meziročnímu poklesu.
Největší banky vykázaly rozdílný vývoj zisků
Mezi největšími bankovními skupinami zaznamenala výrazný růst zejména Česká spořitelna, jejíž čistý zisk se v prvním pololetí meziročně zvýšil o 11,7 % na 14,3 miliardy korun. Z uvedených tuzemských bank tak dosáhla nejvyššího absolutního čistého zisku.
Skupina ČSOB zvýšila čistý zisk meziročně o 7 % na 10,2 miliardy korun. Růst zaznamenala rovněž veřejně obchodovaná Moneta Money Bank , jejíž čistý zisk se zvýšil o 8,1 % na 3,3 miliardy korun.
Česká a slovenská UniCredit Bank vykázala za první pololetí čistý zisk 261 milionů eur, což v přepočtu odpovídá přibližně 6,3 miliardy korun. V meziročním srovnání šlo o zvýšení o 8,8 %.
Ne všechny velké banky ale dokázaly zisk zvýšit. Veřejně obchodované Komerční bance čistý zisk meziročně klesl o 3,3 % na 8,5 miliardy korun. Raiffeisenbank zaznamenala pokles o 5 % na 5,41 miliardy korun.
Výsledky jednotlivých finančních institucí se tak lišily, celý český bankovní sektor ale v souhrnu pokračoval v růstu. Čistý zisk přesahující 71 miliard korun doprovázelo zvýšení úrokových výnosů, příjmů z poplatků a provizí i bilanční sumy.
Bankám pomáhala kombinace několika příznivých faktorů. Domácnosti projevovaly větší zájem o spotřebitelské a hypoteční financování, firmy více využívaly úvěry a klienti zároveň přesouvali další prostředky do investičních produktů. Solidní mzdový růst a zaměstnanost navíc pomáhaly udržovat míru selhání úvěrů na nízké úrovni.
Český bankovní sektor tak během prvních šesti měsíců roku dokázal dále zvýšit ziskovost a rozšířit svou bilanční sumu. Přestože výsledky konkrétních bank nebyly jednotné, souhrnná data ČNB ukazují na meziroční růst hlavních finančních ukazatelů sektoru.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
ZdrojČeskéNoviny.czDatum zveřejnění článku: 22. 9. 2026Původní článek: ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Čistý zisk bank vzrostl o 5,5 % na 71,06 miliardy korun
Bilanční suma bank dosáhla 12,09 bilionu korun
Úrokové výnosy vzrostly na 237,3 miliardy korun
Klienti více využívali úvěry, hypotéky i investiční produkty
Českým bankám a spořitelnám se v prvním pololetí dařilo. Jejich souhrnný čistý zisk meziročně vzrostl o 5,5 % na 71,06 miliardy korun, zatímco dál rostla také celková bilanční suma bankovního sektoru. K příznivým výsledkům přispěla dobrá makroekonomická situace, rostoucí vklady klientů i vyšší zájem domácností a firem o úvěry a investiční produkty.
Podle údajů České národní banky dosáhla bilanční suma tuzemských bank ke konci června 12,09 bilionu korun. V meziročním srovnání se zvýšila o 777 miliard korun. Výsledky tak potvrzují pokračující růst českého bankovního sektoru, který těží z příznivější situace domácností i podniků.
Významnou část příjmů bank nadále tvořily úrokové výnosy. V prvních šesti měsících roku se meziročně zvýšily o 11,9 miliardy korun na 237,3 miliardy. Rostly ale také příjmy spojené s poplatky a provizemi, které se zvýšily o 1,8 miliardy na 35,7 miliardy korun.
Celkový zisk z finanční a provozní činnosti dosáhl 143,05 miliardy korun, což představuje meziroční zvýšení o 9,4 miliardy. Banky tak dokázaly zvyšovat své výnosy na více úrovních současně, přičemž významnou roli sehrála aktivita klientů v oblasti úvěrů, hypoték a investování.
Úvěry a hypotéky podporuje příznivá ekonomická situace
Výsledky bankovního sektoru souvisejí s vývojem české ekonomiky během prvního pololetí. Na straně spotřebitelů pokračovalo oživování poptávky a nálada domácností zůstávala převážně pozitivní. To se promítalo do vyššího zájmu o spotřebitelské úvěry i hypotéky.
Solidní růst mezd a situace na trhu práce současně pomáhaly udržovat míru selhání úvěrů na nízkých úrovních. Pro banky jde o důležitou kombinaci faktorů, protože vedle rostoucí poptávky po financování zůstává příznivá také schopnost klientů své závazky splácet.
Zvýšená aktivita nebyla omezena pouze na domácnosti. Zájem o úvěry rostl také mezi podniky. Přispívalo k tomu oživování poptávky v průmyslovém sektoru a vyšší ochota firem investovat. Banky tak mohly těžit z rostoucí úvěrové aktivity napříč spotřebitelským i podnikovým segmentem.
Růst úvěrů se promítá do výsledků zejména prostřednictvím úrokových příjmů, které zůstávají hlavním pilířem ziskovosti českého bankovního sektoru. Meziroční zvýšení úrokových výnosů o 11,9 miliardy korun znamenalo růst o více než pět procent.
Důležitou roli zároveň hrají vklady klientů. Příznivé makroekonomické prostředí podporovalo jejich další růst, což se společně s úvěrovou aktivitou odrazilo v celkové bilanční sumě sektoru. Meziroční zvýšení o 777 miliard korun posunulo její hodnotu na více než 12 bilionů korun.
Investiční produkty zvyšují příjmy z poplatků
Vedle tradičního úvěrového byznysu banky těžily také z rostoucího zájmu klientů o investování. Výnosy z poplatků a provizí za první pololetí dosáhly 35,7 miliardy korun, meziročně tedy vzrostly o 1,8 miliardy.
Vyšší aktivita klientů v oblasti investičních produktů souvisela mimo jiné s výkonností světových finančních trhů i pražské burzy. Index PX za posledních pět let zhodnotil o více než 100 %, což podporovalo zájem klientů o přesun části prostředků směrem k investicím.
Pro banky tento trend představuje další zdroj příjmů vedle úrokového hospodaření. Větší objem prostředků směřujících do investičních produktů se pozitivně promítá právě do příjmů z poplatků a provizí.
Celkový růst zisku bank tak nebyl založen pouze na jednom zdroji. Úrokové výnosy zůstávaly dominantní, zároveň ale rostly i příjmy z dalších služeb. V kombinaci s nízkou mírou selhání úvěrů a vyšší poptávkou po financování vytvořilo toto prostředí podmínky pro další meziroční růst ziskovosti celého sektoru.
Rozdíly jsou nicméně patrné mezi jednotlivými bankami. Zatímco některé velké finanční domy zaznamenaly dvouciferný růst zisku, u jiných došlo k meziročnímu poklesu.
Největší banky vykázaly rozdílný vývoj zisků
Mezi největšími bankovními skupinami zaznamenala výrazný růst zejména Česká spořitelna, jejíž čistý zisk se v prvním pololetí meziročně zvýšil o 11,7 % na 14,3 miliardy korun. Z uvedených tuzemských bank tak dosáhla nejvyššího absolutního čistého zisku.
Skupina ČSOB zvýšila čistý zisk meziročně o 7 % na 10,2 miliardy korun. Růst zaznamenala rovněž veřejně obchodovaná Moneta Money Bank (MONET), jejíž čistý zisk se zvýšil o 8,1 % na 3,3 miliardy korun.
Česká a slovenská UniCredit Bank vykázala za první pololetí čistý zisk 261 milionů eur, což v přepočtu odpovídá přibližně 6,3 miliardy korun. V meziročním srovnání šlo o zvýšení o 8,8 %.
Ne všechny velké banky ale dokázaly zisk zvýšit. Veřejně obchodované Komerční bance (KOMB) čistý zisk meziročně klesl o 3,3 % na 8,5 miliardy korun. Raiffeisenbank zaznamenala pokles o 5 % na 5,41 miliardy korun.
Výsledky jednotlivých finančních institucí se tak lišily, celý český bankovní sektor ale v souhrnu pokračoval v růstu. Čistý zisk přesahující 71 miliard korun doprovázelo zvýšení úrokových výnosů, příjmů z poplatků a provizí i bilanční sumy.
Bankám pomáhala kombinace několika příznivých faktorů. Domácnosti projevovaly větší zájem o spotřebitelské a hypoteční financování, firmy více využívaly úvěry a klienti zároveň přesouvali další prostředky do investičních produktů. Solidní mzdový růst a zaměstnanost navíc pomáhaly udržovat míru selhání úvěrů na nízké úrovni.
Český bankovní sektor tak během prvních šesti měsíců roku dokázal dále zvýšit ziskovost a rozšířit svou bilanční sumu. Přestože výsledky konkrétních bank nebyly jednotné, souhrnná data ČNB ukazují na meziroční růst hlavních finančních ukazatelů sektoru.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Amazon odmítá nákupy prostřednictvím externího agenta Dvě velké platformy elektronického obchodu zvolily rozdílný přístup k nástupu autonomních nákupních agentů. Amazon.com,...
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.