ZdrojČeskéNoviny.czDatum zveřejnění článku: 17. 9. 2026 Původní článek:ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
ČNB jednomyslně ponechala základní úrokovou sazbu na 3,75 %
Vyšší úroky dál zdražují financování domácností a firem
Další zvýšení sazeb ještě letos zůstává ve hře
Bankovní rada nadále vnímá převahu proinflačních rizik
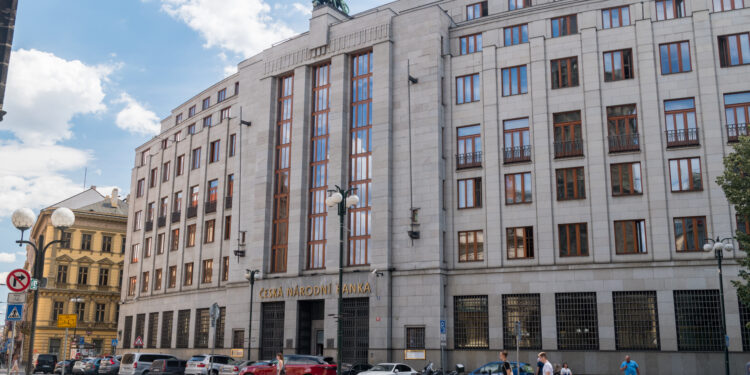
České úrokové sazby se nemění. Bankovní rada České národní banky ponechala základní úrokovou sazbu na 3,75 % a pro zachování současného nastavení měnové politiky hlasovala jednomyslně. Sazba tak zůstává na úrovni, na kterou ji centrální banka zvýšila letos v červnu.
Rozhodnutí odpovídalo očekávání finančního trhu. Česká národní banka se rozhodla vyčkávat navzdory tomu, že centrální banky eurozóny i Spojených států v září přistoupily ke zpřísnění své měnové politiky. Tuzemská centrální banka ale zároveň dává najevo, že současné nastavení nemusí být definitivní. V české ekonomice podle bankovní rady nadále převažují rizika, která by mohla vést k vyšší inflaci.
Beze změny zůstaly také další dvě klíčové sazby ČNB. Lombardní sazba, za kterou si obchodní banky mohou půjčovat od centrální banky proti zástavě cenných papírů, činí 4,75 %. Diskontní sazba zůstává na 2,75 %. Na tuto sazbu jsou mimo jiné navázána některá penále za nesplácené úvěry.
Současné rozhodnutí přichází po období výrazných změn českých úrokových sazeb. Během inflační vlny držela ČNB základní sazbu na sedmi procentech. S cyklem jejího snižování začala v prosinci 2023 a do loňského května sazba postupně klesla na 3,5 %. Na této úrovni zůstala až do letošního června, kdy bankovní rada změnila směr a sazbu zvýšila o čtvrt procentního bodu na současných 3,75 %.
Zdroj: Shutterstock
Bankovní rada upozorňuje na přetrvávající inflační rizika
Jednomyslné rozhodnutí sazby nezvyšovat neznamená, že by ČNB považovala inflační rizika za vyřešená. Bankovní rada se shodla, že v domácí ekonomice nyní převažují faktory působící směrem k vyšší inflaci. Relativně přísná měnová politika proto podle guvernéra Aleše Michla zůstává potřebná, aby se inflace dlouhodobě pohybovala poblíž dvouprocentního cíle ČNB.
Jedním z hlavních rizik je pokračující rychlý růst mezd, který souvisí s přetrvávajícím napětím na českém trhu práce. Vývoj mezd tak zůstává jednou z oblastí, které mohou ovlivnit budoucí rozhodování bankovní rady.
Další riziko představuje možné rychlejší vytváření peněz v ekonomice prostřednictvím vyššího dluhového financování. ČNB v této souvislosti upozorňuje jak na domácnosti, tak na vládní instituce. Pokud by zadlužování zesílilo, mohlo by přispívat k inflačním tlakům a komplikovat snahu centrální banky dlouhodobě stabilizovat cenový vývoj kolem jejího cíle.
Do rozhodování vstupuje také geopolitická situace. ČNB sleduje konflikt na Blízkém východě a jeho možné ekonomické dopady. Právě vývoj cen energetických komodit může představovat další zdroj inflačních tlaků. Drahá ropa a vysoké ceny plynu se mohou promítat také do cen elektřiny a vytvořit nový inflační impulz v příštím roce.
Centrální banka proto zatím volí vyčkávací přístup. Sazby sice nezvýšila, současně ale zachovává poměrně restriktivní nastavení měnové politiky a nechává si otevřený prostor pro další reakci, pokud by se proinflační rizika začala naplňovat.
Finanční trhy stabilitu sazeb očekávaly, což se projevilo také na kurzu české měny. Koruna na rozhodnutí ČNB výrazněji nereagovala, protože ponechání základní sazby na 3,75 % nepředstavovalo pro investory zásadní překvapení.
Česká centrální banka má zároveň ve srovnání s Evropskou centrální bankou určitý prostor k vyčkávání. I po aktuálním rozhodnutí zůstává její depozitní sazba o 125 bazických bodů nad odpovídající sazbou ECB. Evropská centrální banka přitom nedávno své sazby zvýšila.
Vývoj v dalších měsících bude záviset především na tom, zda se současná proinflační rizika skutečně projeví ve vývoji spotřebitelských cen. Mezi významné faktory patří ceny ropy, plynu a elektřiny, stejně jako domácí mzdové tlaky a vývoj úvěrového financování.
Možnost dalšího zpřísnění měnové politiky ještě během letošního roku proto zůstává otevřená. ČNB má před sebou dvě zbývající letošní měnověpolitická zasedání a případné zvýšení základní sazby na 4 % nelze vyloučit. Pro takový krok však bankovní rada zatím nenašla dostatečný důvod.
Část restriktivního působení navíc zajišťují samotné finanční trhy prostřednictvím vyšších tržních úrokových sazeb. Ty tlumí ekonomickou aktivitu a mohou tak pomáhat omezovat inflační tlaky i bez okamžitého dalšího zásahu centrální banky.
Aktuální rozhodnutí proto představuje především pokračování opatrného přístupu. ČNB sazby nyní neposouvá výše, ale zároveň nedává signál, že by se připravovala na jejich snižování. Hlavní pozornost zůstává zaměřena na inflaci a rizika, která by mohla její návrat k dlouhodobě stabilním hodnotám komplikovat.
Vyšší úroky dál dopadají na domácnosti i firmy
Úroveň sazeb ČNB má přímý význam pro úvěrové i spořicí produkty v české ekonomice. Od sazeb centrální banky se odvíjí úročení bankovních vkladů a úvěrů, takže nastavení měnové politiky postupně ovlivňuje finanční podmínky domácností i podniků.
Zdroj: Shutterstock
Pro firmy znamenají vyšší úrokové sazby dražší financování investic a provozu. Cena vypůjčených peněz může ovlivňovat jejich rozhodování o nových projektech nebo financování běžných podnikatelských aktivit. Domácnosti se s vyššími úroky setkávají především u úvěrů a financování bydlení.
Právě dostupnost vlastního bydlení zůstává významným tématem, zejména v Praze. Vyšší úroková sazba se neprojevuje pouze ve velikosti měsíční splátky hypotéky. Zvyšuje také požadavky na bonitu klientů, takže domácnost může při stejném příjmu dosáhnout na nižší objem úvěru.
Vyšší sazby mají současně opačný efekt na úspory. Při vyšších úrocích roste potenciální zhodnocení peněz uložených na bankovních účtech. Měnová politika tak na jedné straně zdražuje úvěrové financování, zatímco na druhé podporuje výnosy z bankovních vkladů.
ČNB se nyní nachází v situaci, kdy musí vyvažovat tato působení s hlavním cílem v podobě cenové stability. Základní sazba 3,75 % zatím zůstává beze změny, další kroky ale budou záviset na vývoji domácích i zahraničních inflačních tlaků. Jednomyslné rozhodnutí bankovní rady ukazuje shodu na současném nastavení, zároveň však přetrvávající proinflační rizika ponechávají prostor pro další zpřísnění měnové politiky.
ZdrojČeskéNoviny.czDatum zveřejnění článku: 17. 9. 2026Původní článek: ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
ČNB jednomyslně ponechala základní úrokovou sazbu na 3,75 %
Vyšší úroky dál zdražují financování domácností a firem
Další zvýšení sazeb ještě letos zůstává ve hře
Bankovní rada nadále vnímá převahu proinflačních rizik
České úrokové sazby se nemění. Bankovní rada České národní banky ponechala základní úrokovou sazbu na 3,75 % a pro zachování současného nastavení měnové politiky hlasovala jednomyslně. Sazba tak zůstává na úrovni, na kterou ji centrální banka zvýšila letos v červnu.
Rozhodnutí odpovídalo očekávání finančního trhu. Česká národní banka se rozhodla vyčkávat navzdory tomu, že centrální banky eurozóny i Spojených států v září přistoupily ke zpřísnění své měnové politiky. Tuzemská centrální banka ale zároveň dává najevo, že současné nastavení nemusí být definitivní. V české ekonomice podle bankovní rady nadále převažují rizika, která by mohla vést k vyšší inflaci.
Beze změny zůstaly také další dvě klíčové sazby ČNB. Lombardní sazba, za kterou si obchodní banky mohou půjčovat od centrální banky proti zástavě cenných papírů, činí 4,75 %. Diskontní sazba zůstává na 2,75 %. Na tuto sazbu jsou mimo jiné navázána některá penále za nesplácené úvěry.
Současné rozhodnutí přichází po období výrazných změn českých úrokových sazeb. Během inflační vlny držela ČNB základní sazbu na sedmi procentech. S cyklem jejího snižování začala v prosinci 2023 a do loňského května sazba postupně klesla na 3,5 %. Na této úrovni zůstala až do letošního června, kdy bankovní rada změnila směr a sazbu zvýšila o čtvrt procentního bodu na současných 3,75 %.
Bankovní rada upozorňuje na přetrvávající inflační rizika
Jednomyslné rozhodnutí sazby nezvyšovat neznamená, že by ČNB považovala inflační rizika za vyřešená. Bankovní rada se shodla, že v domácí ekonomice nyní převažují faktory působící směrem k vyšší inflaci. Relativně přísná měnová politika proto podle guvernéra Aleše Michla zůstává potřebná, aby se inflace dlouhodobě pohybovala poblíž dvouprocentního cíle ČNB.
Jedním z hlavních rizik je pokračující rychlý růst mezd, který souvisí s přetrvávajícím napětím na českém trhu práce. Vývoj mezd tak zůstává jednou z oblastí, které mohou ovlivnit budoucí rozhodování bankovní rady.
Další riziko představuje možné rychlejší vytváření peněz v ekonomice prostřednictvím vyššího dluhového financování. ČNB v této souvislosti upozorňuje jak na domácnosti, tak na vládní instituce. Pokud by zadlužování zesílilo, mohlo by přispívat k inflačním tlakům a komplikovat snahu centrální banky dlouhodobě stabilizovat cenový vývoj kolem jejího cíle.
Do rozhodování vstupuje také geopolitická situace. ČNB sleduje konflikt na Blízkém východě a jeho možné ekonomické dopady. Právě vývoj cen energetických komodit může představovat další zdroj inflačních tlaků. Drahá ropa a vysoké ceny plynu se mohou promítat také do cen elektřiny a vytvořit nový inflační impulz v příštím roce.
Centrální banka proto zatím volí vyčkávací přístup. Sazby sice nezvýšila, současně ale zachovává poměrně restriktivní nastavení měnové politiky a nechává si otevřený prostor pro další reakci, pokud by se proinflační rizika začala naplňovat.
Další zvýšení sazeb zůstává ve hře
Finanční trhy stabilitu sazeb očekávaly, což se projevilo také na kurzu české měny. Koruna na rozhodnutí ČNB výrazněji nereagovala, protože ponechání základní sazby na 3,75 % nepředstavovalo pro investory zásadní překvapení.
Česká centrální banka má zároveň ve srovnání s Evropskou centrální bankou určitý prostor k vyčkávání. I po aktuálním rozhodnutí zůstává její depozitní sazba o 125 bazických bodů nad odpovídající sazbou ECB. Evropská centrální banka přitom nedávno své sazby zvýšila.
Vývoj v dalších měsících bude záviset především na tom, zda se současná proinflační rizika skutečně projeví ve vývoji spotřebitelských cen. Mezi významné faktory patří ceny ropy, plynu a elektřiny, stejně jako domácí mzdové tlaky a vývoj úvěrového financování.
Možnost dalšího zpřísnění měnové politiky ještě během letošního roku proto zůstává otevřená. ČNB má před sebou dvě zbývající letošní měnověpolitická zasedání a případné zvýšení základní sazby na 4 % nelze vyloučit. Pro takový krok však bankovní rada zatím nenašla dostatečný důvod.
Část restriktivního působení navíc zajišťují samotné finanční trhy prostřednictvím vyšších tržních úrokových sazeb. Ty tlumí ekonomickou aktivitu a mohou tak pomáhat omezovat inflační tlaky i bez okamžitého dalšího zásahu centrální banky.
Aktuální rozhodnutí proto představuje především pokračování opatrného přístupu. ČNB sazby nyní neposouvá výše, ale zároveň nedává signál, že by se připravovala na jejich snižování. Hlavní pozornost zůstává zaměřena na inflaci a rizika, která by mohla její návrat k dlouhodobě stabilním hodnotám komplikovat.
Vyšší úroky dál dopadají na domácnosti i firmy
Úroveň sazeb ČNB má přímý význam pro úvěrové i spořicí produkty v české ekonomice. Od sazeb centrální banky se odvíjí úročení bankovních vkladů a úvěrů, takže nastavení měnové politiky postupně ovlivňuje finanční podmínky domácností i podniků.
Pro firmy znamenají vyšší úrokové sazby dražší financování investic a provozu. Cena vypůjčených peněz může ovlivňovat jejich rozhodování o nových projektech nebo financování běžných podnikatelských aktivit. Domácnosti se s vyššími úroky setkávají především u úvěrů a financování bydlení.
Právě dostupnost vlastního bydlení zůstává významným tématem, zejména v Praze. Vyšší úroková sazba se neprojevuje pouze ve velikosti měsíční splátky hypotéky. Zvyšuje také požadavky na bonitu klientů, takže domácnost může při stejném příjmu dosáhnout na nižší objem úvěru.
Vyšší sazby mají současně opačný efekt na úspory. Při vyšších úrocích roste potenciální zhodnocení peněz uložených na bankovních účtech. Měnová politika tak na jedné straně zdražuje úvěrové financování, zatímco na druhé podporuje výnosy z bankovních vkladů.
ČNB se nyní nachází v situaci, kdy musí vyvažovat tato působení s hlavním cílem v podobě cenové stability. Základní sazba 3,75 % zatím zůstává beze změny, další kroky ale budou záviset na vývoji domácích i zahraničních inflačních tlaků. Jednomyslné rozhodnutí bankovní rady ukazuje shodu na současném nastavení, zároveň však přetrvávající proinflační rizika ponechávají prostor pro další zpřísnění měnové politiky.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
ZdrojČeskéNoviny.czDatum zveřejnění článku: 17. 9. 2026Původní článek: ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
ČNB jednomyslně ponechala základní úrokovou sazbu na 3,75 %
Vyšší úroky dál zdražují financování domácností a firem
Další zvýšení sazeb ještě letos zůstává ve hře
Bankovní rada nadále vnímá převahu proinflačních rizik
České úrokové sazby se nemění. Bankovní rada České národní banky ponechala základní úrokovou sazbu na 3,75 % a pro zachování současného nastavení měnové politiky hlasovala jednomyslně. Sazba tak zůstává na úrovni, na kterou ji centrální banka zvýšila letos v červnu.
Rozhodnutí odpovídalo očekávání finančního trhu. Česká národní banka se rozhodla vyčkávat navzdory tomu, že centrální banky eurozóny i Spojených států v září přistoupily ke zpřísnění své měnové politiky. Tuzemská centrální banka ale zároveň dává najevo, že současné nastavení nemusí být definitivní. V české ekonomice podle bankovní rady nadále převažují rizika, která by mohla vést k vyšší inflaci.
Beze změny zůstaly také další dvě klíčové sazby ČNB. Lombardní sazba, za kterou si obchodní banky mohou půjčovat od centrální banky proti zástavě cenných papírů, činí 4,75 %. Diskontní sazba zůstává na 2,75 %. Na tuto sazbu jsou mimo jiné navázána některá penále za nesplácené úvěry.
Současné rozhodnutí přichází po období výrazných změn českých úrokových sazeb. Během inflační vlny držela ČNB základní sazbu na sedmi procentech. S cyklem jejího snižování začala v prosinci 2023 a do loňského května sazba postupně klesla na 3,5 %. Na této úrovni zůstala až do letošního června, kdy bankovní rada změnila směr a sazbu zvýšila o čtvrt procentního bodu na současných 3,75 %.
Bankovní rada upozorňuje na přetrvávající inflační rizika
Jednomyslné rozhodnutí sazby nezvyšovat neznamená, že by ČNB považovala inflační rizika za vyřešená. Bankovní rada se shodla, že v domácí ekonomice nyní převažují faktory působící směrem k vyšší inflaci. Relativně přísná měnová politika proto podle guvernéra Aleše Michla zůstává potřebná, aby se inflace dlouhodobě pohybovala poblíž dvouprocentního cíle ČNB.
Jedním z hlavních rizik je pokračující rychlý růst mezd, který souvisí s přetrvávajícím napětím na českém trhu práce. Vývoj mezd tak zůstává jednou z oblastí, které mohou ovlivnit budoucí rozhodování bankovní rady.
Další riziko představuje možné rychlejší vytváření peněz v ekonomice prostřednictvím vyššího dluhového financování. ČNB v této souvislosti upozorňuje jak na domácnosti, tak na vládní instituce. Pokud by zadlužování zesílilo, mohlo by přispívat k inflačním tlakům a komplikovat snahu centrální banky dlouhodobě stabilizovat cenový vývoj kolem jejího cíle.
Do rozhodování vstupuje také geopolitická situace. ČNB sleduje konflikt na Blízkém východě a jeho možné ekonomické dopady. Právě vývoj cen energetických komodit může představovat další zdroj inflačních tlaků. Drahá ropa a vysoké ceny plynu se mohou promítat také do cen elektřiny a vytvořit nový inflační impulz v příštím roce.
Centrální banka proto zatím volí vyčkávací přístup. Sazby sice nezvýšila, současně ale zachovává poměrně restriktivní nastavení měnové politiky a nechává si otevřený prostor pro další reakci, pokud by se proinflační rizika začala naplňovat.
Další zvýšení sazeb zůstává ve hře
Finanční trhy stabilitu sazeb očekávaly, což se projevilo také na kurzu české měny. Koruna na rozhodnutí ČNB výrazněji nereagovala, protože ponechání základní sazby na 3,75 % nepředstavovalo pro investory zásadní překvapení.
Česká centrální banka má zároveň ve srovnání s Evropskou centrální bankou určitý prostor k vyčkávání. I po aktuálním rozhodnutí zůstává její depozitní sazba o 125 bazických bodů nad odpovídající sazbou ECB. Evropská centrální banka přitom nedávno své sazby zvýšila.
Vývoj v dalších měsících bude záviset především na tom, zda se současná proinflační rizika skutečně projeví ve vývoji spotřebitelských cen. Mezi významné faktory patří ceny ropy, plynu a elektřiny, stejně jako domácí mzdové tlaky a vývoj úvěrového financování.
Možnost dalšího zpřísnění měnové politiky ještě během letošního roku proto zůstává otevřená. ČNB má před sebou dvě zbývající letošní měnověpolitická zasedání a případné zvýšení základní sazby na 4 % nelze vyloučit. Pro takový krok však bankovní rada zatím nenašla dostatečný důvod.
Část restriktivního působení navíc zajišťují samotné finanční trhy prostřednictvím vyšších tržních úrokových sazeb. Ty tlumí ekonomickou aktivitu a mohou tak pomáhat omezovat inflační tlaky i bez okamžitého dalšího zásahu centrální banky.
Aktuální rozhodnutí proto představuje především pokračování opatrného přístupu. ČNB sazby nyní neposouvá výše, ale zároveň nedává signál, že by se připravovala na jejich snižování. Hlavní pozornost zůstává zaměřena na inflaci a rizika, která by mohla její návrat k dlouhodobě stabilním hodnotám komplikovat.
Vyšší úroky dál dopadají na domácnosti i firmy
Úroveň sazeb ČNB má přímý význam pro úvěrové i spořicí produkty v české ekonomice. Od sazeb centrální banky se odvíjí úročení bankovních vkladů a úvěrů, takže nastavení měnové politiky postupně ovlivňuje finanční podmínky domácností i podniků.
Pro firmy znamenají vyšší úrokové sazby dražší financování investic a provozu. Cena vypůjčených peněz může ovlivňovat jejich rozhodování o nových projektech nebo financování běžných podnikatelských aktivit. Domácnosti se s vyššími úroky setkávají především u úvěrů a financování bydlení.
Právě dostupnost vlastního bydlení zůstává významným tématem, zejména v Praze. Vyšší úroková sazba se neprojevuje pouze ve velikosti měsíční splátky hypotéky. Zvyšuje také požadavky na bonitu klientů, takže domácnost může při stejném příjmu dosáhnout na nižší objem úvěru.
Vyšší sazby mají současně opačný efekt na úspory. Při vyšších úrocích roste potenciální zhodnocení peněz uložených na bankovních účtech. Měnová politika tak na jedné straně zdražuje úvěrové financování, zatímco na druhé podporuje výnosy z bankovních vkladů.
ČNB se nyní nachází v situaci, kdy musí vyvažovat tato působení s hlavním cílem v podobě cenové stability. Základní sazba 3,75 % zatím zůstává beze změny, další kroky ale budou záviset na vývoji domácích i zahraničních inflačních tlaků. Jednomyslné rozhodnutí bankovní rady ukazuje shodu na současném nastavení, zároveň však přetrvávající proinflační rizika ponechávají prostor pro další zpřísnění měnové politiky.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.