ZdrojČeskéNoviny.czDatum zveřejnění článku: 9. 11. 2026 Původní článek:ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
Poměr cen nemovitostí k příjmům v Česku vzrostl o 25,8 %
Česko zaznamenalo čtvrtý nejvyšší nárůst v celé Evropské unii
Ceny českých nemovitostí ve druhém čtvrtletí meziročně vzrostly o 8,6 %
Dostupnost bydlení ovlivňují také hypoteční sazby a příjmy domácností
Dostupnost vlastního bydlení se v České republice za posledních deset let výrazně zhoršila. Podle nejnovějších údajů evropského statistického úřadu Eurostat vzrostl mezi lety 2015 a 2025 poměr cen nemovitostí k příjmům českých domácností o 25,8 %, což představuje čtvrtý nejvyšší nárůst v celé Evropské unii. Rychlejší zhoršení tohoto ukazatele zaznamenaly pouze Portugalsko, Nizozemsko a Maďarsko.
Rostoucí nepoměr mezi cenami nemovitostí a příjmy přitom není pouze českým problémem. V celé Evropské unii byl sledovaný ukazatel v roce 2025 o 6,8 % vyšší než v roce 2015, což potvrzuje, že ceny bydlení v posledním desetiletí obecně rostly rychleji než příjmy obyvatel. Mezi jednotlivými státy však existují výrazné rozdíly.
Český realitní trh navíc pokračuje v růstu i letos. Ve druhém čtvrtletí roku 2026 se ceny rezidenčních nemovitostí meziročně zvýšily o 8,6 %. Přestože tempo zdražování oproti začátku roku zpomalilo, nadále jde o výrazný růst, který může komplikovat pořízení vlastního bydlení zejména domácnostem závislým na hypotečním financování.
Zdroj: Shutterstock
Česko zaznamenalo čtvrtý nejvyšší růst cen nemovitostí vůči příjmům v EU
Údaje Eurostatu ukazují, že evropský trh s bydlením prošel během posledního desetiletí výraznými změnami. V řadě zemí rostly ceny rezidenčních nemovitostí rychleji než příjmy domácností, což se promítlo do zhoršení jejich relativní dostupnosti.
Základním sledovaným ukazatelem je poměr cen nemovitostí k příjmům domácností, označovaný také jako price-to-income ratio.
Tento ukazatel porovnává vývoj cen nemovitostí s vývojem příjmů domácností přepočtených na obyvatele. Výsledná hodnota se následně vztahuje k určitému výchozímu období, v tomto případě k roku 2015.
Pokud ceny nemovitostí rostou rychleji než příjmy, poměr se zvyšuje. Naopak pokud příjmy domácností rostou rychleji než ceny bydlení, ukazatel klesá.
Stejný princip platí také při poklesu cen. Pokud nemovitosti zlevňují rychleji než příjmy, poměr se snižuje a relativní dostupnost bydlení se podle tohoto měřítka zlepšuje.
Jestliže se ceny nemovitostí a příjmy vyvíjejí shodným tempem, poměr zůstává beze změny.
Podle Eurostatu se sledovaný poměr mezi lety 2015 a 2025 zvýšil v 17 členských státech Evropské unie. Ve zbývajících deseti zemích naopak klesl.
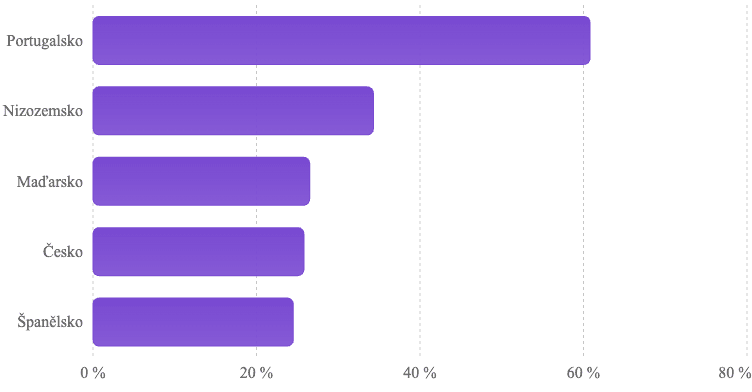
Nejvýraznější nárůst zaznamenalo Portugalsko, kde se poměr cen nemovitostí k příjmům domácností zvýšil o 60,8 %.
Na druhém místě skončilo Nizozemsko s růstem o 34,3 % a třetí Maďarsko, kde ukazatel vzrostl o 26,5 %.
Česká republika obsadila čtvrtou příčku s nárůstem o 25,8 %, následovaná Španělskem s růstem o 24,5 %.
Země s nejvyšším nárůstem poměru cen nemovitostí k příjmům v letech 2015–2025
Zdroj: Eurostat
Výsledky ukazují, že Česká republika patří mezi evropské země, kde se ceny bydlení v uplynulém desetiletí nejvýrazněji vzdálily vývoji příjmů obyvatel.
Je však důležité správně interpretovat význam tohoto srovnání.
Čtvrté místo neznamená, že Česko má čtvrté nejdražší bydlení v Evropské unii. Eurostat v tomto případě porovnává změnu poměru cen a příjmů v čase, nikoli absolutní počet ročních příjmů potřebných ke koupi nemovitosti.
Země s výrazným nárůstem sledovaného poměru proto nemusí mít automaticky dražší bydlení než stát, ve kterém se ukazatel vyvíjel stabilněji.
Na opačném konci evropského žebříčku se nachází Rumunsko, kde poměr cen nemovitostí k příjmům mezi lety 2015 a 2025 klesl o 42,8 %.
Výrazné snížení zaznamenalo také Finsko, a to o 25,2 %, a Bulharsko, kde ukazatel klesl o 16,2 %.
Takový vývoj znamená, že ceny nemovitostí v těchto zemích rostly pomaleji než příjmy domácností, případně ve vztahu k příjmům klesaly.
Samotný pokles poměru však nemusí znamenat, že nemovitosti v absolutním vyjádření zlevnily.
Rozhodující je vzájemné tempo změn cen bydlení a příjmů obyvatel.
Pro české domácnosti výsledky potvrzují, že růst výdělků v posledním desetiletí nedokázal držet krok se zdražováním rezidenčních nemovitostí.
To může znamenat vyšší finanční nároky při pořizování vlastního bydlení, zejména pro domácnosti, které dosud nevlastní nemovitost a potřebují na její nákup teprve naspořit nebo získat hypoteční úvěr.
České nemovitosti dál zdražují, tempo růstu ve 2. čtvrtletí zpomalilo
Růst cen bydlení v České republice pokračoval také během letošního roku.
Podle údajů vycházejících ze statistik Českého statistického úřadu a analýzy České bankovní asociace se ceny rezidenčních nemovitostí ve druhém čtvrtletí roku 2026 meziročně zvýšily o 8,6 %.
Tempo růstu tak zpomalilo oproti prvnímu čtvrtletí, kdy ceny meziročně vzrostly o 10 %.
Rozdíl představuje zpomalení meziročního tempa zdražování o 1,4 procentního bodu.
Přestože jde o určité zmírnění cenové dynamiky, neznamená to, že by nemovitosti začaly zlevňovat.
Ceny nadále rostou, pouze pomalejším tempem než v předchozím období.
Toto rozlišení je důležité zejména při hodnocení dostupnosti bydlení.
Pokud se cena nemovitosti zvýší meziročně o 8,6 %, zůstává její pořízení finančně náročnější než před rokem, pokud se ostatní okolnosti nezmění.
Dopad na konkrétní domácnost však závisí také na tom, jak rychle rostou její příjmy a za jakých podmínek může financovat případný nákup.
Právě proto samotný index cen nemovitostí neposkytuje úplný obraz o dostupnosti bydlení.
Pro komplexnější hodnocení je nutné sledovat také vývoj mezd, disponibilních příjmů, hypotečních sazeb a dalších nákladů spojených s vlastnictvím nemovitosti.
Eurostat proto kromě samotného vývoje poměru cen a příjmů využívá také jeho standardizovanou variantu.
Standardizovaný poměr cen nemovitostí k příjmům vyjadřuje, nakolik se aktuální hodnota ukazatele nachází nad nebo pod dlouhodobým průměrem.
V tomto případě je referenčním obdobím průměr vypočtený od roku 2000.
Ukazatel tak umožňuje posoudit, zda jsou ceny nemovitostí vůči příjmům domácností ve srovnání s dlouhodobým vývojem relativně zvýšené, nebo naopak nižší.
Historická data ukazují dva výrazné vrcholy.
První nastal v roce 2007, tedy krátce před vypuknutím globální finanční krize. Tehdy se poměr cen nemovitostí k příjmům domácností nacházel 7,9 % nad svým dlouhodobým průměrem.
Druhý významný vrchol přišel v roce 2022, kdy ukazatel dosáhl hodnoty o 7,4 % vyšší než dlouhodobý průměr.
Mezi těmito obdobími se situace vyvíjela opačným směrem.
Poměr cen nemovitostí k příjmům postupně klesal a v roce 2014 se dostal 6,4 % pod svůj dlouhodobý průměr.
Od roku 2014 následovalo nové období růstu, které vyvrcholilo právě v roce 2022.
V letech 2023 a 2024 začal standardizovaný ukazatel opět klesat.
V roce 2025 se následně nacházel pouze 0,03 % nad dlouhodobým průměrem.
Tento vývoj je důležitý, protože na první pohled může působit v rozporu s výrazným desetiletým nárůstem poměru cen nemovitostí k příjmům.
Ve skutečnosti však oba ukazatele sledují odlišné aspekty trhu.
Zatímco první porovnává změnu oproti roku 2015, standardizovaný poměr hodnotí aktuální situaci ve vztahu k mnohem delšímu historickému období.
Česká republika tak může současně vykazovat výrazné zhoršení relativní dostupnosti bydlení za posledních deset let a hodnotu standardizovaného ukazatele blízkou dlouhodobému průměru.
Z toho vyplývá, že samotný desetiletý růst cen vůči příjmům nemusí automaticky znamenat, že aktuální poměr dosahuje historicky mimořádných hodnot.
Pro správné posouzení trhu je proto důležité sledovat oba ukazatele společně.
Dostupnost bydlení ovlivňují také hypotéky a skutečné náklady domácností
Poměr cen nemovitostí k příjmům představuje důležitý nástroj při hodnocení dostupnosti vlastního bydlení, ale sám o sobě nedokáže zachytit všechny finanční okolnosti spojené s jeho pořízením.
Jedním z dalších ukazatelů je počet ročních příjmů potřebných k nákupu bytu nebo rodinného domu.
Tento přístup umožňuje vyjádřit cenu nemovitosti v přímém vztahu k příjmům domácností a poskytuje srozumitelnější představu o finanční náročnosti koupě.
Ani tento údaj však nemusí odpovídat skutečným možnostem konkrétní domácnosti.
Rozhodující je totiž také výše dostupných úspor, stabilita příjmů a možnost získat úvěrové financování.
V České republice hrají při pořizování vlastního bydlení významnou roli hypoteční úvěry.
Jejich dostupnost závisí mimo jiné na úrokových sazbách, požadavcích bank na vlastní finanční prostředky a schopnosti žadatele dlouhodobě splácet.
Vyšší úrokové sazby mohou výrazně zvýšit měsíční splátku hypotéky i v situaci, kdy se samotná cena nemovitosti nezmění.
Naopak pokles úroků může úvěrové financování zlevnit, přestože ceny bytů a domů zůstávají vysoké.
Právě proto je důležité posuzovat dostupnost bydlení nejen podle kupní ceny, ale také podle nákladů na financování.
Významným faktorem jsou rovněž průběžné výdaje spojené s užíváním nemovitosti.
Domácnosti musejí kromě případné hypotéky hradit například energie, údržbu, pojištění nebo další pravidelné náklady.
Tyto položky mohou představovat významnou část jejich rozpočtu, zejména pokud současně dochází k růstu cen energií a dalších služeb.
Eurostat proto sleduje také ukazatele vyjadřující podíl nákladů na bydlení na disponibilním příjmu domácností.
Disponibilní příjem představuje prostředky, které domácnost může využít na spotřebu nebo úspory po zohlednění příslušných příjmů a povinných odvodů.
Podíl nákladů na bydlení na tomto příjmu pomáhá ukázat, jak velkou část finančních prostředků domácnosti spotřebuje samotné bydlení.
Vysoká hodnota tohoto ukazatele může naznačovat zvýšenou finanční zátěž, i když domácnost nemovitost již vlastní nebo bydlí v nájemním bydlení.
Dostupnost bydlení je tedy širší problém než pouze vývoj cen rezidenčních nemovitostí.
Zahrnuje také schopnost domácností financovat pořízení nemovitosti a dlouhodobě hradit související výdaje.
Z makroekonomického hlediska má poměr cen nemovitostí k příjmům ještě další význam.
Standardizovaná verze tohoto ukazatele se používá jako jeden z doplňkových indikátorů při sledování možných makroekonomických nerovnováh v Evropské unii.
Rychlý růst cen nemovitostí, který výrazně převyšuje tempo růstu příjmů, totiž může upozorňovat na rostoucí napětí na trhu s bydlením.
V některých situacích může být takový vývoj spojen také s vyšším zadlužením domácností nebo zvýšenými riziky pro finanční stabilitu.
Samotný růst poměru však automaticky nedokazuje existenci cenové bubliny.
Pro takové hodnocení by bylo nutné posuzovat také objem hypotečních úvěrů, zadlužení domácností, nabídku nového bydlení a další ekonomické faktory.
Právě proto Eurostat využívá standardizovaný poměr jako doplňkový, nikoli jediný rozhodující ukazatel.
Nové údaje přesto potvrzují, že český trh s bydlením prošel během posledního desetiletí významným vývojem.
Zdroj: Shutterstock
Česko zaznamenalo čtvrté největší zvýšení poměru cen nemovitostí k příjmům v EU, přičemž ceny rezidenčních nemovitostí pokračují v růstu také v roce 2026.
Současně však standardizovaný ukazatel ukazuje, že v roce 2025 se poměr cen k příjmům nacházel přibližně na úrovni svého dlouhodobého průměru.
Pro posouzení skutečné dostupnosti bydlení je proto zásadní rozlišovat mezi dlouhodobým zhoršením relativních cen a aktuální finanční náročností pořízení nemovitosti.
Další vývoj bude záviset nejen na cenách bytů a domů, ale také na růstu příjmů domácností, podmínkách hypotečního financování a celkových nákladech na bydlení.
ZdrojČeskéNoviny.czDatum zveřejnění článku: 9. 11. 2026Původní článek: ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Poměr cen nemovitostí k příjmům v Česku vzrostl o 25,8 %
Česko zaznamenalo čtvrtý nejvyšší nárůst v celé Evropské unii
Ceny českých nemovitostí ve druhém čtvrtletí meziročně vzrostly o 8,6 %
Dostupnost bydlení ovlivňují také hypoteční sazby a příjmy domácností
Dostupnost vlastního bydlení se v České republice za posledních deset let výrazně zhoršila. Podle nejnovějších údajů evropského statistického úřadu Eurostat vzrostl mezi lety 2015 a 2025 poměr cen nemovitostí k příjmům českých domácností o 25,8 %, což představuje čtvrtý nejvyšší nárůst v celé Evropské unii. Rychlejší zhoršení tohoto ukazatele zaznamenaly pouze Portugalsko, Nizozemsko a Maďarsko.
Rostoucí nepoměr mezi cenami nemovitostí a příjmy přitom není pouze českým problémem. V celé Evropské unii byl sledovaný ukazatel v roce 2025 o 6,8 % vyšší než v roce 2015, což potvrzuje, že ceny bydlení v posledním desetiletí obecně rostly rychleji než příjmy obyvatel. Mezi jednotlivými státy však existují výrazné rozdíly.
Český realitní trh navíc pokračuje v růstu i letos. Ve druhém čtvrtletí roku 2026 se ceny rezidenčních nemovitostí meziročně zvýšily o 8,6 %. Přestože tempo zdražování oproti začátku roku zpomalilo, nadále jde o výrazný růst, který může komplikovat pořízení vlastního bydlení zejména domácnostem závislým na hypotečním financování.
Česko zaznamenalo čtvrtý nejvyšší růst cen nemovitostí vůči příjmům v EU
Údaje Eurostatu ukazují, že evropský trh s bydlením prošel během posledního desetiletí výraznými změnami. V řadě zemí rostly ceny rezidenčních nemovitostí rychleji než příjmy domácností, což se promítlo do zhoršení jejich relativní dostupnosti.
Základním sledovaným ukazatelem je poměr cen nemovitostí k příjmům domácností, označovaný také jako price-to-income ratio.
Tento ukazatel porovnává vývoj cen nemovitostí s vývojem příjmů domácností přepočtených na obyvatele. Výsledná hodnota se následně vztahuje k určitému výchozímu období, v tomto případě k roku 2015.
Pokud ceny nemovitostí rostou rychleji než příjmy, poměr se zvyšuje. Naopak pokud příjmy domácností rostou rychleji než ceny bydlení, ukazatel klesá.
Stejný princip platí také při poklesu cen. Pokud nemovitosti zlevňují rychleji než příjmy, poměr se snižuje a relativní dostupnost bydlení se podle tohoto měřítka zlepšuje.
Jestliže se ceny nemovitostí a příjmy vyvíjejí shodným tempem, poměr zůstává beze změny.
Podle Eurostatu se sledovaný poměr mezi lety 2015 a 2025 zvýšil v 17 členských státech Evropské unie. Ve zbývajících deseti zemích naopak klesl.
Nejvýraznější nárůst zaznamenalo Portugalsko, kde se poměr cen nemovitostí k příjmům domácností zvýšil o 60,8 %.
Na druhém místě skončilo Nizozemsko s růstem o 34,3 % a třetí Maďarsko, kde ukazatel vzrostl o 26,5 %.
Česká republika obsadila čtvrtou příčku s nárůstem o 25,8 %, následovaná Španělskem s růstem o 24,5 %.
Země s nejvyšším nárůstem poměru cen nemovitostí k příjmům v letech 2015–2025
Zdroj: Eurostat
Výsledky ukazují, že Česká republika patří mezi evropské země, kde se ceny bydlení v uplynulém desetiletí nejvýrazněji vzdálily vývoji příjmů obyvatel.
Je však důležité správně interpretovat význam tohoto srovnání.
Čtvrté místo neznamená, že Česko má čtvrté nejdražší bydlení v Evropské unii. Eurostat v tomto případě porovnává změnu poměru cen a příjmů v čase, nikoli absolutní počet ročních příjmů potřebných ke koupi nemovitosti.
Země s výrazným nárůstem sledovaného poměru proto nemusí mít automaticky dražší bydlení než stát, ve kterém se ukazatel vyvíjel stabilněji.
Na opačném konci evropského žebříčku se nachází Rumunsko, kde poměr cen nemovitostí k příjmům mezi lety 2015 a 2025 klesl o 42,8 %.
Výrazné snížení zaznamenalo také Finsko, a to o 25,2 %, a Bulharsko, kde ukazatel klesl o 16,2 %.
Takový vývoj znamená, že ceny nemovitostí v těchto zemích rostly pomaleji než příjmy domácností, případně ve vztahu k příjmům klesaly.
Samotný pokles poměru však nemusí znamenat, že nemovitosti v absolutním vyjádření zlevnily.
Rozhodující je vzájemné tempo změn cen bydlení a příjmů obyvatel.
Pro české domácnosti výsledky potvrzují, že růst výdělků v posledním desetiletí nedokázal držet krok se zdražováním rezidenčních nemovitostí.
To může znamenat vyšší finanční nároky při pořizování vlastního bydlení, zejména pro domácnosti, které dosud nevlastní nemovitost a potřebují na její nákup teprve naspořit nebo získat hypoteční úvěr.
České nemovitosti dál zdražují, tempo růstu ve 2. čtvrtletí zpomalilo
Růst cen bydlení v České republice pokračoval také během letošního roku.
Podle údajů vycházejících ze statistik Českého statistického úřadu a analýzy České bankovní asociace se ceny rezidenčních nemovitostí ve druhém čtvrtletí roku 2026 meziročně zvýšily o 8,6 %.
Tempo růstu tak zpomalilo oproti prvnímu čtvrtletí, kdy ceny meziročně vzrostly o 10 %.
Rozdíl představuje zpomalení meziročního tempa zdražování o 1,4 procentního bodu.
Přestože jde o určité zmírnění cenové dynamiky, neznamená to, že by nemovitosti začaly zlevňovat.
Ceny nadále rostou, pouze pomalejším tempem než v předchozím období.
Toto rozlišení je důležité zejména při hodnocení dostupnosti bydlení.
Pokud se cena nemovitosti zvýší meziročně o 8,6 %, zůstává její pořízení finančně náročnější než před rokem, pokud se ostatní okolnosti nezmění.
Dopad na konkrétní domácnost však závisí také na tom, jak rychle rostou její příjmy a za jakých podmínek může financovat případný nákup.
Právě proto samotný index cen nemovitostí neposkytuje úplný obraz o dostupnosti bydlení.
Pro komplexnější hodnocení je nutné sledovat také vývoj mezd, disponibilních příjmů, hypotečních sazeb a dalších nákladů spojených s vlastnictvím nemovitosti.
Eurostat proto kromě samotného vývoje poměru cen a příjmů využívá také jeho standardizovanou variantu.
Standardizovaný poměr cen nemovitostí k příjmům vyjadřuje, nakolik se aktuální hodnota ukazatele nachází nad nebo pod dlouhodobým průměrem.
V tomto případě je referenčním obdobím průměr vypočtený od roku 2000.
Ukazatel tak umožňuje posoudit, zda jsou ceny nemovitostí vůči příjmům domácností ve srovnání s dlouhodobým vývojem relativně zvýšené, nebo naopak nižší.
Historická data ukazují dva výrazné vrcholy.
První nastal v roce 2007, tedy krátce před vypuknutím globální finanční krize. Tehdy se poměr cen nemovitostí k příjmům domácností nacházel 7,9 % nad svým dlouhodobým průměrem.
Druhý významný vrchol přišel v roce 2022, kdy ukazatel dosáhl hodnoty o 7,4 % vyšší než dlouhodobý průměr.
Mezi těmito obdobími se situace vyvíjela opačným směrem.
Poměr cen nemovitostí k příjmům postupně klesal a v roce 2014 se dostal 6,4 % pod svůj dlouhodobý průměr.
Od roku 2014 následovalo nové období růstu, které vyvrcholilo právě v roce 2022.
V letech 2023 a 2024 začal standardizovaný ukazatel opět klesat.
V roce 2025 se následně nacházel pouze 0,03 % nad dlouhodobým průměrem.
Tento vývoj je důležitý, protože na první pohled může působit v rozporu s výrazným desetiletým nárůstem poměru cen nemovitostí k příjmům.
Ve skutečnosti však oba ukazatele sledují odlišné aspekty trhu.
Zatímco první porovnává změnu oproti roku 2015, standardizovaný poměr hodnotí aktuální situaci ve vztahu k mnohem delšímu historickému období.
Česká republika tak může současně vykazovat výrazné zhoršení relativní dostupnosti bydlení za posledních deset let a hodnotu standardizovaného ukazatele blízkou dlouhodobému průměru.
Z toho vyplývá, že samotný desetiletý růst cen vůči příjmům nemusí automaticky znamenat, že aktuální poměr dosahuje historicky mimořádných hodnot.
Pro správné posouzení trhu je proto důležité sledovat oba ukazatele společně.
Dostupnost bydlení ovlivňují také hypotéky a skutečné náklady domácností
Poměr cen nemovitostí k příjmům představuje důležitý nástroj při hodnocení dostupnosti vlastního bydlení, ale sám o sobě nedokáže zachytit všechny finanční okolnosti spojené s jeho pořízením.
Jedním z dalších ukazatelů je počet ročních příjmů potřebných k nákupu bytu nebo rodinného domu.
Tento přístup umožňuje vyjádřit cenu nemovitosti v přímém vztahu k příjmům domácností a poskytuje srozumitelnější představu o finanční náročnosti koupě.
Ani tento údaj však nemusí odpovídat skutečným možnostem konkrétní domácnosti.
Rozhodující je totiž také výše dostupných úspor, stabilita příjmů a možnost získat úvěrové financování.
V České republice hrají při pořizování vlastního bydlení významnou roli hypoteční úvěry.
Jejich dostupnost závisí mimo jiné na úrokových sazbách, požadavcích bank na vlastní finanční prostředky a schopnosti žadatele dlouhodobě splácet.
Vyšší úrokové sazby mohou výrazně zvýšit měsíční splátku hypotéky i v situaci, kdy se samotná cena nemovitosti nezmění.
Naopak pokles úroků může úvěrové financování zlevnit, přestože ceny bytů a domů zůstávají vysoké.
Právě proto je důležité posuzovat dostupnost bydlení nejen podle kupní ceny, ale také podle nákladů na financování.
Významným faktorem jsou rovněž průběžné výdaje spojené s užíváním nemovitosti.
Domácnosti musejí kromě případné hypotéky hradit například energie, údržbu, pojištění nebo další pravidelné náklady.
Tyto položky mohou představovat významnou část jejich rozpočtu, zejména pokud současně dochází k růstu cen energií a dalších služeb.
Eurostat proto sleduje také ukazatele vyjadřující podíl nákladů na bydlení na disponibilním příjmu domácností.
Disponibilní příjem představuje prostředky, které domácnost může využít na spotřebu nebo úspory po zohlednění příslušných příjmů a povinných odvodů.
Podíl nákladů na bydlení na tomto příjmu pomáhá ukázat, jak velkou část finančních prostředků domácnosti spotřebuje samotné bydlení.
Vysoká hodnota tohoto ukazatele může naznačovat zvýšenou finanční zátěž, i když domácnost nemovitost již vlastní nebo bydlí v nájemním bydlení.
Dostupnost bydlení je tedy širší problém než pouze vývoj cen rezidenčních nemovitostí.
Zahrnuje také schopnost domácností financovat pořízení nemovitosti a dlouhodobě hradit související výdaje.
Z makroekonomického hlediska má poměr cen nemovitostí k příjmům ještě další význam.
Standardizovaná verze tohoto ukazatele se používá jako jeden z doplňkových indikátorů při sledování možných makroekonomických nerovnováh v Evropské unii.
Rychlý růst cen nemovitostí, který výrazně převyšuje tempo růstu příjmů, totiž může upozorňovat na rostoucí napětí na trhu s bydlením.
V některých situacích může být takový vývoj spojen také s vyšším zadlužením domácností nebo zvýšenými riziky pro finanční stabilitu.
Samotný růst poměru však automaticky nedokazuje existenci cenové bubliny.
Pro takové hodnocení by bylo nutné posuzovat také objem hypotečních úvěrů, zadlužení domácností, nabídku nového bydlení a další ekonomické faktory.
Právě proto Eurostat využívá standardizovaný poměr jako doplňkový, nikoli jediný rozhodující ukazatel.
Nové údaje přesto potvrzují, že český trh s bydlením prošel během posledního desetiletí významným vývojem.
Česko zaznamenalo čtvrté největší zvýšení poměru cen nemovitostí k příjmům v EU, přičemž ceny rezidenčních nemovitostí pokračují v růstu také v roce 2026.
Současně však standardizovaný ukazatel ukazuje, že v roce 2025 se poměr cen k příjmům nacházel přibližně na úrovni svého dlouhodobého průměru.
Pro posouzení skutečné dostupnosti bydlení je proto zásadní rozlišovat mezi dlouhodobým zhoršením relativních cen a aktuální finanční náročností pořízení nemovitosti.
Další vývoj bude záviset nejen na cenách bytů a domů, ale také na růstu příjmů domácností, podmínkách hypotečního financování a celkových nákladech na bydlení.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
ZdrojČeskéNoviny.czDatum zveřejnění článku: 9. 11. 2026Původní článek: ČeskéNoviny.czTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Poměr cen nemovitostí k příjmům v Česku vzrostl o 25,8 %
Česko zaznamenalo čtvrtý nejvyšší nárůst v celé Evropské unii
Ceny českých nemovitostí ve druhém čtvrtletí meziročně vzrostly o 8,6 %
Dostupnost bydlení ovlivňují také hypoteční sazby a příjmy domácností
Dostupnost vlastního bydlení se v České republice za posledních deset let výrazně zhoršila. Podle nejnovějších údajů evropského statistického úřadu Eurostat vzrostl mezi lety 2015 a 2025 poměr cen nemovitostí k příjmům českých domácností o 25,8 %, což představuje čtvrtý nejvyšší nárůst v celé Evropské unii. Rychlejší zhoršení tohoto ukazatele zaznamenaly pouze Portugalsko, Nizozemsko a Maďarsko.
Rostoucí nepoměr mezi cenami nemovitostí a příjmy přitom není pouze českým problémem. V celé Evropské unii byl sledovaný ukazatel v roce 2025 o 6,8 % vyšší než v roce 2015, což potvrzuje, že ceny bydlení v posledním desetiletí obecně rostly rychleji než příjmy obyvatel. Mezi jednotlivými státy však existují výrazné rozdíly.
Český realitní trh navíc pokračuje v růstu i letos. Ve druhém čtvrtletí roku 2026 se ceny rezidenčních nemovitostí meziročně zvýšily o 8,6 %. Přestože tempo zdražování oproti začátku roku zpomalilo, nadále jde o výrazný růst, který může komplikovat pořízení vlastního bydlení zejména domácnostem závislým na hypotečním financování.
Česko zaznamenalo čtvrtý nejvyšší růst cen nemovitostí vůči příjmům v EU
Údaje Eurostatu ukazují, že evropský trh s bydlením prošel během posledního desetiletí výraznými změnami. V řadě zemí rostly ceny rezidenčních nemovitostí rychleji než příjmy domácností, což se promítlo do zhoršení jejich relativní dostupnosti.
Základním sledovaným ukazatelem je poměr cen nemovitostí k příjmům domácností, označovaný také jako price-to-income ratio.
Tento ukazatel porovnává vývoj cen nemovitostí s vývojem příjmů domácností přepočtených na obyvatele. Výsledná hodnota se následně vztahuje k určitému výchozímu období, v tomto případě k roku 2015.
Pokud ceny nemovitostí rostou rychleji než příjmy, poměr se zvyšuje. Naopak pokud příjmy domácností rostou rychleji než ceny bydlení, ukazatel klesá.
Stejný princip platí také při poklesu cen. Pokud nemovitosti zlevňují rychleji než příjmy, poměr se snižuje a relativní dostupnost bydlení se podle tohoto měřítka zlepšuje.
Jestliže se ceny nemovitostí a příjmy vyvíjejí shodným tempem, poměr zůstává beze změny.
Podle Eurostatu se sledovaný poměr mezi lety 2015 a 2025 zvýšil v 17 členských státech Evropské unie. Ve zbývajících deseti zemích naopak klesl.
Nejvýraznější nárůst zaznamenalo Portugalsko, kde se poměr cen nemovitostí k příjmům domácností zvýšil o 60,8 %.
Na druhém místě skončilo Nizozemsko s růstem o 34,3 % a třetí Maďarsko, kde ukazatel vzrostl o 26,5 %.
Česká republika obsadila čtvrtou příčku s nárůstem o 25,8 %, následovaná Španělskem s růstem o 24,5 %.
Země s nejvyšším nárůstem poměru cen nemovitostí k příjmům v letech 2015–2025
Zdroj: Eurostat
Výsledky ukazují, že Česká republika patří mezi evropské země, kde se ceny bydlení v uplynulém desetiletí nejvýrazněji vzdálily vývoji příjmů obyvatel.
Je však důležité správně interpretovat význam tohoto srovnání.
Čtvrté místo neznamená, že Česko má čtvrté nejdražší bydlení v Evropské unii. Eurostat v tomto případě porovnává změnu poměru cen a příjmů v čase, nikoli absolutní počet ročních příjmů potřebných ke koupi nemovitosti.
Země s výrazným nárůstem sledovaného poměru proto nemusí mít automaticky dražší bydlení než stát, ve kterém se ukazatel vyvíjel stabilněji.
Na opačném konci evropského žebříčku se nachází Rumunsko, kde poměr cen nemovitostí k příjmům mezi lety 2015 a 2025 klesl o 42,8 %.
Výrazné snížení zaznamenalo také Finsko, a to o 25,2 %, a Bulharsko, kde ukazatel klesl o 16,2 %.
Takový vývoj znamená, že ceny nemovitostí v těchto zemích rostly pomaleji než příjmy domácností, případně ve vztahu k příjmům klesaly.
Samotný pokles poměru však nemusí znamenat, že nemovitosti v absolutním vyjádření zlevnily.
Rozhodující je vzájemné tempo změn cen bydlení a příjmů obyvatel.
Pro české domácnosti výsledky potvrzují, že růst výdělků v posledním desetiletí nedokázal držet krok se zdražováním rezidenčních nemovitostí.
To může znamenat vyšší finanční nároky při pořizování vlastního bydlení, zejména pro domácnosti, které dosud nevlastní nemovitost a potřebují na její nákup teprve naspořit nebo získat hypoteční úvěr.
České nemovitosti dál zdražují, tempo růstu ve 2. čtvrtletí zpomalilo
Růst cen bydlení v České republice pokračoval také během letošního roku.
Podle údajů vycházejících ze statistik Českého statistického úřadu a analýzy České bankovní asociace se ceny rezidenčních nemovitostí ve druhém čtvrtletí roku 2026 meziročně zvýšily o 8,6 %.
Tempo růstu tak zpomalilo oproti prvnímu čtvrtletí, kdy ceny meziročně vzrostly o 10 %.
Rozdíl představuje zpomalení meziročního tempa zdražování o 1,4 procentního bodu.
Přestože jde o určité zmírnění cenové dynamiky, neznamená to, že by nemovitosti začaly zlevňovat.
Ceny nadále rostou, pouze pomalejším tempem než v předchozím období.
Toto rozlišení je důležité zejména při hodnocení dostupnosti bydlení.
Pokud se cena nemovitosti zvýší meziročně o 8,6 %, zůstává její pořízení finančně náročnější než před rokem, pokud se ostatní okolnosti nezmění.
Dopad na konkrétní domácnost však závisí také na tom, jak rychle rostou její příjmy a za jakých podmínek může financovat případný nákup.
Právě proto samotný index cen nemovitostí neposkytuje úplný obraz o dostupnosti bydlení.
Pro komplexnější hodnocení je nutné sledovat také vývoj mezd, disponibilních příjmů, hypotečních sazeb a dalších nákladů spojených s vlastnictvím nemovitosti.
Eurostat proto kromě samotného vývoje poměru cen a příjmů využívá také jeho standardizovanou variantu.
Standardizovaný poměr cen nemovitostí k příjmům vyjadřuje, nakolik se aktuální hodnota ukazatele nachází nad nebo pod dlouhodobým průměrem.
V tomto případě je referenčním obdobím průměr vypočtený od roku 2000.
Ukazatel tak umožňuje posoudit, zda jsou ceny nemovitostí vůči příjmům domácností ve srovnání s dlouhodobým vývojem relativně zvýšené, nebo naopak nižší.
Historická data ukazují dva výrazné vrcholy.
První nastal v roce 2007, tedy krátce před vypuknutím globální finanční krize. Tehdy se poměr cen nemovitostí k příjmům domácností nacházel 7,9 % nad svým dlouhodobým průměrem.
Druhý významný vrchol přišel v roce 2022, kdy ukazatel dosáhl hodnoty o 7,4 % vyšší než dlouhodobý průměr.
Mezi těmito obdobími se situace vyvíjela opačným směrem.
Poměr cen nemovitostí k příjmům postupně klesal a v roce 2014 se dostal 6,4 % pod svůj dlouhodobý průměr.
Od roku 2014 následovalo nové období růstu, které vyvrcholilo právě v roce 2022.
V letech 2023 a 2024 začal standardizovaný ukazatel opět klesat.
V roce 2025 se následně nacházel pouze 0,03 % nad dlouhodobým průměrem.
Tento vývoj je důležitý, protože na první pohled může působit v rozporu s výrazným desetiletým nárůstem poměru cen nemovitostí k příjmům.
Ve skutečnosti však oba ukazatele sledují odlišné aspekty trhu.
Zatímco první porovnává změnu oproti roku 2015, standardizovaný poměr hodnotí aktuální situaci ve vztahu k mnohem delšímu historickému období.
Česká republika tak může současně vykazovat výrazné zhoršení relativní dostupnosti bydlení za posledních deset let a hodnotu standardizovaného ukazatele blízkou dlouhodobému průměru.
Z toho vyplývá, že samotný desetiletý růst cen vůči příjmům nemusí automaticky znamenat, že aktuální poměr dosahuje historicky mimořádných hodnot.
Pro správné posouzení trhu je proto důležité sledovat oba ukazatele společně.
Dostupnost bydlení ovlivňují také hypotéky a skutečné náklady domácností
Poměr cen nemovitostí k příjmům představuje důležitý nástroj při hodnocení dostupnosti vlastního bydlení, ale sám o sobě nedokáže zachytit všechny finanční okolnosti spojené s jeho pořízením.
Jedním z dalších ukazatelů je počet ročních příjmů potřebných k nákupu bytu nebo rodinného domu.
Tento přístup umožňuje vyjádřit cenu nemovitosti v přímém vztahu k příjmům domácností a poskytuje srozumitelnější představu o finanční náročnosti koupě.
Ani tento údaj však nemusí odpovídat skutečným možnostem konkrétní domácnosti.
Rozhodující je totiž také výše dostupných úspor, stabilita příjmů a možnost získat úvěrové financování.
V České republice hrají při pořizování vlastního bydlení významnou roli hypoteční úvěry.
Jejich dostupnost závisí mimo jiné na úrokových sazbách, požadavcích bank na vlastní finanční prostředky a schopnosti žadatele dlouhodobě splácet.
Vyšší úrokové sazby mohou výrazně zvýšit měsíční splátku hypotéky i v situaci, kdy se samotná cena nemovitosti nezmění.
Naopak pokles úroků může úvěrové financování zlevnit, přestože ceny bytů a domů zůstávají vysoké.
Právě proto je důležité posuzovat dostupnost bydlení nejen podle kupní ceny, ale také podle nákladů na financování.
Významným faktorem jsou rovněž průběžné výdaje spojené s užíváním nemovitosti.
Domácnosti musejí kromě případné hypotéky hradit například energie, údržbu, pojištění nebo další pravidelné náklady.
Tyto položky mohou představovat významnou část jejich rozpočtu, zejména pokud současně dochází k růstu cen energií a dalších služeb.
Eurostat proto sleduje také ukazatele vyjadřující podíl nákladů na bydlení na disponibilním příjmu domácností.
Disponibilní příjem představuje prostředky, které domácnost může využít na spotřebu nebo úspory po zohlednění příslušných příjmů a povinných odvodů.
Podíl nákladů na bydlení na tomto příjmu pomáhá ukázat, jak velkou část finančních prostředků domácnosti spotřebuje samotné bydlení.
Vysoká hodnota tohoto ukazatele může naznačovat zvýšenou finanční zátěž, i když domácnost nemovitost již vlastní nebo bydlí v nájemním bydlení.
Dostupnost bydlení je tedy širší problém než pouze vývoj cen rezidenčních nemovitostí.
Zahrnuje také schopnost domácností financovat pořízení nemovitosti a dlouhodobě hradit související výdaje.
Z makroekonomického hlediska má poměr cen nemovitostí k příjmům ještě další význam.
Standardizovaná verze tohoto ukazatele se používá jako jeden z doplňkových indikátorů při sledování možných makroekonomických nerovnováh v Evropské unii.
Rychlý růst cen nemovitostí, který výrazně převyšuje tempo růstu příjmů, totiž může upozorňovat na rostoucí napětí na trhu s bydlením.
V některých situacích může být takový vývoj spojen také s vyšším zadlužením domácností nebo zvýšenými riziky pro finanční stabilitu.
Samotný růst poměru však automaticky nedokazuje existenci cenové bubliny.
Pro takové hodnocení by bylo nutné posuzovat také objem hypotečních úvěrů, zadlužení domácností, nabídku nového bydlení a další ekonomické faktory.
Právě proto Eurostat využívá standardizovaný poměr jako doplňkový, nikoli jediný rozhodující ukazatel.
Nové údaje přesto potvrzují, že český trh s bydlením prošel během posledního desetiletí významným vývojem.
Česko zaznamenalo čtvrté největší zvýšení poměru cen nemovitostí k příjmům v EU, přičemž ceny rezidenčních nemovitostí pokračují v růstu také v roce 2026.
Současně však standardizovaný ukazatel ukazuje, že v roce 2025 se poměr cen k příjmům nacházel přibližně na úrovni svého dlouhodobého průměru.
Pro posouzení skutečné dostupnosti bydlení je proto zásadní rozlišovat mezi dlouhodobým zhoršením relativních cen a aktuální finanční náročností pořízení nemovitosti.
Další vývoj bude záviset nejen na cenách bytů a domů, ale také na růstu příjmů domácností, podmínkách hypotečního financování a celkových nákladech na bydlení.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Paměťový segment zvyšuje citlivost dodavatelů Bank of America (BAC) upozornila na rostoucí rizika u několika evropských dodavatelů zařízení a součástek...
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.