ZdrojFool.comDatum zveřejnění článku: 11. 11. 2026 Původní článek:Fool.comTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
Vitalik Buterin zdůrazňuje Ether (ETH-USD) jako uchovatele hodnoty místo mechanismu spalování
Nabídka ETH aktuálně roste přibližně o 0,9 % ročně
Spalování tokenů výrazně zaostává za úrovněmi z roku 2022
Tokenizovaná reálná aktiva na Ethereu dosahují hodnoty 15,1 miliardy USD
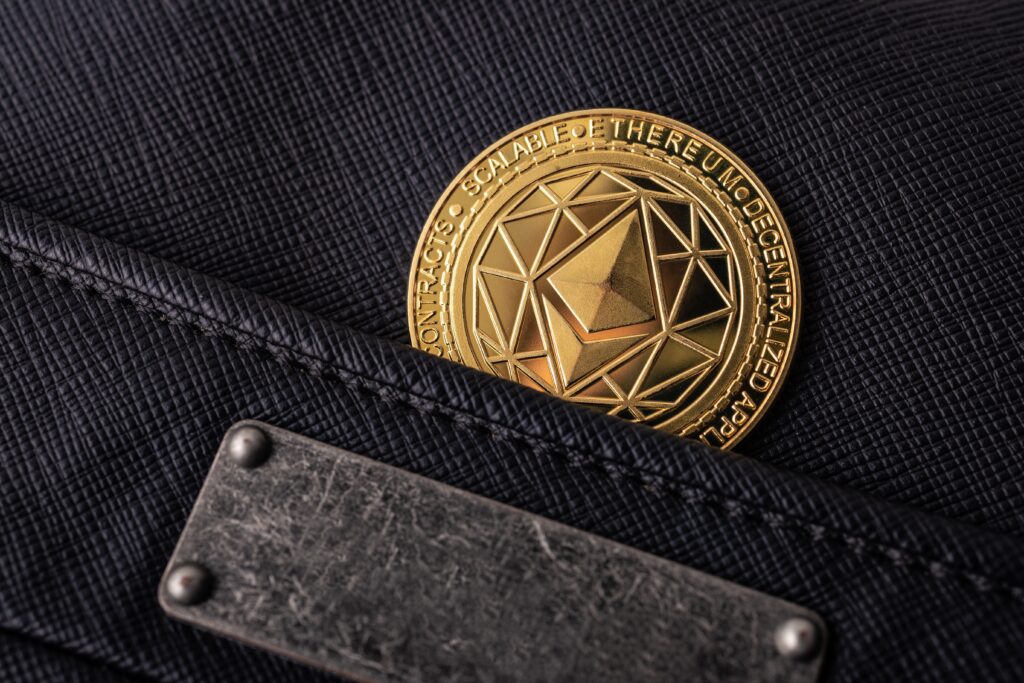
Ethereum (ETH) prochází zásadní změnou v tom, jak by investoři měli přistupovat k jeho dlouhodobé hodnotě. Spoluzakladatel druhé největší kryptoměny Vitalik Buterin v příspěvcích zveřejněných 8. listopadu na sociální síti X upozornil, že Ethereum by mělo být posuzováno především jako uchovatel hodnoty, nikoli jako aktivum, jehož cena automaticky roste s aktivitou blockchainu. Tento přístup zpochybňuje jednu z nejpopulárnějších investičních tezí posledních let, podle které měla rostoucí poptávka po využívání sítě postupně snižovat množství ETH v oběhu.
Dosavadní argumentace části investorů vycházela z mechanismu spalování tokenů, při kterém se část transakčních poplatků trvale odstraňuje z nabídky. Pokud by objem spalovaných ETH dlouhodobě převyšoval množství nově vydávaných tokenů, nabídka kryptoměny by klesala a vytvářela potenciální podporu pro její cenu.
Skutečný vývoj však tuto představu v posledních letech nepotvrzuje. Nabídka Etherea se aktuálně zvyšuje tempem přibližně 0,9 % ročně, protože emise nových tokenů převyšuje jejich spalování. Buterin proto zdůrazňuje jiné zdroje hodnoty, zejména bezpečnost, decentralizaci, odolnost vůči cenzuře a využití blockchainu v institucionálních financích.
Pro investory jde o důležitou změnu. Pokud totiž nakupovali Ethereum především s očekáváním, že rostoucí transakční poplatky povedou k trvalému poklesu nabídky, budou muset přehodnotit základní předpoklady své investiční strategie.
Zdroj: Shutterstock
Spalování Etherea prudce zpomalilo, nabídka tokenů znovu roste
Jedním z hlavních argumentů podporujících dlouhodobou investiční atraktivitu Etherea byl v minulých letech mechanismus spalování části transakčních poplatků.
Při používání blockchainové sítě Ethereum platí uživatelé poplatky za provádění transakcí a další operace. Část těchto poplatků se automaticky spaluje, což znamená, že příslušné ETH jsou trvale odstraněny z oběhu.
Současně však síť vytváří nové tokeny jako odměnu validátorům, kteří se podílejí na jejím zabezpečení prostřednictvím mechanismu proof of stake.
Validátoři uzamykají určité množství ETH a za účast na ověřování transakcí získávají odměny.
Celková nabídka Etherea se proto odvíjí od rozdílu mezi množstvím nově vydaných a spálených tokenů.
Pokud spalování převyšuje novou emisi, nabídka ETH se snižuje. V opačném případě se naopak zvyšuje.
Právě očekávání dlouhodobého poklesu nabídky stálo za investiční tezí označovanou jako ultrasound money.
Její zastánci předpokládali, že rostoucí využívání blockchainu povede k vyšším transakčním poplatkům, intenzivnějšímu spalování tokenů a postupnému snižování celkového množství ETH.
Při stabilní nebo rostoucí poptávce by takový vývoj mohl představovat faktor podporující cenu kryptoměny.
Skutečnost se však v posledních letech vyvíjela odlišně.
Podle údajů k 9. listopadu 2026 se nabídka Etherea zvyšovala přibližně o 0,9 % ročně.
Podobné tempo růstu bylo patrné také v předchozích letech.
Nová emise tokenů tedy dlouhodobě převyšuje množství ETH odstraněných prostřednictvím spalování.
Pro držitele kryptoměny to znamená, že se jejich procentuální podíl na celkové nabídce postupně snižuje, pokud své množství ETH nezvyšují.
Nejde však automaticky o pokles hodnoty jejich investice. Cena se nadále odvíjí od nabídky a poptávky na trhu a může růst i v prostředí mírně rostoucího množství tokenů.
Rozdíl oproti původním očekáváním je přesto výrazný.
V roce 2022 bylo prostřednictvím transakčních poplatků spáleno přibližně 1,5 milionu ETH.
V roce 2026 dosáhlo spalování do sledovaného listopadového data pouze přibližně 19 200 ETH.
Tyto hodnoty ukazují zásadní oslabení mechanismu, od kterého část investorů očekávala dlouhodobé snižování nabídky.
Při jejich porovnávání je ovšem nutné zohlednit, že údaj za rok 2022 zahrnuje celý kalendářní rok, zatímco hodnota za rok 2026 představuje pouze dosavadní vývoj.
Buterin upozornil, že spalování tokenů nikdy nepředstavovalo skutečně spolehlivou spodní hranici ceny Etherea.
Významná část historických příjmů z transakčních poplatků totiž pocházela z aktivit, jejichž intenzita byla úzce spojena se spekulativní náladou na kryptoměnovém trhu.
Příkladem je období mimořádného zájmu o nezaměnitelné tokeny NFT mezi lety 2021 a 2023.
Během tehdejšího rozmachu digitálních sběratelských předmětů byli uživatelé ochotni platit vysoké částky za provádění transakcí na blockchainu.
Buterin připomněl například prodej NFT z kolekce Bored Ape Yacht Club v roce 2022, při kterém měli účastníci v souhrnu zaplatit na transakčních poplatcích téměř 180 milionů USD.
Takto vysoké poplatky přispívaly k intenzivnímu spalování ETH.
Po skončení spekulativního boomu však aktivita v některých segmentech kryptoměnového trhu výrazně oslabila a společně s ní se snížily také příjmy z transakcí.
Z tohoto pohledu bylo historicky vysoké spalování do značné míry výsledkem mimořádných tržních podmínek, nikoli zárukou stabilního dlouhodobého vývoje.
To představuje zásadní slabinu investiční strategie založené výhradně na očekávání rostoucího objemu spálených tokenů.
Ethereum nechce zvyšovat poplatky, jeho hodnotu mají podpořit jiné vlastnosti
Jedním z možných způsobů, jak zvýšit množství spalovaných tokenů, by bylo zdražení používání blockchainové sítě.
Vyšší transakční poplatky by totiž za jinak stejných podmínek mohly zvýšit objem ETH, který je při jednotlivých operacích trvale odstraněn z oběhu.
Takový postup by však byl v rozporu s dlouhodobým směrem technologického vývoje Etherea.
Síť totiž v posledních letech prošla řadou aktualizací, jejichž cílem bylo zlepšit škálovatelnost, zvýšit kapacitu a snížit náklady uživatelů.
Důležitou součástí této strategie je umožnit provádění většího množství transakcí při nižších nákladech.
To má podpořit širší využívání blockchainu nejen v kryptoměnových aplikacích, ale také ve finančních službách a dalších technologických oblastech.
Záměrné zvyšování poplatků by mohlo používání Etherea prodražit a snížit jeho konkurenceschopnost.
Vyšší transakční náklady by navíc mohly část uživatelů motivovat k využívání alternativních blockchainových sítí nebo jiných technologických řešení.
Případný přínos vyšších poplatků pro spalování tokenů by tak mohl být částečně nebo zcela vyvážen poklesem aktivity.
Buterin proto nepovažuje maximalizaci transakčních poplatků za vhodný dlouhodobý cíl.
Jeho přístup vychází z předpokladu, že Ethereum má vytvářet hodnotu prostřednictvím vlastností své infrastruktury, nikoli pouze prostřednictvím přímých příjmů z provozu blockchainu.
Významná je také otázka ocenění samotné kryptoměny.
Pokud by investoři přistupovali k Ethereu podobně jako k tradiční společnosti a stanovovali jeho hodnotu pouze na základě příjmů z poplatků, výsledné ocenění by podle Buterina bylo výrazně nižší než současná tržní kapitalizace.
To ukazuje na důležitý rozdíl mezi kryptoměnami a běžnými akciovými investicemi.
U akcií lze hodnotu společnosti odvozovat například od očekávaných zisků, peněžních toků a schopnosti vracet kapitál akcionářům.
Ethereum však nepředstavuje obchodní společnost, jejíž vlastníci mají přímý nárok na její provozní zisk.
Držení ETH poskytuje odlišný soubor ekonomických a technologických možností, včetně využití tokenu v rámci sítě a účasti na jejím zabezpečení.
Proto nelze automaticky předpokládat, že vyšší ekonomická aktivita na blockchainu musí vést k odpovídajícímu růstu tržní ceny ETH.
Právě toto rozlišení se stává jedním z hlavních témat Buterinova současného přístupu.
Podle jeho argumentace je dlouhodobá hodnota Etherea spojena především s vlastnostmi, které umožňují bezpečný a nezávislý provoz digitálních finančních systémů.
Tyto vlastnosti označuje souhrnnou zkratkou CROPS.
Jde o kombinaci odolnosti vůči cenzuře, odolnosti vůči převzetí kontroly, otevřeného zdrojového kódu, soukromí a bezpečnosti.
Odolnost vůči cenzuře znamená schopnost systému zpracovávat platné transakce bez svévolného blokování jednotlivými subjekty.
Odolnost vůči převzetí kontroly souvisí s decentralizací a omezením možnosti, aby síť ovládla jediná instituce nebo úzká skupina účastníků.
Otevřený zdrojový kód umožňuje veřejnou kontrolu a nezávislé ověřování technologických řešení.
Soukromí a bezpečnost pak představují další důležité předpoklady širšího využívání blockchainových technologií.
Tyto vlastnosti mohou být podle Buterina cenné nejen pro individuální uživatele, ale také pro finanční instituce.
Zejména institucionální sektor může mít zájem o infrastrukturu, která umožňuje bezpečnou evidenci a převody digitálních aktiv bez závislosti na jednom centralizovaném provozovateli.
Taková hodnota přitom nemusí být přímo úměrná objemu transakčních poplatků.
Blockchain může poskytovat důležitou technologickou službu i v případě, že samotné používání sítě vytváří relativně nízké poplatky.
Z pohledu investora však zůstává otevřenou otázkou, jak se tato technologická užitečnost konkrétně promítne do poptávky po ETH a následně do jeho ceny.
Tokenizace aktiv roste, Ethereum však stále hledá přesvědčivý investiční argument
Jednou z oblastí, které mohou podpořit dlouhodobé využívání Etherea, je tokenizace reálných aktiv.
Tento proces umožňuje převádět vlastnická nebo jiná ekonomická práva spojená s tradičními aktivy do digitálních tokenů evidovaných na blockchainu.
Tokenizovat lze například určité finanční nástroje, pohledávky nebo další aktiva, pokud je jejich struktura slučitelná s příslušným právním a technologickým rámcem.
Pro finanční instituce může blockchain představovat infrastrukturu umožňující efektivnější evidenci, vypořádání nebo převody takových instrumentů.
Podle uvedených údajů se na Ethereu v současnosti nacházejí obchodovatelné tokenizované reálné aktiva, označovaná zkratkou RWA, v hodnotě přibližně 15,1 miliardy USD.
Buterin tento vývoj považuje za důkaz toho, že technologie Etherea má praktickou ekonomickou hodnotu.
Důležité přitom je, že takové využití nemusí vytvářet mimořádně vysoké transakční poplatky.
Institucionální uživatelé mohou oceňovat především bezpečnost, transparentnost a technologickou spolehlivost sítě.
Právě v tom se nový investiční argument liší od dřívějšího důrazu na spalování tokenů.
Pokud blockchain slouží jako důvěryhodná infrastruktura pro převody a evidenci aktiv, jeho užitečnost může růst i bez dramatického zvýšení objemu spalovaného ETH.
To však samo o sobě ještě neprokazuje, že se musí zvyšovat také cena kryptoměny.
Pro investory zůstává zásadní otázkou, zda rostoucí institucionální využití blockchainu skutečně povede k dostatečně silné poptávce po samotném tokenu ETH.
Technologická úspěšnost sítě a investiční výnos jejího nativního aktiva totiž nejsou totožné veličiny.
Důležitým problémem nové strategie je také historická cenová výkonnost Etherea.
Podle uvedených tržních údajů ztratilo ETH během posledních pěti let přibližně 55 % své hodnoty.
Takový vývoj komplikuje argumentaci, že jde o spolehlivého uchovatele kupní síly.
Za uchovatele hodnoty bývá obvykle považováno aktivum, které si dokáže dlouhodobě udržovat ekonomickou hodnotu i v období měnících se tržních podmínek.
Ethereum však historicky vykazuje značnou cenovou volatilitu.
Navíc se jeho nabídka v posledních letech postupně zvyšuje, což oslabuje původní představu o trvale deflační kryptoměně.
Na druhé straně samotné zvyšování nabídky neznamená, že cena musí dlouhodobě klesat.
Rozhodující je také poptávka, využitelnost aktiva a chování účastníků trhu.
Pokud by poptávka po ETH rostla rychleji než jeho nabídka, cena by mohla posilovat i bez výrazného spalování tokenů.
Takový scénář však nelze automaticky odvozovat pouze z rostoucího počtu projektů využívajících Ethereum.
Podstatné je, zda jejich provoz vytváří skutečnou potřebu držet nebo používat ETH.
Buterinova argumentace proto představuje změnu důrazu v dlouhodobém vývoji sítě.
Namísto maximalizace spalování tokenů chce dále rozvíjet její základní technologické vlastnosti, zejména decentralizaci, bezpečnost, ochranu soukromí a dostupnost.
Součástí plánovaného vývoje je také další snižování transakčních poplatků.
To může zvýšit konkurenceschopnost blockchainu a podpořit jeho využívání, ale zároveň omezovat jeden z mechanismů, který v minulosti přispíval ke snižování nabídky ETH.
Pro držitele kryptoměny tak vzniká důležitý investiční kompromis.
Ethereum může být technologicky úspěšnější a dostupnější, aniž by tento vývoj automaticky znamenal vyšší cenu jeho tokenu.
Investoři, kteří nakupovali ETH především na základě očekávání intenzivního spalování a postupného snižování nabídky, proto mají důvod svou původní investiční tezi znovu posoudit.
To však automaticky neznamená, že by měli kryptoměnu prodat.
Rozhodnutí závisí na jejich investičním horizontu, toleranci k riziku a přesvědčení o budoucím využití Etherea.
Zdroj: Shutterstock
Dlouhodobá hodnota ETH může být podporována technologickou užitečností blockchainu, ale způsob, jakým se tato hodnota promítne do tržní ceny, zůstává nejistý.
Současný vývoj tak ukazuje, že investiční příběh Etherea se postupně mění.
Dřívější představa kryptoměny s klesající nabídkou ustupuje širší argumentaci založené na technologických vlastnostech a institucionálním využití.
Pro investory bude rozhodující, zda se tento přístup v dalších letech skutečně promítne do udržitelné poptávky po ETH a schopnosti kryptoměny dlouhodobě uchovávat hodnotu.
ZdrojFool.comDatum zveřejnění článku: 11. 11. 2026Původní článek: Fool.comTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Vitalik Buterin zdůrazňuje Ether jako uchovatele hodnoty místo mechanismu spalování
Nabídka ETH aktuálně roste přibližně o 0,9 % ročně
Spalování tokenů výrazně zaostává za úrovněmi z roku 2022
Tokenizovaná reálná aktiva na Ethereu dosahují hodnoty 15,1 miliardy USD
Ethereum prochází zásadní změnou v tom, jak by investoři měli přistupovat k jeho dlouhodobé hodnotě. Spoluzakladatel druhé největší kryptoměny Vitalik Buterin v příspěvcích zveřejněných 8. listopadu na sociální síti X upozornil, že Ethereum by mělo být posuzováno především jako uchovatel hodnoty, nikoli jako aktivum, jehož cena automaticky roste s aktivitou blockchainu. Tento přístup zpochybňuje jednu z nejpopulárnějších investičních tezí posledních let, podle které měla rostoucí poptávka po využívání sítě postupně snižovat množství ETH v oběhu.
Dosavadní argumentace části investorů vycházela z mechanismu spalování tokenů, při kterém se část transakčních poplatků trvale odstraňuje z nabídky. Pokud by objem spalovaných ETH dlouhodobě převyšoval množství nově vydávaných tokenů, nabídka kryptoměny by klesala a vytvářela potenciální podporu pro její cenu.
Skutečný vývoj však tuto představu v posledních letech nepotvrzuje. Nabídka Etherea se aktuálně zvyšuje tempem přibližně 0,9 % ročně, protože emise nových tokenů převyšuje jejich spalování. Buterin proto zdůrazňuje jiné zdroje hodnoty, zejména bezpečnost, decentralizaci, odolnost vůči cenzuře a využití blockchainu v institucionálních financích.
Pro investory jde o důležitou změnu. Pokud totiž nakupovali Ethereum především s očekáváním, že rostoucí transakční poplatky povedou k trvalému poklesu nabídky, budou muset přehodnotit základní předpoklady své investiční strategie.
Spalování Etherea prudce zpomalilo, nabídka tokenů znovu roste
Jedním z hlavních argumentů podporujících dlouhodobou investiční atraktivitu Etherea byl v minulých letech mechanismus spalování části transakčních poplatků.
Při používání blockchainové sítě Ethereum platí uživatelé poplatky za provádění transakcí a další operace. Část těchto poplatků se automaticky spaluje, což znamená, že příslušné ETH jsou trvale odstraněny z oběhu.
Současně však síť vytváří nové tokeny jako odměnu validátorům, kteří se podílejí na jejím zabezpečení prostřednictvím mechanismu proof of stake.
Validátoři uzamykají určité množství ETH a za účast na ověřování transakcí získávají odměny.
Celková nabídka Etherea se proto odvíjí od rozdílu mezi množstvím nově vydaných a spálených tokenů.
Pokud spalování převyšuje novou emisi, nabídka ETH se snižuje. V opačném případě se naopak zvyšuje.
Právě očekávání dlouhodobého poklesu nabídky stálo za investiční tezí označovanou jako ultrasound money.
Její zastánci předpokládali, že rostoucí využívání blockchainu povede k vyšším transakčním poplatkům, intenzivnějšímu spalování tokenů a postupnému snižování celkového množství ETH.
Při stabilní nebo rostoucí poptávce by takový vývoj mohl představovat faktor podporující cenu kryptoměny.
Skutečnost se však v posledních letech vyvíjela odlišně.
Podle údajů k 9. listopadu 2026 se nabídka Etherea zvyšovala přibližně o 0,9 % ročně.
Podobné tempo růstu bylo patrné také v předchozích letech.
Nová emise tokenů tedy dlouhodobě převyšuje množství ETH odstraněných prostřednictvím spalování.
Pro držitele kryptoměny to znamená, že se jejich procentuální podíl na celkové nabídce postupně snižuje, pokud své množství ETH nezvyšují.
Nejde však automaticky o pokles hodnoty jejich investice. Cena se nadále odvíjí od nabídky a poptávky na trhu a může růst i v prostředí mírně rostoucího množství tokenů.
Rozdíl oproti původním očekáváním je přesto výrazný.
V roce 2022 bylo prostřednictvím transakčních poplatků spáleno přibližně 1,5 milionu ETH.
V roce 2026 dosáhlo spalování do sledovaného listopadového data pouze přibližně 19 200 ETH.
Tyto hodnoty ukazují zásadní oslabení mechanismu, od kterého část investorů očekávala dlouhodobé snižování nabídky.
Při jejich porovnávání je ovšem nutné zohlednit, že údaj za rok 2022 zahrnuje celý kalendářní rok, zatímco hodnota za rok 2026 představuje pouze dosavadní vývoj.
Buterin upozornil, že spalování tokenů nikdy nepředstavovalo skutečně spolehlivou spodní hranici ceny Etherea.
Významná část historických příjmů z transakčních poplatků totiž pocházela z aktivit, jejichž intenzita byla úzce spojena se spekulativní náladou na kryptoměnovém trhu.
Příkladem je období mimořádného zájmu o nezaměnitelné tokeny NFT mezi lety 2021 a 2023.
Během tehdejšího rozmachu digitálních sběratelských předmětů byli uživatelé ochotni platit vysoké částky za provádění transakcí na blockchainu.
Buterin připomněl například prodej NFT z kolekce Bored Ape Yacht Club v roce 2022, při kterém měli účastníci v souhrnu zaplatit na transakčních poplatcích téměř 180 milionů USD.
Takto vysoké poplatky přispívaly k intenzivnímu spalování ETH.
Po skončení spekulativního boomu však aktivita v některých segmentech kryptoměnového trhu výrazně oslabila a společně s ní se snížily také příjmy z transakcí.
Z tohoto pohledu bylo historicky vysoké spalování do značné míry výsledkem mimořádných tržních podmínek, nikoli zárukou stabilního dlouhodobého vývoje.
To představuje zásadní slabinu investiční strategie založené výhradně na očekávání rostoucího objemu spálených tokenů.
Ethereum nechce zvyšovat poplatky, jeho hodnotu mají podpořit jiné vlastnosti
Jedním z možných způsobů, jak zvýšit množství spalovaných tokenů, by bylo zdražení používání blockchainové sítě.
Vyšší transakční poplatky by totiž za jinak stejných podmínek mohly zvýšit objem ETH, který je při jednotlivých operacích trvale odstraněn z oběhu.
Takový postup by však byl v rozporu s dlouhodobým směrem technologického vývoje Etherea.
Síť totiž v posledních letech prošla řadou aktualizací, jejichž cílem bylo zlepšit škálovatelnost, zvýšit kapacitu a snížit náklady uživatelů.
Důležitou součástí této strategie je umožnit provádění většího množství transakcí při nižších nákladech.
To má podpořit širší využívání blockchainu nejen v kryptoměnových aplikacích, ale také ve finančních službách a dalších technologických oblastech.
Záměrné zvyšování poplatků by mohlo používání Etherea prodražit a snížit jeho konkurenceschopnost.
Vyšší transakční náklady by navíc mohly část uživatelů motivovat k využívání alternativních blockchainových sítí nebo jiných technologických řešení.
Případný přínos vyšších poplatků pro spalování tokenů by tak mohl být částečně nebo zcela vyvážen poklesem aktivity.
Buterin proto nepovažuje maximalizaci transakčních poplatků za vhodný dlouhodobý cíl.
Jeho přístup vychází z předpokladu, že Ethereum má vytvářet hodnotu prostřednictvím vlastností své infrastruktury, nikoli pouze prostřednictvím přímých příjmů z provozu blockchainu.
Významná je také otázka ocenění samotné kryptoměny.
Pokud by investoři přistupovali k Ethereu podobně jako k tradiční společnosti a stanovovali jeho hodnotu pouze na základě příjmů z poplatků, výsledné ocenění by podle Buterina bylo výrazně nižší než současná tržní kapitalizace.
To ukazuje na důležitý rozdíl mezi kryptoměnami a běžnými akciovými investicemi.
U akcií lze hodnotu společnosti odvozovat například od očekávaných zisků, peněžních toků a schopnosti vracet kapitál akcionářům.
Ethereum však nepředstavuje obchodní společnost, jejíž vlastníci mají přímý nárok na její provozní zisk.
Držení ETH poskytuje odlišný soubor ekonomických a technologických možností, včetně využití tokenu v rámci sítě a účasti na jejím zabezpečení.
Proto nelze automaticky předpokládat, že vyšší ekonomická aktivita na blockchainu musí vést k odpovídajícímu růstu tržní ceny ETH.
Právě toto rozlišení se stává jedním z hlavních témat Buterinova současného přístupu.
Podle jeho argumentace je dlouhodobá hodnota Etherea spojena především s vlastnostmi, které umožňují bezpečný a nezávislý provoz digitálních finančních systémů.
Tyto vlastnosti označuje souhrnnou zkratkou CROPS.
Jde o kombinaci odolnosti vůči cenzuře, odolnosti vůči převzetí kontroly, otevřeného zdrojového kódu, soukromí a bezpečnosti.
Odolnost vůči cenzuře znamená schopnost systému zpracovávat platné transakce bez svévolného blokování jednotlivými subjekty.
Odolnost vůči převzetí kontroly souvisí s decentralizací a omezením možnosti, aby síť ovládla jediná instituce nebo úzká skupina účastníků.
Otevřený zdrojový kód umožňuje veřejnou kontrolu a nezávislé ověřování technologických řešení.
Soukromí a bezpečnost pak představují další důležité předpoklady širšího využívání blockchainových technologií.
Tyto vlastnosti mohou být podle Buterina cenné nejen pro individuální uživatele, ale také pro finanční instituce.
Zejména institucionální sektor může mít zájem o infrastrukturu, která umožňuje bezpečnou evidenci a převody digitálních aktiv bez závislosti na jednom centralizovaném provozovateli.
Taková hodnota přitom nemusí být přímo úměrná objemu transakčních poplatků.
Blockchain může poskytovat důležitou technologickou službu i v případě, že samotné používání sítě vytváří relativně nízké poplatky.
Z pohledu investora však zůstává otevřenou otázkou, jak se tato technologická užitečnost konkrétně promítne do poptávky po ETH a následně do jeho ceny.
Tokenizace aktiv roste, Ethereum však stále hledá přesvědčivý investiční argument
Jednou z oblastí, které mohou podpořit dlouhodobé využívání Etherea, je tokenizace reálných aktiv.
Tento proces umožňuje převádět vlastnická nebo jiná ekonomická práva spojená s tradičními aktivy do digitálních tokenů evidovaných na blockchainu.
Tokenizovat lze například určité finanční nástroje, pohledávky nebo další aktiva, pokud je jejich struktura slučitelná s příslušným právním a technologickým rámcem.
Pro finanční instituce může blockchain představovat infrastrukturu umožňující efektivnější evidenci, vypořádání nebo převody takových instrumentů.
Podle uvedených údajů se na Ethereu v současnosti nacházejí obchodovatelné tokenizované reálné aktiva, označovaná zkratkou RWA, v hodnotě přibližně 15,1 miliardy USD.
Buterin tento vývoj považuje za důkaz toho, že technologie Etherea má praktickou ekonomickou hodnotu.
Důležité přitom je, že takové využití nemusí vytvářet mimořádně vysoké transakční poplatky.
Institucionální uživatelé mohou oceňovat především bezpečnost, transparentnost a technologickou spolehlivost sítě.
Právě v tom se nový investiční argument liší od dřívějšího důrazu na spalování tokenů.
Pokud blockchain slouží jako důvěryhodná infrastruktura pro převody a evidenci aktiv, jeho užitečnost může růst i bez dramatického zvýšení objemu spalovaného ETH.
To však samo o sobě ještě neprokazuje, že se musí zvyšovat také cena kryptoměny.
Pro investory zůstává zásadní otázkou, zda rostoucí institucionální využití blockchainu skutečně povede k dostatečně silné poptávce po samotném tokenu ETH.
Technologická úspěšnost sítě a investiční výnos jejího nativního aktiva totiž nejsou totožné veličiny.
Důležitým problémem nové strategie je také historická cenová výkonnost Etherea.
Podle uvedených tržních údajů ztratilo ETH během posledních pěti let přibližně 55 % své hodnoty.
Takový vývoj komplikuje argumentaci, že jde o spolehlivého uchovatele kupní síly.
Za uchovatele hodnoty bývá obvykle považováno aktivum, které si dokáže dlouhodobě udržovat ekonomickou hodnotu i v období měnících se tržních podmínek.
Ethereum však historicky vykazuje značnou cenovou volatilitu.
Navíc se jeho nabídka v posledních letech postupně zvyšuje, což oslabuje původní představu o trvale deflační kryptoměně.
Na druhé straně samotné zvyšování nabídky neznamená, že cena musí dlouhodobě klesat.
Rozhodující je také poptávka, využitelnost aktiva a chování účastníků trhu.
Pokud by poptávka po ETH rostla rychleji než jeho nabídka, cena by mohla posilovat i bez výrazného spalování tokenů.
Takový scénář však nelze automaticky odvozovat pouze z rostoucího počtu projektů využívajících Ethereum.
Podstatné je, zda jejich provoz vytváří skutečnou potřebu držet nebo používat ETH.
Buterinova argumentace proto představuje změnu důrazu v dlouhodobém vývoji sítě.
Namísto maximalizace spalování tokenů chce dále rozvíjet její základní technologické vlastnosti, zejména decentralizaci, bezpečnost, ochranu soukromí a dostupnost.
Součástí plánovaného vývoje je také další snižování transakčních poplatků.
To může zvýšit konkurenceschopnost blockchainu a podpořit jeho využívání, ale zároveň omezovat jeden z mechanismů, který v minulosti přispíval ke snižování nabídky ETH.
Pro držitele kryptoměny tak vzniká důležitý investiční kompromis.
Ethereum může být technologicky úspěšnější a dostupnější, aniž by tento vývoj automaticky znamenal vyšší cenu jeho tokenu.
Investoři, kteří nakupovali ETH především na základě očekávání intenzivního spalování a postupného snižování nabídky, proto mají důvod svou původní investiční tezi znovu posoudit.
To však automaticky neznamená, že by měli kryptoměnu prodat.
Rozhodnutí závisí na jejich investičním horizontu, toleranci k riziku a přesvědčení o budoucím využití Etherea.
Dlouhodobá hodnota ETH může být podporována technologickou užitečností blockchainu, ale způsob, jakým se tato hodnota promítne do tržní ceny, zůstává nejistý.
Současný vývoj tak ukazuje, že investiční příběh Etherea se postupně mění.
Dřívější představa kryptoměny s klesající nabídkou ustupuje širší argumentaci založené na technologických vlastnostech a institucionálním využití.
Pro investory bude rozhodující, zda se tento přístup v dalších letech skutečně promítne do udržitelné poptávky po ETH a schopnosti kryptoměny dlouhodobě uchovávat hodnotu.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
ZdrojFool.comDatum zveřejnění článku: 11. 11. 2026Původní článek: Fool.comTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Vitalik Buterin zdůrazňuje Ether (ETH-USD) jako uchovatele hodnoty místo mechanismu spalování
Nabídka ETH aktuálně roste přibližně o 0,9 % ročně
Spalování tokenů výrazně zaostává za úrovněmi z roku 2022
Tokenizovaná reálná aktiva na Ethereu dosahují hodnoty 15,1 miliardy USD
Ethereum (ETH) prochází zásadní změnou v tom, jak by investoři měli přistupovat k jeho dlouhodobé hodnotě. Spoluzakladatel druhé největší kryptoměny Vitalik Buterin v příspěvcích zveřejněných 8. listopadu na sociální síti X upozornil, že Ethereum by mělo být posuzováno především jako uchovatel hodnoty, nikoli jako aktivum, jehož cena automaticky roste s aktivitou blockchainu. Tento přístup zpochybňuje jednu z nejpopulárnějších investičních tezí posledních let, podle které měla rostoucí poptávka po využívání sítě postupně snižovat množství ETH v oběhu.
Dosavadní argumentace části investorů vycházela z mechanismu spalování tokenů, při kterém se část transakčních poplatků trvale odstraňuje z nabídky. Pokud by objem spalovaných ETH dlouhodobě převyšoval množství nově vydávaných tokenů, nabídka kryptoměny by klesala a vytvářela potenciální podporu pro její cenu.
Skutečný vývoj však tuto představu v posledních letech nepotvrzuje. Nabídka Etherea se aktuálně zvyšuje tempem přibližně 0,9 % ročně, protože emise nových tokenů převyšuje jejich spalování. Buterin proto zdůrazňuje jiné zdroje hodnoty, zejména bezpečnost, decentralizaci, odolnost vůči cenzuře a využití blockchainu v institucionálních financích.
Pro investory jde o důležitou změnu. Pokud totiž nakupovali Ethereum především s očekáváním, že rostoucí transakční poplatky povedou k trvalému poklesu nabídky, budou muset přehodnotit základní předpoklady své investiční strategie.
Spalování Etherea prudce zpomalilo, nabídka tokenů znovu roste
Jedním z hlavních argumentů podporujících dlouhodobou investiční atraktivitu Etherea byl v minulých letech mechanismus spalování části transakčních poplatků.
Při používání blockchainové sítě Ethereum platí uživatelé poplatky za provádění transakcí a další operace. Část těchto poplatků se automaticky spaluje, což znamená, že příslušné ETH jsou trvale odstraněny z oběhu.
Současně však síť vytváří nové tokeny jako odměnu validátorům, kteří se podílejí na jejím zabezpečení prostřednictvím mechanismu proof of stake.
Validátoři uzamykají určité množství ETH a za účast na ověřování transakcí získávají odměny.
Celková nabídka Etherea se proto odvíjí od rozdílu mezi množstvím nově vydaných a spálených tokenů.
Pokud spalování převyšuje novou emisi, nabídka ETH se snižuje. V opačném případě se naopak zvyšuje.
Právě očekávání dlouhodobého poklesu nabídky stálo za investiční tezí označovanou jako ultrasound money.
Její zastánci předpokládali, že rostoucí využívání blockchainu povede k vyšším transakčním poplatkům, intenzivnějšímu spalování tokenů a postupnému snižování celkového množství ETH.
Při stabilní nebo rostoucí poptávce by takový vývoj mohl představovat faktor podporující cenu kryptoměny.
Skutečnost se však v posledních letech vyvíjela odlišně.
Podle údajů k 9. listopadu 2026 se nabídka Etherea zvyšovala přibližně o 0,9 % ročně.
Podobné tempo růstu bylo patrné také v předchozích letech.
Nová emise tokenů tedy dlouhodobě převyšuje množství ETH odstraněných prostřednictvím spalování.
Pro držitele kryptoměny to znamená, že se jejich procentuální podíl na celkové nabídce postupně snižuje, pokud své množství ETH nezvyšují.
Nejde však automaticky o pokles hodnoty jejich investice. Cena se nadále odvíjí od nabídky a poptávky na trhu a může růst i v prostředí mírně rostoucího množství tokenů.
Rozdíl oproti původním očekáváním je přesto výrazný.
V roce 2022 bylo prostřednictvím transakčních poplatků spáleno přibližně 1,5 milionu ETH.
V roce 2026 dosáhlo spalování do sledovaného listopadového data pouze přibližně 19 200 ETH.
Tyto hodnoty ukazují zásadní oslabení mechanismu, od kterého část investorů očekávala dlouhodobé snižování nabídky.
Při jejich porovnávání je ovšem nutné zohlednit, že údaj za rok 2022 zahrnuje celý kalendářní rok, zatímco hodnota za rok 2026 představuje pouze dosavadní vývoj.
Buterin upozornil, že spalování tokenů nikdy nepředstavovalo skutečně spolehlivou spodní hranici ceny Etherea.
Významná část historických příjmů z transakčních poplatků totiž pocházela z aktivit, jejichž intenzita byla úzce spojena se spekulativní náladou na kryptoměnovém trhu.
Příkladem je období mimořádného zájmu o nezaměnitelné tokeny NFT mezi lety 2021 a 2023.
Během tehdejšího rozmachu digitálních sběratelských předmětů byli uživatelé ochotni platit vysoké částky za provádění transakcí na blockchainu.
Buterin připomněl například prodej NFT z kolekce Bored Ape Yacht Club v roce 2022, při kterém měli účastníci v souhrnu zaplatit na transakčních poplatcích téměř 180 milionů USD.
Takto vysoké poplatky přispívaly k intenzivnímu spalování ETH.
Po skončení spekulativního boomu však aktivita v některých segmentech kryptoměnového trhu výrazně oslabila a společně s ní se snížily také příjmy z transakcí.
Z tohoto pohledu bylo historicky vysoké spalování do značné míry výsledkem mimořádných tržních podmínek, nikoli zárukou stabilního dlouhodobého vývoje.
To představuje zásadní slabinu investiční strategie založené výhradně na očekávání rostoucího objemu spálených tokenů.
Ethereum nechce zvyšovat poplatky, jeho hodnotu mají podpořit jiné vlastnosti
Jedním z možných způsobů, jak zvýšit množství spalovaných tokenů, by bylo zdražení používání blockchainové sítě.
Vyšší transakční poplatky by totiž za jinak stejných podmínek mohly zvýšit objem ETH, který je při jednotlivých operacích trvale odstraněn z oběhu.
Takový postup by však byl v rozporu s dlouhodobým směrem technologického vývoje Etherea.
Síť totiž v posledních letech prošla řadou aktualizací, jejichž cílem bylo zlepšit škálovatelnost, zvýšit kapacitu a snížit náklady uživatelů.
Důležitou součástí této strategie je umožnit provádění většího množství transakcí při nižších nákladech.
To má podpořit širší využívání blockchainu nejen v kryptoměnových aplikacích, ale také ve finančních službách a dalších technologických oblastech.
Záměrné zvyšování poplatků by mohlo používání Etherea prodražit a snížit jeho konkurenceschopnost.
Vyšší transakční náklady by navíc mohly část uživatelů motivovat k využívání alternativních blockchainových sítí nebo jiných technologických řešení.
Případný přínos vyšších poplatků pro spalování tokenů by tak mohl být částečně nebo zcela vyvážen poklesem aktivity.
Buterin proto nepovažuje maximalizaci transakčních poplatků za vhodný dlouhodobý cíl.
Jeho přístup vychází z předpokladu, že Ethereum má vytvářet hodnotu prostřednictvím vlastností své infrastruktury, nikoli pouze prostřednictvím přímých příjmů z provozu blockchainu.
Významná je také otázka ocenění samotné kryptoměny.
Pokud by investoři přistupovali k Ethereu podobně jako k tradiční společnosti a stanovovali jeho hodnotu pouze na základě příjmů z poplatků, výsledné ocenění by podle Buterina bylo výrazně nižší než současná tržní kapitalizace.
To ukazuje na důležitý rozdíl mezi kryptoměnami a běžnými akciovými investicemi.
U akcií lze hodnotu společnosti odvozovat například od očekávaných zisků, peněžních toků a schopnosti vracet kapitál akcionářům.
Ethereum však nepředstavuje obchodní společnost, jejíž vlastníci mají přímý nárok na její provozní zisk.
Držení ETH poskytuje odlišný soubor ekonomických a technologických možností, včetně využití tokenu v rámci sítě a účasti na jejím zabezpečení.
Proto nelze automaticky předpokládat, že vyšší ekonomická aktivita na blockchainu musí vést k odpovídajícímu růstu tržní ceny ETH.
Právě toto rozlišení se stává jedním z hlavních témat Buterinova současného přístupu.
Podle jeho argumentace je dlouhodobá hodnota Etherea spojena především s vlastnostmi, které umožňují bezpečný a nezávislý provoz digitálních finančních systémů.
Tyto vlastnosti označuje souhrnnou zkratkou CROPS.
Jde o kombinaci odolnosti vůči cenzuře, odolnosti vůči převzetí kontroly, otevřeného zdrojového kódu, soukromí a bezpečnosti.
Odolnost vůči cenzuře znamená schopnost systému zpracovávat platné transakce bez svévolného blokování jednotlivými subjekty.
Odolnost vůči převzetí kontroly souvisí s decentralizací a omezením možnosti, aby síť ovládla jediná instituce nebo úzká skupina účastníků.
Otevřený zdrojový kód umožňuje veřejnou kontrolu a nezávislé ověřování technologických řešení.
Soukromí a bezpečnost pak představují další důležité předpoklady širšího využívání blockchainových technologií.
Tyto vlastnosti mohou být podle Buterina cenné nejen pro individuální uživatele, ale také pro finanční instituce.
Zejména institucionální sektor může mít zájem o infrastrukturu, která umožňuje bezpečnou evidenci a převody digitálních aktiv bez závislosti na jednom centralizovaném provozovateli.
Taková hodnota přitom nemusí být přímo úměrná objemu transakčních poplatků.
Blockchain může poskytovat důležitou technologickou službu i v případě, že samotné používání sítě vytváří relativně nízké poplatky.
Z pohledu investora však zůstává otevřenou otázkou, jak se tato technologická užitečnost konkrétně promítne do poptávky po ETH a následně do jeho ceny.
Tokenizace aktiv roste, Ethereum však stále hledá přesvědčivý investiční argument
Jednou z oblastí, které mohou podpořit dlouhodobé využívání Etherea, je tokenizace reálných aktiv.
Tento proces umožňuje převádět vlastnická nebo jiná ekonomická práva spojená s tradičními aktivy do digitálních tokenů evidovaných na blockchainu.
Tokenizovat lze například určité finanční nástroje, pohledávky nebo další aktiva, pokud je jejich struktura slučitelná s příslušným právním a technologickým rámcem.
Pro finanční instituce může blockchain představovat infrastrukturu umožňující efektivnější evidenci, vypořádání nebo převody takových instrumentů.
Podle uvedených údajů se na Ethereu v současnosti nacházejí obchodovatelné tokenizované reálné aktiva, označovaná zkratkou RWA, v hodnotě přibližně 15,1 miliardy USD.
Buterin tento vývoj považuje za důkaz toho, že technologie Etherea má praktickou ekonomickou hodnotu.
Důležité přitom je, že takové využití nemusí vytvářet mimořádně vysoké transakční poplatky.
Institucionální uživatelé mohou oceňovat především bezpečnost, transparentnost a technologickou spolehlivost sítě.
Právě v tom se nový investiční argument liší od dřívějšího důrazu na spalování tokenů.
Pokud blockchain slouží jako důvěryhodná infrastruktura pro převody a evidenci aktiv, jeho užitečnost může růst i bez dramatického zvýšení objemu spalovaného ETH.
To však samo o sobě ještě neprokazuje, že se musí zvyšovat také cena kryptoměny.
Pro investory zůstává zásadní otázkou, zda rostoucí institucionální využití blockchainu skutečně povede k dostatečně silné poptávce po samotném tokenu ETH.
Technologická úspěšnost sítě a investiční výnos jejího nativního aktiva totiž nejsou totožné veličiny.
Důležitým problémem nové strategie je také historická cenová výkonnost Etherea.
Podle uvedených tržních údajů ztratilo ETH během posledních pěti let přibližně 55 % své hodnoty.
Takový vývoj komplikuje argumentaci, že jde o spolehlivého uchovatele kupní síly.
Za uchovatele hodnoty bývá obvykle považováno aktivum, které si dokáže dlouhodobě udržovat ekonomickou hodnotu i v období měnících se tržních podmínek.
Ethereum však historicky vykazuje značnou cenovou volatilitu.
Navíc se jeho nabídka v posledních letech postupně zvyšuje, což oslabuje původní představu o trvale deflační kryptoměně.
Na druhé straně samotné zvyšování nabídky neznamená, že cena musí dlouhodobě klesat.
Rozhodující je také poptávka, využitelnost aktiva a chování účastníků trhu.
Pokud by poptávka po ETH rostla rychleji než jeho nabídka, cena by mohla posilovat i bez výrazného spalování tokenů.
Takový scénář však nelze automaticky odvozovat pouze z rostoucího počtu projektů využívajících Ethereum.
Podstatné je, zda jejich provoz vytváří skutečnou potřebu držet nebo používat ETH.
Buterinova argumentace proto představuje změnu důrazu v dlouhodobém vývoji sítě.
Namísto maximalizace spalování tokenů chce dále rozvíjet její základní technologické vlastnosti, zejména decentralizaci, bezpečnost, ochranu soukromí a dostupnost.
Součástí plánovaného vývoje je také další snižování transakčních poplatků.
To může zvýšit konkurenceschopnost blockchainu a podpořit jeho využívání, ale zároveň omezovat jeden z mechanismů, který v minulosti přispíval ke snižování nabídky ETH.
Pro držitele kryptoměny tak vzniká důležitý investiční kompromis.
Ethereum může být technologicky úspěšnější a dostupnější, aniž by tento vývoj automaticky znamenal vyšší cenu jeho tokenu.
Investoři, kteří nakupovali ETH především na základě očekávání intenzivního spalování a postupného snižování nabídky, proto mají důvod svou původní investiční tezi znovu posoudit.
To však automaticky neznamená, že by měli kryptoměnu prodat.
Rozhodnutí závisí na jejich investičním horizontu, toleranci k riziku a přesvědčení o budoucím využití Etherea.
Dlouhodobá hodnota ETH může být podporována technologickou užitečností blockchainu, ale způsob, jakým se tato hodnota promítne do tržní ceny, zůstává nejistý.
Současný vývoj tak ukazuje, že investiční příběh Etherea se postupně mění.
Dřívější představa kryptoměny s klesající nabídkou ustupuje širší argumentaci založené na technologických vlastnostech a institucionálním využití.
Pro investory bude rozhodující, zda se tento přístup v dalších letech skutečně promítne do udržitelné poptávky po ETH a schopnosti kryptoměny dlouhodobě uchovávat hodnotu.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Akcie ustoupily z nedávných maxim Akcie výrobce paměťových čipů Micron Technology (MU) se propadly hluboko pod nedávná maxima. Podle analytika společnosti...