ZdrojFinancial TimesDatum zveřejnění článku: 30. 8. 2026
Tento článek slouží výhradně k informačním účelům a nepředstavuje individuální
investiční doporučení ani investiční poradenství. Představuje redakční zpracování
veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace
srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
Země G7 už nesou dodatečné náklady 16 miliard dolarů
USA z dosavadního růstu nákladů nesou 10,6 miliardy dolarů
Dodatečné náklady mohou vzrůst až na 34 miliard dolarů
Vyšší výnosy zdražují financování států, domácností i podniků
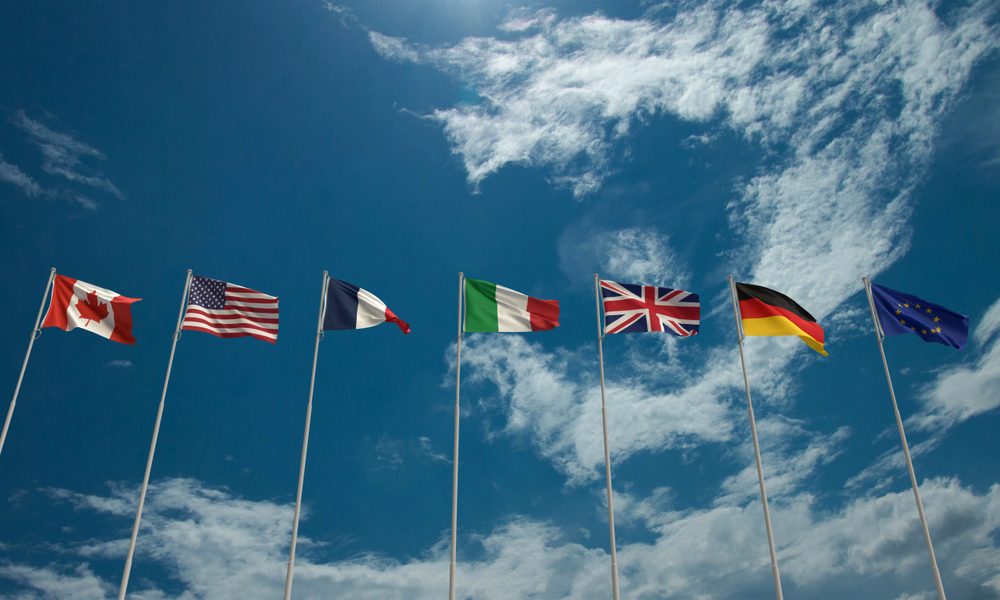
Růst globálních dluhopisových výnosů od začátku války mezi Spojenými státy a Íránem výrazně prodražuje financování největších vyspělých ekonomik. Země skupiny G7 si kvůli vyšším sazbám už zajistily nový státní dluh s dodatečnými náklady přibližně 16 miliard dolarů. Pokud zvýšené výnosy přetrvají, částka by mohla do konce prvního čtvrtletí příštího roku vzrůst na zhruba 34 miliard dolarů.
Vyšší náklady se týkají prakticky všech zemí G7 a téměř všech splatností státních dluhopisů. Nově emitovaný dluh je tak pro vlády dražší než před vypuknutím konfliktu v únoru.
Největší část dodatečných nákladů připadá na Spojené státy. Americký trh státních dluhopisů je největší na světě a země současně čelí rostoucím obavám investorů ohledně veřejného zadlužení, inflace a dalšího směřování hospodářské politiky.
Vyšší výnosy přitom nepředstavují pouze problém pro státní rozpočty. Promítají se také do nákladů domácností a firem, ovlivňují ocenění akcií a dalších rizikových aktiv a mohou postupně brzdit ekonomickou aktivitu.
Zdroj: Shutterstock
Země G7 už platí za nový dluh o 16 miliard dolarů více
Podle analýzy údajů o emisích státních dluhopisů si země G7 od začátku války zajistily financování, jehož náklady jsou proti úrovním před konfliktem vyšší celkem o 16 miliard dolarů.
Výpočet porovnává skutečné náklady nového zadlužování s výnosy, které platily před válkou. Pokud by současné zvýšení výnosů přetrvalo, podle plánů jednotlivých ministerstev financí a obvyklého rozložení emisí podle splatností by dodatečné náklady mohly do konce prvního čtvrtletí roku 2027 dosáhnout přibližně 34 miliard dolarů.
V absolutním vyjádření jde vzhledem k celkovým veřejným výdajům jednotlivých států o relativně omezené částky. Problémem je ale jejich načasování. Vládní rozpočty jsou již zatíženy vysokými výdaji a další růst úrokových nákladů omezuje prostor pro ostatní priority.
Největší část zvýšených nákladů nese americká vláda. Spojené státy dosud kvůli vyšším výnosům zaplatí přibližně 10,6 miliardy dolarů navíc. Pokud současná úroveň výnosů přetrvá do konce prvního čtvrtletí 2027, mohou se jejich dodatečné úrokové náklady zvýšit o dalších 21,7 miliardy dolarů.
Výnosy amerických státních dluhopisů v posledních týdnech výrazně vzrostly. Investoři sledují především rostoucí zadlužení země a otázku, zda se tvůrcům hospodářské politiky podaří dostat pod kontrolu inflační tlaky spojené s válkou prezidenta Donalda Trumpa proti Íránu.
Růst výnosů pokračoval navzdory snaze amerického ministerstva financí tlumit tlak prostřednictvím zvýšených nákupů dlouhodobějších státních dluhopisů.
Spojené státy ale nejsou jedinou zemí, která čelí vyšším nákladům. Dopady jsou patrné také ve Velké Británii, Itálii, Německu a Japonsku. Tyto ekonomiky patří mezi významné dovozce energií, a proto jsou citlivé na zvýšená inflační očekávání vyvolaná energetickou krizí po uzavření Hormuzského průlivu.
Ostatní země G7 kromě Spojených států podle uvedených výpočtů zatím nesou něco přes třetinu celkového zvýšení nákladů.
Situace může být ještě komplikovanější v případě dalšího růstu výnosů. Za důležitou hranici je považován především výnos desetiletého amerického státního dluhopisu na úrovni 5 %. Jeho překonání by mohlo negativně ovlivnit nejen dluhopisy, ale také akciové a úvěrové trhy.
Vyšší bezrizikové výnosy totiž snižují relativní atraktivitu akcií. Zároveň zdražují financování firem, což může vytvářet tlak na jejich ziskovost.
Vyšší sazby komplikují veřejné finance i financování domácností
Tlak na dluhopisové výnosy přichází v době, kdy se rozpočtové deficity v řadě zemí zvyšují a vlády uplatňují expanzivnější hospodářskou politiku.
Další komplikací může být politický kalendář. Spojené státy míří k volbám do Kongresu a parlamentní volby čekají také několik evropských zemí. Prostředí vyšších úrokových sazeb může současně ztížit snahy vlád o snižování rozpočtových deficitů.
Vedle inflace existují další faktory, které mohou držet výnosy na zvýšených úrovních. Patří mezi ně politická nejistota ve Spojených státech, Francii, Japonsku a v některých obdobích také ve Velké Británii či Německu. Dalším zdrojem rizika zůstává geopolitika.
Na náklady kapitálu mohou tlačit také strukturální výdajové potřeby. Vyšší výdaje na obranu, infrastrukturu, demografické potřeby a zelenou transformaci znamenají větší poptávku po kapitálu a mohou přispívat k růstu reálných úrokových sazeb.
Významným faktorem je rovněž rozsáhlá výstavba infrastruktury pro umělou inteligenci. Kapitál směřující do AI projektů může soutěžit s dalšími investicemi včetně státních dluhopisů. Pokud mají investoři k dispozici více možností, kam kapitál umístit, vlády mohou být nuceny nabízet atraktivnější výnos, aby získaly potřebné financování.
Vyšší výnosy však nemusí být pouze projevem obav. Mohou částečně odrážet také vyšší očekávání hospodářského růstu.
Problém nastává ve chvíli, kdy se dražší státní financování začne přelévat do širší ekonomiky. Ve Spojených státech už vyšší náklady na financování působí prostřednictvím dražších úvěrů pro domácnosti a podniky.
Výrazným příkladem je americký trh s bydlením, který již stagnuje. Strmější výnosová křivka navíc vytváří riziko, že hypoteční sazby překročí 7 %.
Vyšší úrokové náklady tak mohou omezovat poptávku domácností a investiční aktivitu firem. Státní dluhopisy současně čelí konkurenci ze strany rizikovějších aktiv.
Solidní výhled hospodářského růstu podporuje ocenění akcií a dalších rizikových investic, což může snižovat poptávku po bezpečných amerických státních dluhopisech. Na jejich výnosy současně tlačí fiskální obavy a rozsáhlé firemní emise dluhu, zejména ze strany velkých technologických společností financujících infrastrukturu pro umělou inteligenci.
Státní dluh soupeří o kapitál s AI, obranou a infrastrukturou
Současný vývoj lze vnímat jako přecenění prostředí, ve kterém už kapitál není tak snadno dostupný jako v minulosti.
Státy při získávání úspor investorů stále více soupeří s investičním boomem kolem umělé inteligence a dalšími strukturálními výdajovými potřebami. Vedle AI jde především o obranu, energetickou transformaci, infrastrukturu a opětovný rozvoj průmyslové výroby.
V takovém prostředí může být nutné nabízet investorům vyšší výnos, aby byli ochotni financovat veřejný dluh. Pokud zároveň vlády potřebují emitovat větší množství dluhopisů, tlak může dále narůstat.
Situace se tak liší od prostředí, které charakterizovalo velkou část předchozí dekády. V průběhu 2010. let si investoři zvykli na kombinaci nízkého hospodářského růstu, nízké inflace a velmi nízkých úrokových sazeb.
Současný vývoj se přibližuje prostředí, které bylo běžnější před tímto obdobím. Vyšší nominální růst, vyšší inflace a větší konkurence o kapitál přirozeně vytvářejí podmínky pro vyšší výnosy.
Přesto samotná současná úroveň výnosů nemusí automaticky znamenat dlouhodobě neudržitelnou situaci. Ve Spojených státech, Německu a Japonsku nejsou výnosy státních dluhopisů vzhledem k nominálnímu růstu HDP mimořádně vysoké.
Zdroj: Shutterstock
Zásadní otázkou proto bude, zda jde o trvalejší strukturální změnu, nebo pouze o období přizpůsobování novým ekonomickým podmínkám.
Pro vlády zemí G7 je ale dopad patrný už nyní. Každá nová emise realizovaná za vyšší výnos postupně zvyšuje budoucí úrokové náklady a omezuje rozpočtový prostor.
Pokud by výnosy pokračovaly v růstu, problém by se postupně rozšířil i mimo veřejné finance. Dražší státní dluh vytváří vyšší základní cenu kapitálu pro celou ekonomiku, což se může projevit u hypoték, firemních úvěrů, investic i ocenění finančních aktiv.
Dosavadních 16 miliard dolarů dodatečných nákladů zemí G7 tak představuje pouze první část širšího problému. Pokud zvýšené výnosy přetrvají do začátku příštího roku, celkový účet se může více než zdvojnásobit a současně zvýšit tlak na státní rozpočty, domácnosti, podniky i finanční trhy.
Zdroj
Financial Times
Datum zveřejnění článku: 30. 8. 2026
Tento článek slouží výhradně k informačním účelům a nepředstavuje individuální
investiční doporučení ani investiční poradenství. Představuje redakční zpracování
veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace
srozumitelnou formou při zachování významu původních zdrojů.
Země G7 už nesou dodatečné náklady 16 miliard dolarů
USA z dosavadního růstu nákladů nesou 10,6 miliardy dolarů
Dodatečné náklady mohou vzrůst až na 34 miliard dolarů
Vyšší výnosy zdražují financování států, domácností i podniků
Růst globálních dluhopisových výnosů od začátku války mezi Spojenými státy a Íránem výrazně prodražuje financování největších vyspělých ekonomik. Země skupiny G7 si kvůli vyšším sazbám už zajistily nový státní dluh s dodatečnými náklady přibližně 16 miliard dolarů. Pokud zvýšené výnosy přetrvají, částka by mohla do konce prvního čtvrtletí příštího roku vzrůst na zhruba 34 miliard dolarů.
Vyšší náklady se týkají prakticky všech zemí G7 a téměř všech splatností státních dluhopisů. Nově emitovaný dluh je tak pro vlády dražší než před vypuknutím konfliktu v únoru.
Největší část dodatečných nákladů připadá na Spojené státy. Americký trh státních dluhopisů je největší na světě a země současně čelí rostoucím obavám investorů ohledně veřejného zadlužení, inflace a dalšího směřování hospodářské politiky.
Vyšší výnosy přitom nepředstavují pouze problém pro státní rozpočty. Promítají se také do nákladů domácností a firem, ovlivňují ocenění akcií a dalších rizikových aktiv a mohou postupně brzdit ekonomickou aktivitu.
Země G7 už platí za nový dluh o 16 miliard dolarů více
Podle analýzy údajů o emisích státních dluhopisů si země G7 od začátku války zajistily financování, jehož náklady jsou proti úrovním před konfliktem vyšší celkem o 16 miliard dolarů.
Výpočet porovnává skutečné náklady nového zadlužování s výnosy, které platily před válkou. Pokud by současné zvýšení výnosů přetrvalo, podle plánů jednotlivých ministerstev financí a obvyklého rozložení emisí podle splatností by dodatečné náklady mohly do konce prvního čtvrtletí roku 2027 dosáhnout přibližně 34 miliard dolarů.
V absolutním vyjádření jde vzhledem k celkovým veřejným výdajům jednotlivých států o relativně omezené částky. Problémem je ale jejich načasování. Vládní rozpočty jsou již zatíženy vysokými výdaji a další růst úrokových nákladů omezuje prostor pro ostatní priority.
Největší část zvýšených nákladů nese americká vláda. Spojené státy dosud kvůli vyšším výnosům zaplatí přibližně 10,6 miliardy dolarů navíc. Pokud současná úroveň výnosů přetrvá do konce prvního čtvrtletí 2027, mohou se jejich dodatečné úrokové náklady zvýšit o dalších 21,7 miliardy dolarů.
Výnosy amerických státních dluhopisů v posledních týdnech výrazně vzrostly. Investoři sledují především rostoucí zadlužení země a otázku, zda se tvůrcům hospodářské politiky podaří dostat pod kontrolu inflační tlaky spojené s válkou prezidenta Donalda Trumpa proti Íránu.
Růst výnosů pokračoval navzdory snaze amerického ministerstva financí tlumit tlak prostřednictvím zvýšených nákupů dlouhodobějších státních dluhopisů.
Spojené státy ale nejsou jedinou zemí, která čelí vyšším nákladům. Dopady jsou patrné také ve Velké Británii, Itálii, Německu a Japonsku. Tyto ekonomiky patří mezi významné dovozce energií, a proto jsou citlivé na zvýšená inflační očekávání vyvolaná energetickou krizí po uzavření Hormuzského průlivu.
Ostatní země G7 kromě Spojených států podle uvedených výpočtů zatím nesou něco přes třetinu celkového zvýšení nákladů.
Situace může být ještě komplikovanější v případě dalšího růstu výnosů. Za důležitou hranici je považován především výnos desetiletého amerického státního dluhopisu na úrovni 5 %. Jeho překonání by mohlo negativně ovlivnit nejen dluhopisy, ale také akciové a úvěrové trhy.
Vyšší bezrizikové výnosy totiž snižují relativní atraktivitu akcií. Zároveň zdražují financování firem, což může vytvářet tlak na jejich ziskovost.
Vyšší sazby komplikují veřejné finance i financování domácností
Tlak na dluhopisové výnosy přichází v době, kdy se rozpočtové deficity v řadě zemí zvyšují a vlády uplatňují expanzivnější hospodářskou politiku.
Další komplikací může být politický kalendář. Spojené státy míří k volbám do Kongresu a parlamentní volby čekají také několik evropských zemí. Prostředí vyšších úrokových sazeb může současně ztížit snahy vlád o snižování rozpočtových deficitů.
Vedle inflace existují další faktory, které mohou držet výnosy na zvýšených úrovních. Patří mezi ně politická nejistota ve Spojených státech, Francii, Japonsku a v některých obdobích také ve Velké Británii či Německu. Dalším zdrojem rizika zůstává geopolitika.
Na náklady kapitálu mohou tlačit také strukturální výdajové potřeby. Vyšší výdaje na obranu, infrastrukturu, demografické potřeby a zelenou transformaci znamenají větší poptávku po kapitálu a mohou přispívat k růstu reálných úrokových sazeb.
Významným faktorem je rovněž rozsáhlá výstavba infrastruktury pro umělou inteligenci. Kapitál směřující do AI projektů může soutěžit s dalšími investicemi včetně státních dluhopisů. Pokud mají investoři k dispozici více možností, kam kapitál umístit, vlády mohou být nuceny nabízet atraktivnější výnos, aby získaly potřebné financování.
Vyšší výnosy však nemusí být pouze projevem obav. Mohou částečně odrážet také vyšší očekávání hospodářského růstu.
Problém nastává ve chvíli, kdy se dražší státní financování začne přelévat do širší ekonomiky. Ve Spojených státech už vyšší náklady na financování působí prostřednictvím dražších úvěrů pro domácnosti a podniky.
Výrazným příkladem je americký trh s bydlením, který již stagnuje. Strmější výnosová křivka navíc vytváří riziko, že hypoteční sazby překročí 7 %.
Vyšší úrokové náklady tak mohou omezovat poptávku domácností a investiční aktivitu firem. Státní dluhopisy současně čelí konkurenci ze strany rizikovějších aktiv.
Solidní výhled hospodářského růstu podporuje ocenění akcií a dalších rizikových investic, což může snižovat poptávku po bezpečných amerických státních dluhopisech. Na jejich výnosy současně tlačí fiskální obavy a rozsáhlé firemní emise dluhu, zejména ze strany velkých technologických společností financujících infrastrukturu pro umělou inteligenci.
Státní dluh soupeří o kapitál s AI, obranou a infrastrukturou
Současný vývoj lze vnímat jako přecenění prostředí, ve kterém už kapitál není tak snadno dostupný jako v minulosti.
Státy při získávání úspor investorů stále více soupeří s investičním boomem kolem umělé inteligence a dalšími strukturálními výdajovými potřebami. Vedle AI jde především o obranu, energetickou transformaci, infrastrukturu a opětovný rozvoj průmyslové výroby.
V takovém prostředí může být nutné nabízet investorům vyšší výnos, aby byli ochotni financovat veřejný dluh. Pokud zároveň vlády potřebují emitovat větší množství dluhopisů, tlak může dále narůstat.
Situace se tak liší od prostředí, které charakterizovalo velkou část předchozí dekády. V průběhu 2010. let si investoři zvykli na kombinaci nízkého hospodářského růstu, nízké inflace a velmi nízkých úrokových sazeb.
Současný vývoj se přibližuje prostředí, které bylo běžnější před tímto obdobím. Vyšší nominální růst, vyšší inflace a větší konkurence o kapitál přirozeně vytvářejí podmínky pro vyšší výnosy.
Přesto samotná současná úroveň výnosů nemusí automaticky znamenat dlouhodobě neudržitelnou situaci. Ve Spojených státech, Německu a Japonsku nejsou výnosy státních dluhopisů vzhledem k nominálnímu růstu HDP mimořádně vysoké.
Zásadní otázkou proto bude, zda jde o trvalejší strukturální změnu, nebo pouze o období přizpůsobování novým ekonomickým podmínkám.
Pro vlády zemí G7 je ale dopad patrný už nyní. Každá nová emise realizovaná za vyšší výnos postupně zvyšuje budoucí úrokové náklady a omezuje rozpočtový prostor.
Pokud by výnosy pokračovaly v růstu, problém by se postupně rozšířil i mimo veřejné finance. Dražší státní dluh vytváří vyšší základní cenu kapitálu pro celou ekonomiku, což se může projevit u hypoték, firemních úvěrů, investic i ocenění finančních aktiv.
Dosavadních 16 miliard dolarů dodatečných nákladů zemí G7 tak představuje pouze první část širšího problému. Pokud zvýšené výnosy přetrvají do začátku příštího roku, celkový účet se může více než zdvojnásobit a současně zvýšit tlak na státní rozpočty, domácnosti, podniky i finanční trhy.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Zdroj
Financial Times
Datum zveřejnění článku: 30. 8. 2026
Tento článek slouží výhradně k informačním účelům a nepředstavuje individuální
investiční doporučení ani investiční poradenství. Představuje redakční zpracování
veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace
srozumitelnou formou při zachování významu původních zdrojů.
Země G7 už nesou dodatečné náklady 16 miliard dolarů
USA z dosavadního růstu nákladů nesou 10,6 miliardy dolarů
Dodatečné náklady mohou vzrůst až na 34 miliard dolarů
Vyšší výnosy zdražují financování států, domácností i podniků
Růst globálních dluhopisových výnosů od začátku války mezi Spojenými státy a Íránem výrazně prodražuje financování největších vyspělých ekonomik. Země skupiny G7 si kvůli vyšším sazbám už zajistily nový státní dluh s dodatečnými náklady přibližně 16 miliard dolarů. Pokud zvýšené výnosy přetrvají, částka by mohla do konce prvního čtvrtletí příštího roku vzrůst na zhruba 34 miliard dolarů.
Vyšší náklady se týkají prakticky všech zemí G7 a téměř všech splatností státních dluhopisů. Nově emitovaný dluh je tak pro vlády dražší než před vypuknutím konfliktu v únoru.
Největší část dodatečných nákladů připadá na Spojené státy. Americký trh státních dluhopisů je největší na světě a země současně čelí rostoucím obavám investorů ohledně veřejného zadlužení, inflace a dalšího směřování hospodářské politiky.
Vyšší výnosy přitom nepředstavují pouze problém pro státní rozpočty. Promítají se také do nákladů domácností a firem, ovlivňují ocenění akcií a dalších rizikových aktiv a mohou postupně brzdit ekonomickou aktivitu.
Země G7 už platí za nový dluh o 16 miliard dolarů více
Podle analýzy údajů o emisích státních dluhopisů si země G7 od začátku války zajistily financování, jehož náklady jsou proti úrovním před konfliktem vyšší celkem o 16 miliard dolarů.
Výpočet porovnává skutečné náklady nového zadlužování s výnosy, které platily před válkou. Pokud by současné zvýšení výnosů přetrvalo, podle plánů jednotlivých ministerstev financí a obvyklého rozložení emisí podle splatností by dodatečné náklady mohly do konce prvního čtvrtletí roku 2027 dosáhnout přibližně 34 miliard dolarů.
V absolutním vyjádření jde vzhledem k celkovým veřejným výdajům jednotlivých států o relativně omezené částky. Problémem je ale jejich načasování. Vládní rozpočty jsou již zatíženy vysokými výdaji a další růst úrokových nákladů omezuje prostor pro ostatní priority.
Největší část zvýšených nákladů nese americká vláda. Spojené státy dosud kvůli vyšším výnosům zaplatí přibližně 10,6 miliardy dolarů navíc. Pokud současná úroveň výnosů přetrvá do konce prvního čtvrtletí 2027, mohou se jejich dodatečné úrokové náklady zvýšit o dalších 21,7 miliardy dolarů.
Výnosy amerických státních dluhopisů v posledních týdnech výrazně vzrostly. Investoři sledují především rostoucí zadlužení země a otázku, zda se tvůrcům hospodářské politiky podaří dostat pod kontrolu inflační tlaky spojené s válkou prezidenta Donalda Trumpa proti Íránu.
Růst výnosů pokračoval navzdory snaze amerického ministerstva financí tlumit tlak prostřednictvím zvýšených nákupů dlouhodobějších státních dluhopisů.
Spojené státy ale nejsou jedinou zemí, která čelí vyšším nákladům. Dopady jsou patrné také ve Velké Británii, Itálii, Německu a Japonsku. Tyto ekonomiky patří mezi významné dovozce energií, a proto jsou citlivé na zvýšená inflační očekávání vyvolaná energetickou krizí po uzavření Hormuzského průlivu.
Ostatní země G7 kromě Spojených států podle uvedených výpočtů zatím nesou něco přes třetinu celkového zvýšení nákladů.
Situace může být ještě komplikovanější v případě dalšího růstu výnosů. Za důležitou hranici je považován především výnos desetiletého amerického státního dluhopisu na úrovni 5 %. Jeho překonání by mohlo negativně ovlivnit nejen dluhopisy, ale také akciové a úvěrové trhy.
Vyšší bezrizikové výnosy totiž snižují relativní atraktivitu akcií. Zároveň zdražují financování firem, což může vytvářet tlak na jejich ziskovost.
Vyšší sazby komplikují veřejné finance i financování domácností
Tlak na dluhopisové výnosy přichází v době, kdy se rozpočtové deficity v řadě zemí zvyšují a vlády uplatňují expanzivnější hospodářskou politiku.
Další komplikací může být politický kalendář. Spojené státy míří k volbám do Kongresu a parlamentní volby čekají také několik evropských zemí. Prostředí vyšších úrokových sazeb může současně ztížit snahy vlád o snižování rozpočtových deficitů.
Vedle inflace existují další faktory, které mohou držet výnosy na zvýšených úrovních. Patří mezi ně politická nejistota ve Spojených státech, Francii, Japonsku a v některých obdobích také ve Velké Británii či Německu. Dalším zdrojem rizika zůstává geopolitika.
Na náklady kapitálu mohou tlačit také strukturální výdajové potřeby. Vyšší výdaje na obranu, infrastrukturu, demografické potřeby a zelenou transformaci znamenají větší poptávku po kapitálu a mohou přispívat k růstu reálných úrokových sazeb.
Významným faktorem je rovněž rozsáhlá výstavba infrastruktury pro umělou inteligenci. Kapitál směřující do AI projektů může soutěžit s dalšími investicemi včetně státních dluhopisů. Pokud mají investoři k dispozici více možností, kam kapitál umístit, vlády mohou být nuceny nabízet atraktivnější výnos, aby získaly potřebné financování.
Vyšší výnosy však nemusí být pouze projevem obav. Mohou částečně odrážet také vyšší očekávání hospodářského růstu.
Problém nastává ve chvíli, kdy se dražší státní financování začne přelévat do širší ekonomiky. Ve Spojených státech už vyšší náklady na financování působí prostřednictvím dražších úvěrů pro domácnosti a podniky.
Výrazným příkladem je americký trh s bydlením, který již stagnuje. Strmější výnosová křivka navíc vytváří riziko, že hypoteční sazby překročí 7 %.
Vyšší úrokové náklady tak mohou omezovat poptávku domácností a investiční aktivitu firem. Státní dluhopisy současně čelí konkurenci ze strany rizikovějších aktiv.
Solidní výhled hospodářského růstu podporuje ocenění akcií a dalších rizikových investic, což může snižovat poptávku po bezpečných amerických státních dluhopisech. Na jejich výnosy současně tlačí fiskální obavy a rozsáhlé firemní emise dluhu, zejména ze strany velkých technologických společností financujících infrastrukturu pro umělou inteligenci.
Státní dluh soupeří o kapitál s AI, obranou a infrastrukturou
Současný vývoj lze vnímat jako přecenění prostředí, ve kterém už kapitál není tak snadno dostupný jako v minulosti.
Státy při získávání úspor investorů stále více soupeří s investičním boomem kolem umělé inteligence a dalšími strukturálními výdajovými potřebami. Vedle AI jde především o obranu, energetickou transformaci, infrastrukturu a opětovný rozvoj průmyslové výroby.
V takovém prostředí může být nutné nabízet investorům vyšší výnos, aby byli ochotni financovat veřejný dluh. Pokud zároveň vlády potřebují emitovat větší množství dluhopisů, tlak může dále narůstat.
Situace se tak liší od prostředí, které charakterizovalo velkou část předchozí dekády. V průběhu 2010. let si investoři zvykli na kombinaci nízkého hospodářského růstu, nízké inflace a velmi nízkých úrokových sazeb.
Současný vývoj se přibližuje prostředí, které bylo běžnější před tímto obdobím. Vyšší nominální růst, vyšší inflace a větší konkurence o kapitál přirozeně vytvářejí podmínky pro vyšší výnosy.
Přesto samotná současná úroveň výnosů nemusí automaticky znamenat dlouhodobě neudržitelnou situaci. Ve Spojených státech, Německu a Japonsku nejsou výnosy státních dluhopisů vzhledem k nominálnímu růstu HDP mimořádně vysoké.
Zásadní otázkou proto bude, zda jde o trvalejší strukturální změnu, nebo pouze o období přizpůsobování novým ekonomickým podmínkám.
Pro vlády zemí G7 je ale dopad patrný už nyní. Každá nová emise realizovaná za vyšší výnos postupně zvyšuje budoucí úrokové náklady a omezuje rozpočtový prostor.
Pokud by výnosy pokračovaly v růstu, problém by se postupně rozšířil i mimo veřejné finance. Dražší státní dluh vytváří vyšší základní cenu kapitálu pro celou ekonomiku, což se může projevit u hypoték, firemních úvěrů, investic i ocenění finančních aktiv.
Dosavadních 16 miliard dolarů dodatečných nákladů zemí G7 tak představuje pouze první část širšího problému. Pokud zvýšené výnosy přetrvají do začátku příštího roku, celkový účet se může více než zdvojnásobit a současně zvýšit tlak na státní rozpočty, domácnosti, podniky i finanční trhy.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.