Norwegian Cruise Line může posílit o 30 % a lépe zvládnout ekonomické zpomalení
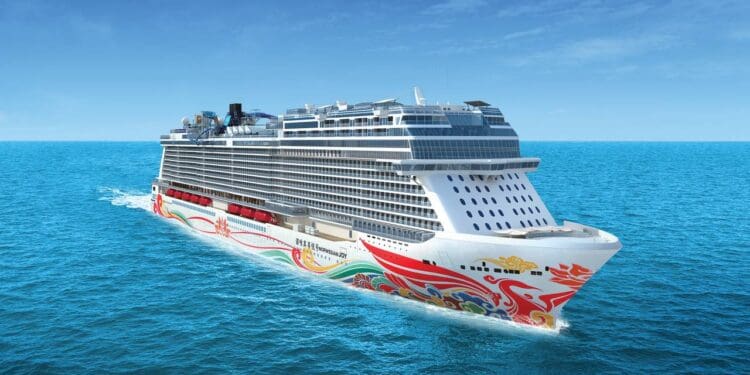
Společnost Norwegian Cruise Line získala silnou důvěru analytiků z investiční banky Jefferies, která ji považuje za jednu z nejodolnějších akcií v odvětví výletních plaveb – a to i v době očekávaného makroekonomického zpomalení.
Jefferies očekává u akcií Norwegian Cruise Line růst o více než 30 %
Prémiové zaměření NCLH zajišťuje vyšší odolnost vůči ekonomickému zpomalení
Společnost těží z rostoucích doplňkových příjmů a efektivního řízení nákladů
Norwegian se obchoduje s výraznou slevou vůči konkurenci, což nabízí investiční příležitost
Analytik David Katz nově zahájil pokrytí této společnosti s doporučením buy a cílovou cenou 25 USD, což představuje potenciál růstu o více než 30 % oproti současné ceně akcií.
Katz zdůrazňuje, že i když je Norwegian menším hráčem ve srovnání s giganty jako Carnival, Royal Caribbean nebo MSC Cruises, má několik klíčových výhod, které by jí mohly umožnit zvládnout nepříznivé ekonomické podmínky lépe než konkurence. Jedním z hlavních faktorů je prémiové zaměření společnosti, které historicky vykazuje větší odolnost vůči hospodářským cyklům.
Prémiové postavení jako ochrana proti krizi
Z historické analýzy společnosti Jefferies vyplývá, že právě prémiová klientela je v době ekonomického útlumu méně náchylná k omezování výdajů. V letech 2015 a 2016, kdy se americká ekonomika potýkala s mírným zpomalením, zůstaly tržby Norwegian Cruise Line na jednoho pasažéra stabilní až mírně rostoucí, zatímco u konkurence docházelo k meziročním poklesům v průměru o 3 %. Tato odolnost může být v následujících letech rozhodujícím faktorem, pokud by došlo k recesi nebo omezení spotřebitelských výdajů.
Navíc Katz očekává, že dopady zpomalení budou pro Norwegian mírnější i ve fiskálních letech 2025 a 2026. Upozorňuje na fakt, že velká část plaveb je rezervována s předstihem, a proto jsou výnosy na krátkodobé turbulence méně citlivé, zvláště v roce 2025. To umožňuje společnosti lépe plánovat a optimalizovat náklady, což je v současném prostředí klíčové.
Zdroj: Bloomberg
Finanční pozice a výhled
Norwegian Cruise Line je sice zatížena poměrně vysokým dluhem (páka cca 5,4× EBITDA), ale díky silným volným peněžním tokům (FCF) a efektivnímu plánování investic do růstu (CAPEX) je schopna tento dluh postupně snižovat. Analytik zdůrazňuje, že společnost již generuje rostoucí EBITDA, která vytváří prostor pro deleveraging bez ohrožení růstových plánů.
Z pohledu oceňování se navíc Norwegian obchoduje s výrazným diskontem vůči historickému průměru i vůči hlavním konkurentům. Tento rozdíl v ocenění – jak v násobcích, tak v absolutních cenách – je podle Jefferies dočasný a bude se postupně snižovat, jak bude společnost pokračovat v úspěšné realizaci své strategie.
Katalyzátory růstu: nový CEO, doplňkové příjmy a omezená nabídka
Silným pozitivním faktorem je také relativně nový generální ředitel, který se zaměřuje na zvyšování provozní efektivity a optimalizaci nákladů. To je důležité v prostředí, kde náklady na provoz, pohonné hmoty i úroky z dluhu zůstávají vysoké. Jeho kroky by měly v budoucnu přispět k vyšší ziskovosti.
Kromě toho Katz upozorňuje na rostoucí výnosy z doplňkových služeb, jako jsou gastronomické balíčky, exkurze, wellness služby nebo internet. Právě tyto příjmy často přinášejí vyšší marže než samotné prodeje plaveb a zvyšují celkovou hodnotu na cestujícího. Norwegian v tomto ohledu patří mezi lídry díky personalizovaným nabídkám a zaměření na prémiový zážitek.
Analytik rovněž zmiňuje pozitivní dlouhodobý faktor v podobě omezeného růstu nabídky kapacit v celém odvětví. Vzhledem k tomu, že výstavba nových lodí je kapitálově náročná a zdlouhavá, se předpokládá, že do roku 2030 poroste nabídka jen velmi mírně. Tím se zvyšuje vyjednávací síla stávajících hráčů a snižuje se riziko přetlaku v nabídce, což podporuje stabilní cenovou politiku a ziskovost.
Přes všechny tyto pozitivní faktory akcie Norwegian Cruise Line od začátku roku ztratily přes 25 %, což je podle Jefferies neoprávněná reakce na obecné obavy z ekonomického vývoje. Podle platformy LSEG má společnost většinu analytiků na své straně – z 23 oslovených analytiků jich 15 doporučuje akcii jako buy nebo strong buy, zbylých osm ji hodnotí jako hold. Žádný analytik aktuálně nedoporučuje prodej.
David Katz rovněž zahájil pokrytí konkurenční společnosti Carnival s doporučením buy, čímž dává najevo, že celý sektor výletních lodí považuje za atraktivní. Důvodem je kombinace silné poptávky, která se opírá o zlevňování cestovního ruchu, a omezené kapacitní expanze, která zajišťuje stabilitu trhu.
Závěrem lze říci, že Norwegian Cruise Line je podle Jefferies dobře připravena čelit nástrahám ekonomického zpomalení, a díky specifickým výhodám a tržní pozici nabízí atraktivní příležitost pro investory, kteří hledají expozici v sektoru cestovního ruchu s vysokým růstovým potenciálem.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Společnost Norwegian Cruise Line získala silnou důvěru analytiků z investiční banky Jefferies, která ji považuje za jednu z nejodolnějších akcií v odvětví výletních plaveb – a to i v době očekávaného makroekonomického zpomalení. Analytik David Katz nově zahájil pokrytí této společnosti s doporučením buy a cílovou cenou 25 USD, což představuje potenciál růstu o více než 30 % oproti současné ceně akcií.
Katz zdůrazňuje, že i když je Norwegian menším hráčem ve srovnání s giganty jako Carnival, Royal Caribbean nebo MSC Cruises, má několik klíčových výhod, které by jí mohly umožnit zvládnout nepříznivé ekonomické podmínky lépe než konkurence. Jedním z hlavních faktorů je prémiové zaměření společnosti, které historicky vykazuje větší odolnost vůči hospodářským cyklům.
Prémiové postavení jako ochrana proti krizi
Z historické analýzy společnosti Jefferies vyplývá, že právě prémiová klientela je v době ekonomického útlumu méně náchylná k omezování výdajů. V letech 2015 a 2016, kdy se americká ekonomika potýkala s mírným zpomalením, zůstaly tržby Norwegian Cruise Line na jednoho pasažéra stabilní až mírně rostoucí, zatímco u konkurence docházelo k meziročním poklesům v průměru o 3 %. Tato odolnost může být v následujících letech rozhodujícím faktorem, pokud by došlo k recesi nebo omezení spotřebitelských výdajů.
Navíc Katz očekává, že dopady zpomalení budou pro Norwegian mírnější i ve fiskálních letech 2025 a 2026. Upozorňuje na fakt, že velká část plaveb je rezervována s předstihem, a proto jsou výnosy na krátkodobé turbulence méně citlivé, zvláště v roce 2025. To umožňuje společnosti lépe plánovat a optimalizovat náklady, což je v současném prostředí klíčové.
Finanční pozice a výhled
Norwegian Cruise Line je sice zatížena poměrně vysokým dluhem (páka cca 5,4× EBITDA), ale díky silným volným peněžním tokům (FCF) a efektivnímu plánování investic do růstu (CAPEX) je schopna tento dluh postupně snižovat. Analytik zdůrazňuje, že společnost již generuje rostoucí EBITDA, která vytváří prostor pro deleveraging bez ohrožení růstových plánů.
Z pohledu oceňování se navíc Norwegian obchoduje s výrazným diskontem vůči historickému průměru i vůči hlavním konkurentům. Tento rozdíl v ocenění – jak v násobcích, tak v absolutních cenách – je podle Jefferies dočasný a bude se postupně snižovat, jak bude společnost pokračovat v úspěšné realizaci své strategie.
Katalyzátory růstu: nový CEO, doplňkové příjmy a omezená nabídka
Silným pozitivním faktorem je také relativně nový generální ředitel, který se zaměřuje na zvyšování provozní efektivity a optimalizaci nákladů. To je důležité v prostředí, kde náklady na provoz, pohonné hmoty i úroky z dluhu zůstávají vysoké. Jeho kroky by měly v budoucnu přispět k vyšší ziskovosti.
Kromě toho Katz upozorňuje na rostoucí výnosy z doplňkových služeb, jako jsou gastronomické balíčky, exkurze, wellness služby nebo internet. Právě tyto příjmy často přinášejí vyšší marže než samotné prodeje plaveb a zvyšují celkovou hodnotu na cestujícího. Norwegian v tomto ohledu patří mezi lídry díky personalizovaným nabídkám a zaměření na prémiový zážitek.
Analytik rovněž zmiňuje pozitivní dlouhodobý faktor v podobě omezeného růstu nabídky kapacit v celém odvětví. Vzhledem k tomu, že výstavba nových lodí je kapitálově náročná a zdlouhavá, se předpokládá, že do roku 2030 poroste nabídka jen velmi mírně. Tím se zvyšuje vyjednávací síla stávajících hráčů a snižuje se riziko přetlaku v nabídce, což podporuje stabilní cenovou politiku a ziskovost.
Norwegian Cruise Line (NCLH)
Reakce trhu a sentiment analytiků
Přes všechny tyto pozitivní faktory akcie Norwegian Cruise Line od začátku roku ztratily přes 25 %, což je podle Jefferies neoprávněná reakce na obecné obavy z ekonomického vývoje. Podle platformy LSEG má společnost většinu analytiků na své straně – z 23 oslovených analytiků jich 15 doporučuje akcii jako buy nebo strong buy, zbylých osm ji hodnotí jako hold. Žádný analytik aktuálně nedoporučuje prodej.
David Katz rovněž zahájil pokrytí konkurenční společnosti Carnival s doporučením buy, čímž dává najevo, že celý sektor výletních lodí považuje za atraktivní. Důvodem je kombinace silné poptávky, která se opírá o zlevňování cestovního ruchu, a omezené kapacitní expanze, která zajišťuje stabilitu trhu.
Závěrem lze říci, že Norwegian Cruise Line je podle Jefferies dobře připravena čelit nástrahám ekonomického zpomalení, a díky specifickým výhodám a tržní pozici nabízí atraktivní příležitost pro investory, kteří hledají expozici v sektoru cestovního ruchu s vysokým růstovým potenciálem.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.