ZdrojCNBCDatum zveřejnění článku: 5. 10. 2026 Původní článek:CNBCTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Klíčové body
Akcie Wells Fargo od začátku roku 2026 klesly o 14 procent, nejvíce ze šesti sledovaných amerických bank.
Morgan Stanley očekává, že normalizace růstu rozvahy zmírní tlak na financování a stabilizuje čistou úrokovou marži.
V předburzovním obchodování akcie Wells Fargo po zveřejnění analýzy přidávaly více než jedno procento.
Výrazný odstup od ostatních velkých bank
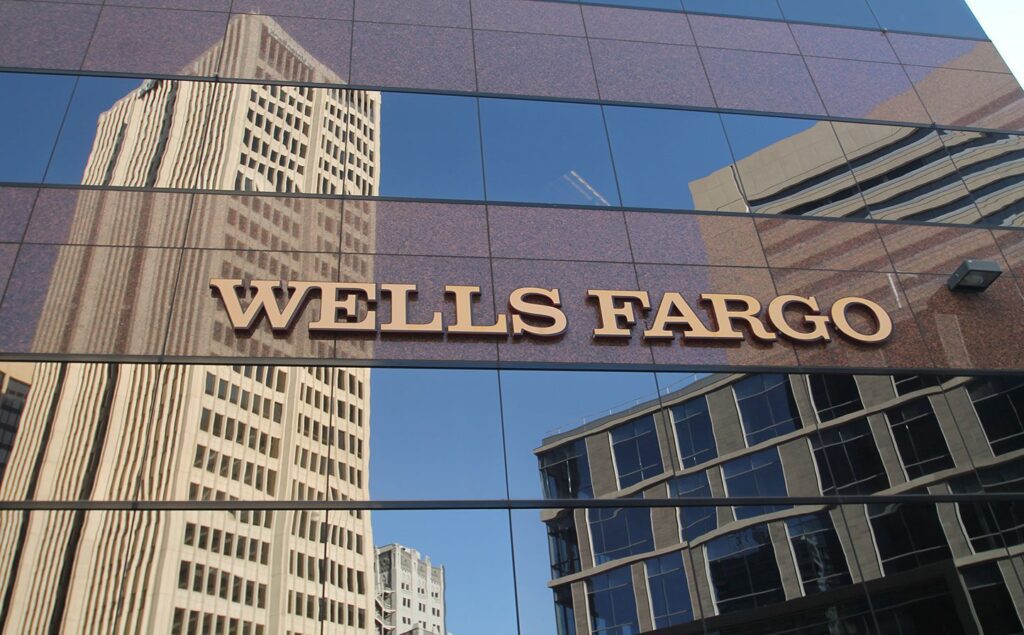
Akcie Wells Fargo & Company (WFC)od začátku roku 2026 odepsaly 14 procent. V porovnání se skupinou dalších velkých amerických bank jde o nejslabší vývoj, přičemž rozdíl oproti nejvýkonnějšímu titulu v této skupině dosahuje 24 procentních bodů.
Nejlépe si z uvedené šestice vede Citigroup (C), jejíž akcie letos vzrostly o deset procent. Následuje Morgan Stanley (MS)se ziskem 7,2 procenta. Akcie JPMorgan Chase & Co. (JPM)přidaly 3,2 procenta a Goldman Sachs Group (GS)jsou výše o 2,7 procenta.
Vedle Wells Fargo vykazuje od počátku roku zápornou výkonnost už jen Bank of America Corporation (BAC). Její akcie klesly o 2,3 procenta, tedy podstatně méně než cenné papíry Wells Fargo. Rozdíl mezi oběma ztrátovými tituly činí 11,7 procentního bodu.
Po zveřejnění nové analýzy Morgan Stanley však akcie Wells Fargo v předburzovním obchodování posílily o více než jedno procento. Tento pohyb zatím představoval pouze změnu před otevřením řádné obchodní seance a neměnil dosavadní čtrnáctiprocentní pokles vykazovaný od začátku roku.
Analytik Manan Gosalia zvýšil doporučení pro akcie společnosti Wells z „equal weight“ na „overweight“ a označil je za nejvýhodnější tip. Jeho cílová cena 102 dolarů naznačuje nárůst o 27 % oproti páteční závěrečné ceně.
Pozornost se soustředí na rozvahu a náklady financování
Analýza Morgan Stanley se zaměřila především na vývoj rozvahy, náklady financování a čistou úrokovou marži Wells Fargo. Podle analytika Manana Gosalii by postupná normalizace růstu rozvahy měla zmírnit tlak na financování banky a přispět ke stabilizaci její úrokové marže.
Čistá úroková marže patří mezi základní ukazatele bankovní ziskovosti. Zachycuje vztah mezi úrokovými příjmy, které banka získává například z poskytnutých úvěrů a dalších úročených aktiv, a úroky vyplácenými zejména klientům za jejich vklady. Vyšší náklady na získávání a udržení vkladů mohou tento ukazatel snižovat.
Morgan Stanley charakterizuje rok 2026 jako přechodné období, během něhož Wells Fargo obnovuje svou schopnost rozšiřovat obchodní aktivity. Počáteční fáze expanze podle analýzy zatěžuje marže, zatímco s jejím postupným zpomalováním by se měl měnit také poměr mezi náklady a výnosy.
Vývoj hospodaření má být podle Gosalii stále více spojen s příjmy ze stávajících klientských vztahů. Analýza zároveň počítá s pokračováním provozní páky, tedy situace, kdy se změny výnosů promítají do provozního výsledku rychleji než související náklady. Jde však o výhled analytika, nikoli o vlastní finanční prognózu zveřejněnou bankou.
Trh sleduje další vývoj úrokové marže
Pro Wells Fargo bude z pohledu uvedené analýzy rozhodující především tempo dalšího růstu rozvahy. Pokud se po počáteční expanzi zmírní potřeba dodatečného financování, tlak na úrokovou marži by měl polevit. Současně bude záležet na tom, jaký objem výnosů banka vytvoří prostřednictvím již existujících klientských vazeb.
Morgan Stanley ve svém výpočtu pracuje také s poměrem ceny akcií k očekávané hmotné účetní hodnotě na akcii pro rok 2027. Tento násobek podle analýzy činí 1,5násobek. Hmotná účetní hodnota vychází z účetního vlastního kapitálu očištěného o nehmotná aktiva a následně přepočteného na jednu akcii.
Dosavadní burzovní vývoj nicméně ukazuje zřetelný rozdíl mezi Wells Fargo a dalšími významnými americkými bankami. Zatímco čtyři z pěti uvedených konkurentů se v roce 2026 pohybují v kladných hodnotách a Bank of America ztrácí 2,3 procenta, Wells Fargo zůstává s poklesem o 14 procent na konci porovnávané skupiny.
Krátkodobou reakcí na zveřejněnou analýzu byl více než jednoprocentní růst před otevřením trhu. Další vývoj hospodaření bude možné poměřovat zejména podle změn čisté úrokové marže, nákladů financování, tempa růstu rozvahy a příjmů plynoucích ze stávající klientské základny.
Většina analytiků zabývajících se akciemi je optimistická. Údaje LSEG ukazují, že 18 z 26 analytiků přidělilo společnosti Wells Fargo doporučení „koupit“ nebo „silně koupit“. Průměrná cílová cena rovněž naznačuje potenciál růstu o 24 %.
ZdrojCNBCDatum zveřejnění článku: 5. 10. 2026Původní článek: CNBCTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Akcie Wells Fargo od začátku roku 2026 klesly o 14 procent, nejvíce ze šesti sledovaných amerických bank.
Morgan Stanley očekává, že normalizace růstu rozvahy zmírní tlak na financování a stabilizuje čistou úrokovou marži.
V předburzovním obchodování akcie Wells Fargo po zveřejnění analýzy přidávaly více než jedno procento.
Výrazný odstup od ostatních velkých bank
Akcie Wells Fargo & Company od začátku roku 2026 odepsaly 14 procent. V porovnání se skupinou dalších velkých amerických bank jde o nejslabší vývoj, přičemž rozdíl oproti nejvýkonnějšímu titulu v této skupině dosahuje 24 procentních bodů.
Nejlépe si z uvedené šestice vede Citigroup , jejíž akcie letos vzrostly o deset procent. Následuje Morgan Stanley se ziskem 7,2 procenta. Akcie JPMorgan Chase & Co. přidaly 3,2 procenta a Goldman Sachs Group jsou výše o 2,7 procenta.
Vedle Wells Fargo vykazuje od počátku roku zápornou výkonnost už jen Bank of America Corporation . Její akcie klesly o 2,3 procenta, tedy podstatně méně než cenné papíry Wells Fargo. Rozdíl mezi oběma ztrátovými tituly činí 11,7 procentního bodu.
Po zveřejnění nové analýzy Morgan Stanley však akcie Wells Fargo v předburzovním obchodování posílily o více než jedno procento. Tento pohyb zatím představoval pouze změnu před otevřením řádné obchodní seance a neměnil dosavadní čtrnáctiprocentní pokles vykazovaný od začátku roku.
Analytik Manan Gosalia zvýšil doporučení pro akcie společnosti Wells z „equal weight“ na „overweight“ a označil je za nejvýhodnější tip. Jeho cílová cena 102 dolarů naznačuje nárůst o 27 % oproti páteční závěrečné ceně.
Pozornost se soustředí na rozvahu a náklady financování
Analýza Morgan Stanley se zaměřila především na vývoj rozvahy, náklady financování a čistou úrokovou marži Wells Fargo. Podle analytika Manana Gosalii by postupná normalizace růstu rozvahy měla zmírnit tlak na financování banky a přispět ke stabilizaci její úrokové marže.
Čistá úroková marže patří mezi základní ukazatele bankovní ziskovosti. Zachycuje vztah mezi úrokovými příjmy, které banka získává například z poskytnutých úvěrů a dalších úročených aktiv, a úroky vyplácenými zejména klientům za jejich vklady. Vyšší náklady na získávání a udržení vkladů mohou tento ukazatel snižovat.
Morgan Stanley charakterizuje rok 2026 jako přechodné období, během něhož Wells Fargo obnovuje svou schopnost rozšiřovat obchodní aktivity. Počáteční fáze expanze podle analýzy zatěžuje marže, zatímco s jejím postupným zpomalováním by se měl měnit také poměr mezi náklady a výnosy.
Vývoj hospodaření má být podle Gosalii stále více spojen s příjmy ze stávajících klientských vztahů. Analýza zároveň počítá s pokračováním provozní páky, tedy situace, kdy se změny výnosů promítají do provozního výsledku rychleji než související náklady. Jde však o výhled analytika, nikoli o vlastní finanční prognózu zveřejněnou bankou.
Trh sleduje další vývoj úrokové marže
Pro Wells Fargo bude z pohledu uvedené analýzy rozhodující především tempo dalšího růstu rozvahy. Pokud se po počáteční expanzi zmírní potřeba dodatečného financování, tlak na úrokovou marži by měl polevit. Současně bude záležet na tom, jaký objem výnosů banka vytvoří prostřednictvím již existujících klientských vazeb.
Morgan Stanley ve svém výpočtu pracuje také s poměrem ceny akcií k očekávané hmotné účetní hodnotě na akcii pro rok 2027. Tento násobek podle analýzy činí 1,5násobek. Hmotná účetní hodnota vychází z účetního vlastního kapitálu očištěného o nehmotná aktiva a následně přepočteného na jednu akcii.
Dosavadní burzovní vývoj nicméně ukazuje zřetelný rozdíl mezi Wells Fargo a dalšími významnými americkými bankami. Zatímco čtyři z pěti uvedených konkurentů se v roce 2026 pohybují v kladných hodnotách a Bank of America ztrácí 2,3 procenta, Wells Fargo zůstává s poklesem o 14 procent na konci porovnávané skupiny.
Krátkodobou reakcí na zveřejněnou analýzu byl více než jednoprocentní růst před otevřením trhu. Další vývoj hospodaření bude možné poměřovat zejména podle změn čisté úrokové marže, nákladů financování, tempa růstu rozvahy a příjmů plynoucích ze stávající klientské základny.
Většina analytiků zabývajících se akciemi je optimistická. Údaje LSEG ukazují, že 18 z 26 analytiků přidělilo společnosti Wells Fargo doporučení „koupit“ nebo „silně koupit“. Průměrná cílová cena rovněž naznačuje potenciál růstu o 24 %.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
ZdrojCNBCDatum zveřejnění článku: 5. 10. 2026Původní článek: CNBCTento článek slouží výhradně k informačním účelům a nepředstavuje individuální investiční doporučení ani investiční poradenství. Představuje redakční zpracování veřejně dostupných informací. Cílem je přiblížit čtenářům podstatné informace srozumitelnou formou při zachování významu původních zdrojů.
Akcie Wells Fargo od začátku roku 2026 klesly o 14 procent, nejvíce ze šesti sledovaných amerických bank.
Morgan Stanley očekává, že normalizace růstu rozvahy zmírní tlak na financování a stabilizuje čistou úrokovou marži.
V předburzovním obchodování akcie Wells Fargo po zveřejnění analýzy přidávaly více než jedno procento.
Výrazný odstup od ostatních velkých bank
Akcie Wells Fargo & Company (WFC) od začátku roku 2026 odepsaly 14 procent. V porovnání se skupinou dalších velkých amerických bank jde o nejslabší vývoj, přičemž rozdíl oproti nejvýkonnějšímu titulu v této skupině dosahuje 24 procentních bodů.
Nejlépe si z uvedené šestice vede Citigroup (C) , jejíž akcie letos vzrostly o deset procent. Následuje Morgan Stanley (MS) se ziskem 7,2 procenta. Akcie JPMorgan Chase & Co. (JPM) přidaly 3,2 procenta a Goldman Sachs Group (GS) jsou výše o 2,7 procenta.
Vedle Wells Fargo vykazuje od počátku roku zápornou výkonnost už jen Bank of America Corporation (BAC) . Její akcie klesly o 2,3 procenta, tedy podstatně méně než cenné papíry Wells Fargo. Rozdíl mezi oběma ztrátovými tituly činí 11,7 procentního bodu.
Po zveřejnění nové analýzy Morgan Stanley však akcie Wells Fargo v předburzovním obchodování posílily o více než jedno procento. Tento pohyb zatím představoval pouze změnu před otevřením řádné obchodní seance a neměnil dosavadní čtrnáctiprocentní pokles vykazovaný od začátku roku.Analytik Manan Gosalia zvýšil doporučení pro akcie společnosti Wells z „equal weight“ na „overweight“ a označil je za nejvýhodnější tip. Jeho cílová cena 102 dolarů naznačuje nárůst o 27 % oproti páteční závěrečné ceně.
Pozornost se soustředí na rozvahu a náklady financování
Analýza Morgan Stanley se zaměřila především na vývoj rozvahy, náklady financování a čistou úrokovou marži Wells Fargo. Podle analytika Manana Gosalii by postupná normalizace růstu rozvahy měla zmírnit tlak na financování banky a přispět ke stabilizaci její úrokové marže.
Čistá úroková marže patří mezi základní ukazatele bankovní ziskovosti. Zachycuje vztah mezi úrokovými příjmy, které banka získává například z poskytnutých úvěrů a dalších úročených aktiv, a úroky vyplácenými zejména klientům za jejich vklady. Vyšší náklady na získávání a udržení vkladů mohou tento ukazatel snižovat.
Morgan Stanley charakterizuje rok 2026 jako přechodné období, během něhož Wells Fargo obnovuje svou schopnost rozšiřovat obchodní aktivity. Počáteční fáze expanze podle analýzy zatěžuje marže, zatímco s jejím postupným zpomalováním by se měl měnit také poměr mezi náklady a výnosy.
Vývoj hospodaření má být podle Gosalii stále více spojen s příjmy ze stávajících klientských vztahů. Analýza zároveň počítá s pokračováním provozní páky, tedy situace, kdy se změny výnosů promítají do provozního výsledku rychleji než související náklady. Jde však o výhled analytika, nikoli o vlastní finanční prognózu zveřejněnou bankou.
Trh sleduje další vývoj úrokové marže
Pro Wells Fargo bude z pohledu uvedené analýzy rozhodující především tempo dalšího růstu rozvahy. Pokud se po počáteční expanzi zmírní potřeba dodatečného financování, tlak na úrokovou marži by měl polevit. Současně bude záležet na tom, jaký objem výnosů banka vytvoří prostřednictvím již existujících klientských vazeb.
Morgan Stanley ve svém výpočtu pracuje také s poměrem ceny akcií k očekávané hmotné účetní hodnotě na akcii pro rok 2027. Tento násobek podle analýzy činí 1,5násobek. Hmotná účetní hodnota vychází z účetního vlastního kapitálu očištěného o nehmotná aktiva a následně přepočteného na jednu akcii.
Dosavadní burzovní vývoj nicméně ukazuje zřetelný rozdíl mezi Wells Fargo a dalšími významnými americkými bankami. Zatímco čtyři z pěti uvedených konkurentů se v roce 2026 pohybují v kladných hodnotách a Bank of America ztrácí 2,3 procenta, Wells Fargo zůstává s poklesem o 14 procent na konci porovnávané skupiny.
Krátkodobou reakcí na zveřejněnou analýzu byl více než jednoprocentní růst před otevřením trhu. Další vývoj hospodaření bude možné poměřovat zejména podle změn čisté úrokové marže, nákladů financování, tempa růstu rozvahy a příjmů plynoucích ze stávající klientské základny.Většina analytiků zabývajících se akciemi je optimistická. Údaje LSEG ukazují, že 18 z 26 analytiků přidělilo společnosti Wells Fargo doporučení „koupit“ nebo „silně koupit“. Průměrná cílová cena rovněž naznačuje potenciál růstu o 24 %.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.