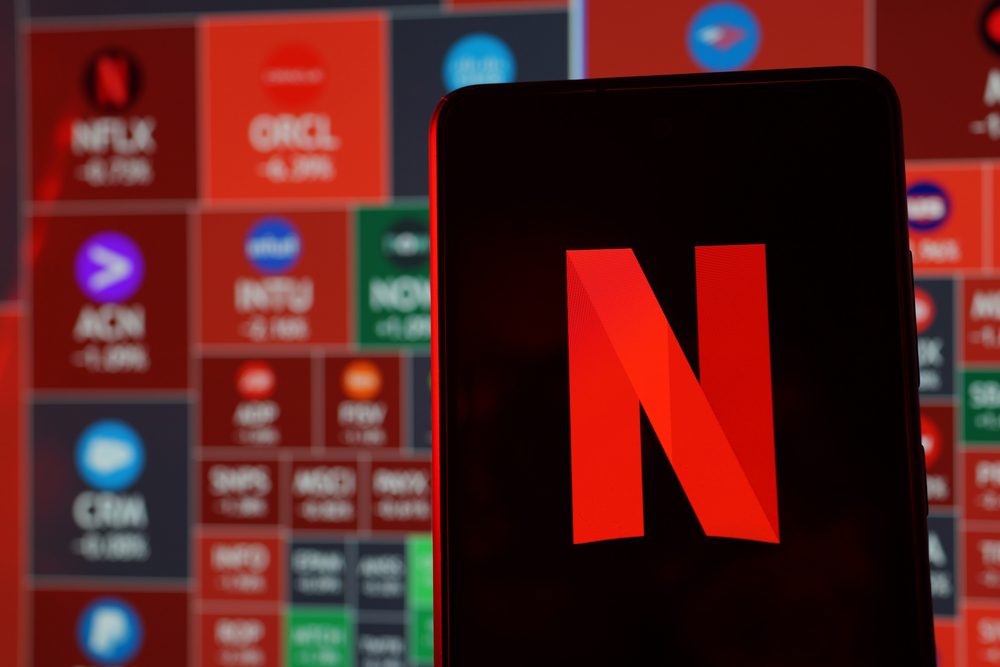
Ústup od nákupu aktiv Warner Bros. v hodnotě 82,7 miliardy dolarů vyvolal na Wall Street vlnu úlevy a vyhnal akcie Netflixu o 24 % výše.
Streamovací gigant se vyhnul složité integraci a masivnímu zadlužení, přičemž se spoléhá na svou stávající základnu 325 milionů předplatitelů.
Samostatná strategie přináší historické výsledky, když zisky společnosti v roce 2025 dosáhly 11 miliard dolarů, což představuje zdvojnásobení za pouhé dva roky.
Hrozba obřího zadlužení a úleva na Wall Street
Akvizice představují ve světě velkého byznysu dvousečnou zbraň. Na jedné straně mohou společnost dramaticky transformovat a otevřít jí zcela nové cesty k masivnímu růstu. Na straně druhé však s sebou nevyhnutelně přinášejí obrovskou míru provozní složitosti, dodatečné náklady a velmi často také nutnost zatížit rozvahu nebezpečně vysokým dluhem.
Když společnost Netflix (NFLX) nedávno zahájila snahy o získání klíčových aktiv od mediálního gigantu Warner Bros. Discovery (WBD), reakce trhu byla více než výmluvná. Investoři dali jasně najevo své přesvědčení, že tato potenciální dohoda je zkrátka špatným krokem, který by mohl ohrozit stabilitu firmy.
Akcie streamovacího lídra začaly pod tlakem těchto zpráv klesat. Management sice zpočátku věřil, že nákup těchto aktiv výrazně posílí dlouhodobé růstové vyhlídky firmy, ale trh tento optimismus nesdílel. Návrh totiž ohodnocoval cílová aktiva na astronomických 82,7 miliardy dolarů.
Takto masivní ocenění by od kupujícího nevyhnutelně vyžadovalo přijetí obrovského objemu nového dluhu, aby bylo vůbec možné transakci úspěšně uzavřít. Tato představa se u investorů setkala s hlubokou nevolí, zejména s přihlédnutím k faktu, že firma dosud vykazovala vynikající výsledky i bez podobně riskantních kroků.
Zlom nastal ve chvíli, kdy vedení firmy nakonec od svých ambiciózních plánů upustilo. Tím se uvolnila cesta pro společnost Paramount a její partnerství se Skydance, aby mohla aktiva získat ona. Jakmile se tato zpráva dostala na veřejnost, akcie Netflixu zahájily strmý růst a během pouhého měsíce vyskočily o 24 %, jak si investoři s úlevou oddechli a začali cenné papíry opět hromadně nakupovat.
Při bližším pohledu na fundamentální data je zřejmé, proč trhy preferují zachování současného stavu. Dosavadní růstová strategie společnosti funguje naprosto bezchybně a pokus o začlenění tak obrovského mediálního kolosu do stávajících operací by byl nepochybně extrémně nákladný a logisticky komplikovaný.
Rozdíl v tržní síle obou platforem je propastný. Zatímco současná služba dominuje globálnímu trhu s přibližně 325 miliony předplatitelů po celém světě, konkurenční platforma HBO Max, která by byla součástí akvizičního balíčku, disponuje základnou čítající zhruba 130 milionů uživatelů.
Cílová společnost se navíc již nacházela uprostřed složitého procesu oddělování od své mateřské struktury. Přestože zde management zpočátku viděl lákavou příležitost k expanzi, dynamika trhu nakonec rozhodla jinak. Do hry totiž vstoupila tvrdá cenová válka s konkurencí.
Zástupci společnosti nakonec museli oficiálně přiznat, že právě tato vyhrocená nabídková válka s Paramountem vedla k situaci, kdy případná dohoda přestala být finančně atraktivní. Toto racionální zhodnocení situace a následné odstoupení od stolu se ukázalo být přesně tím krokem, který akcionáři požadovali.
Zdroj: Unsplash
Rekordní zisky a ospravedlnitelné ocenění
Pohled do finančních výkazů potvrzuje, že firma odvádí skvělou práci při budování svého byznysu zcela samostatně. Výsledky hovoří samy za sebe a dokazují, že k dosažení dominantního postavení na trhu není vždy nutné pohlcovat konkurenci za každou cenu.
Finanční ukazatele dosahují historických maxim. V roce 2025 se celkové zisky společnosti vyšplhaly na neuvěřitelných 11 miliard dolarů. Tento výsledek je o to působivější, že představuje naprosté zdvojnásobení ziskovosti během pouhých dvou let.
K tomu, aby si firma udržela status špičkové růstové akcie, jí tak v podstatě stačí pouze pokračovat v tom, co dělá dosud. Její tržní ocenění se sice postupně vrátilo na vyšší úrovně a aktuálně se pohybuje na 38násobku zisků za uplynulé období, nicméně tato prémie se zdá být zcela opodstatněná.
Při srovnání s širším trhem, kde například index S&P 500 (^GSPC) dlouhodobě nabízí průměrné zhodnocení kolem 188 %, hledají analytici tituly schopné tento tržní průměr drtivě překonat. Podle expertních odhadů, které slibují u vybraných tipů zhodnocení přesahující 900 %, je právě kvalita fundamentu rozhodující.
Vzhledem k tomu, že finanční situace streamovacího giganta vypadá mimořádně solidně a jeho vyhlídky na další organický růst zůstávají velmi silné, jsou investoři ochotni si za vlastnictví podílu v této úspěšné společnosti připlatit. Odmítnutí předražené akvizice se tak zapsalo jako jeden z nejlepších strategických kroků posledních let.
Ústup od nákupu aktiv Warner Bros. v hodnotě 82,7 miliardy dolarů vyvolal na Wall Street vlnu úlevy a vyhnal akcie Netflixu o 24 % výše.
Streamovací gigant se vyhnul složité integraci a masivnímu zadlužení, přičemž se spoléhá na svou stávající základnu 325 milionů předplatitelů.
Samostatná strategie přináší historické výsledky, když zisky společnosti v roce 2025 dosáhly 11 miliard dolarů, což představuje zdvojnásobení za pouhé dva roky.
Hrozba obřího zadlužení a úleva na Wall Street
Akvizice představují ve světě velkého byznysu dvousečnou zbraň. Na jedné straně mohou společnost dramaticky transformovat a otevřít jí zcela nové cesty k masivnímu růstu. Na straně druhé však s sebou nevyhnutelně přinášejí obrovskou míru provozní složitosti, dodatečné náklady a velmi často také nutnost zatížit rozvahu nebezpečně vysokým dluhem.
Když společnost Netflix nedávno zahájila snahy o získání klíčových aktiv od mediálního gigantu Warner Bros. Discovery , reakce trhu byla více než výmluvná. Investoři dali jasně najevo své přesvědčení, že tato potenciální dohoda je zkrátka špatným krokem, který by mohl ohrozit stabilitu firmy.
Akcie streamovacího lídra začaly pod tlakem těchto zpráv klesat. Management sice zpočátku věřil, že nákup těchto aktiv výrazně posílí dlouhodobé růstové vyhlídky firmy, ale trh tento optimismus nesdílel. Návrh totiž ohodnocoval cílová aktiva na astronomických 82,7 miliardy dolarů.
Takto masivní ocenění by od kupujícího nevyhnutelně vyžadovalo přijetí obrovského objemu nového dluhu, aby bylo vůbec možné transakci úspěšně uzavřít. Tato představa se u investorů setkala s hlubokou nevolí, zejména s přihlédnutím k faktu, že firma dosud vykazovala vynikající výsledky i bez podobně riskantních kroků.
Zlom nastal ve chvíli, kdy vedení firmy nakonec od svých ambiciózních plánů upustilo. Tím se uvolnila cesta pro společnost Paramount a její partnerství se Skydance, aby mohla aktiva získat ona. Jakmile se tato zpráva dostala na veřejnost, akcie Netflixu zahájily strmý růst a během pouhého měsíce vyskočily o 24 %, jak si investoři s úlevou oddechli a začali cenné papíry opět hromadně nakupovat.
Organický růst versus složitá integrace
Při bližším pohledu na fundamentální data je zřejmé, proč trhy preferují zachování současného stavu. Dosavadní růstová strategie společnosti funguje naprosto bezchybně a pokus o začlenění tak obrovského mediálního kolosu do stávajících operací by byl nepochybně extrémně nákladný a logisticky komplikovaný.
Rozdíl v tržní síle obou platforem je propastný. Zatímco současná služba dominuje globálnímu trhu s přibližně 325 miliony předplatitelů po celém světě, konkurenční platforma HBO Max, která by byla součástí akvizičního balíčku, disponuje základnou čítající zhruba 130 milionů uživatelů.
Cílová společnost se navíc již nacházela uprostřed složitého procesu oddělování od své mateřské struktury. Přestože zde management zpočátku viděl lákavou příležitost k expanzi, dynamika trhu nakonec rozhodla jinak. Do hry totiž vstoupila tvrdá cenová válka s konkurencí.
Zástupci společnosti nakonec museli oficiálně přiznat, že právě tato vyhrocená nabídková válka s Paramountem vedla k situaci, kdy případná dohoda přestala být finančně atraktivní. Toto racionální zhodnocení situace a následné odstoupení od stolu se ukázalo být přesně tím krokem, který akcionáři požadovali.
Rekordní zisky a ospravedlnitelné ocenění
Pohled do finančních výkazů potvrzuje, že firma odvádí skvělou práci při budování svého byznysu zcela samostatně. Výsledky hovoří samy za sebe a dokazují, že k dosažení dominantního postavení na trhu není vždy nutné pohlcovat konkurenci za každou cenu.
Finanční ukazatele dosahují historických maxim. V roce 2025 se celkové zisky společnosti vyšplhaly na neuvěřitelných 11 miliard dolarů. Tento výsledek je o to působivější, že představuje naprosté zdvojnásobení ziskovosti během pouhých dvou let.
K tomu, aby si firma udržela status špičkové růstové akcie, jí tak v podstatě stačí pouze pokračovat v tom, co dělá dosud. Její tržní ocenění se sice postupně vrátilo na vyšší úrovně a aktuálně se pohybuje na 38násobku zisků za uplynulé období, nicméně tato prémie se zdá být zcela opodstatněná.
Při srovnání s širším trhem, kde například index S&P 500 dlouhodobě nabízí průměrné zhodnocení kolem 188 %, hledají analytici tituly schopné tento tržní průměr drtivě překonat. Podle expertních odhadů, které slibují u vybraných tipů zhodnocení přesahující 900 %, je právě kvalita fundamentu rozhodující.
Vzhledem k tomu, že finanční situace streamovacího giganta vypadá mimořádně solidně a jeho vyhlídky na další organický růst zůstávají velmi silné, jsou investoři ochotni si za vlastnictví podílu v této úspěšné společnosti připlatit. Odmítnutí předražené akvizice se tak zapsalo jako jeden z nejlepších strategických kroků posledních let.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Ústup od nákupu aktiv Warner Bros. v hodnotě 82,7 miliardy dolarů vyvolal na Wall Street vlnu úlevy a vyhnal akcie Netflixu o 24 % výše.
Streamovací gigant se vyhnul složité integraci a masivnímu zadlužení, přičemž se spoléhá na svou stávající základnu 325 milionů předplatitelů.
Samostatná strategie přináší historické výsledky, když zisky společnosti v roce 2025 dosáhly 11 miliard dolarů, což představuje zdvojnásobení za pouhé dva roky.
Hrozba obřího zadlužení a úleva na Wall Street
Akvizice představují ve světě velkého byznysu dvousečnou zbraň. Na jedné straně mohou společnost dramaticky transformovat a otevřít jí zcela nové cesty k masivnímu růstu. Na straně druhé však s sebou nevyhnutelně přinášejí obrovskou míru provozní složitosti, dodatečné náklady a velmi často také nutnost zatížit rozvahu nebezpečně vysokým dluhem.
Když společnost Netflix (NFLX) nedávno zahájila snahy o získání klíčových aktiv od mediálního gigantu Warner Bros. Discovery (WBD) , reakce trhu byla více než výmluvná. Investoři dali jasně najevo své přesvědčení, že tato potenciální dohoda je zkrátka špatným krokem, který by mohl ohrozit stabilitu firmy.
Akcie streamovacího lídra začaly pod tlakem těchto zpráv klesat. Management sice zpočátku věřil, že nákup těchto aktiv výrazně posílí dlouhodobé růstové vyhlídky firmy, ale trh tento optimismus nesdílel. Návrh totiž ohodnocoval cílová aktiva na astronomických 82,7 miliardy dolarů.
Takto masivní ocenění by od kupujícího nevyhnutelně vyžadovalo přijetí obrovského objemu nového dluhu, aby bylo vůbec možné transakci úspěšně uzavřít. Tato představa se u investorů setkala s hlubokou nevolí, zejména s přihlédnutím k faktu, že firma dosud vykazovala vynikající výsledky i bez podobně riskantních kroků.
Zlom nastal ve chvíli, kdy vedení firmy nakonec od svých ambiciózních plánů upustilo. Tím se uvolnila cesta pro společnost Paramount a její partnerství se Skydance, aby mohla aktiva získat ona. Jakmile se tato zpráva dostala na veřejnost, akcie Netflixu zahájily strmý růst a během pouhého měsíce vyskočily o 24 %, jak si investoři s úlevou oddechli a začali cenné papíry opět hromadně nakupovat.
Organický růst versus složitá integrace
Při bližším pohledu na fundamentální data je zřejmé, proč trhy preferují zachování současného stavu. Dosavadní růstová strategie společnosti funguje naprosto bezchybně a pokus o začlenění tak obrovského mediálního kolosu do stávajících operací by byl nepochybně extrémně nákladný a logisticky komplikovaný.
Rozdíl v tržní síle obou platforem je propastný. Zatímco současná služba dominuje globálnímu trhu s přibližně 325 miliony předplatitelů po celém světě, konkurenční platforma HBO Max, která by byla součástí akvizičního balíčku, disponuje základnou čítající zhruba 130 milionů uživatelů.
Cílová společnost se navíc již nacházela uprostřed složitého procesu oddělování od své mateřské struktury. Přestože zde management zpočátku viděl lákavou příležitost k expanzi, dynamika trhu nakonec rozhodla jinak. Do hry totiž vstoupila tvrdá cenová válka s konkurencí.
Zástupci společnosti nakonec museli oficiálně přiznat, že právě tato vyhrocená nabídková válka s Paramountem vedla k situaci, kdy případná dohoda přestala být finančně atraktivní. Toto racionální zhodnocení situace a následné odstoupení od stolu se ukázalo být přesně tím krokem, který akcionáři požadovali.
Rekordní zisky a ospravedlnitelné ocenění
Pohled do finančních výkazů potvrzuje, že firma odvádí skvělou práci při budování svého byznysu zcela samostatně. Výsledky hovoří samy za sebe a dokazují, že k dosažení dominantního postavení na trhu není vždy nutné pohlcovat konkurenci za každou cenu.
Finanční ukazatele dosahují historických maxim. V roce 2025 se celkové zisky společnosti vyšplhaly na neuvěřitelných 11 miliard dolarů. Tento výsledek je o to působivější, že představuje naprosté zdvojnásobení ziskovosti během pouhých dvou let.
K tomu, aby si firma udržela status špičkové růstové akcie, jí tak v podstatě stačí pouze pokračovat v tom, co dělá dosud. Její tržní ocenění se sice postupně vrátilo na vyšší úrovně a aktuálně se pohybuje na 38násobku zisků za uplynulé období, nicméně tato prémie se zdá být zcela opodstatněná.
Při srovnání s širším trhem, kde například index S&P 500 (^GSPC) dlouhodobě nabízí průměrné zhodnocení kolem 188 %, hledají analytici tituly schopné tento tržní průměr drtivě překonat. Podle expertních odhadů, které slibují u vybraných tipů zhodnocení přesahující 900 %, je právě kvalita fundamentu rozhodující.
Vzhledem k tomu, že finanční situace streamovacího giganta vypadá mimořádně solidně a jeho vyhlídky na další organický růst zůstávají velmi silné, jsou investoři ochotni si za vlastnictví podílu v této úspěšné společnosti připlatit. Odmítnutí předražené akvizice se tak zapsalo jako jeden z nejlepších strategických kroků posledních let.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.