Akcie tradičních maloobchodních řetězců se obchodují za extrémně vysoké násobky zisků, ačkoliv nedokážou ukrojit tržní podíl dominantnímu Amazonu.
Očekávaný růst zisku EBITDA u Amazonu dosahuje 40 %, přesto je jeho valuační násobek méně než poloviční oproti konkurenčnímu Walmartu.
Plánované kapitálové výdaje přesahující 200 miliard dolarů do cloudové divize AWS vyvolávají na trhu nejistotu a stlačují cenu akcií na mimořádně atraktivní úrovně.
Maloobchodní triumf a iluze bezpečí
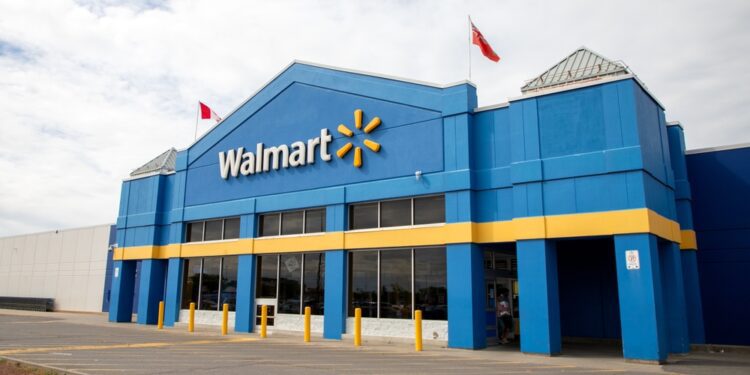
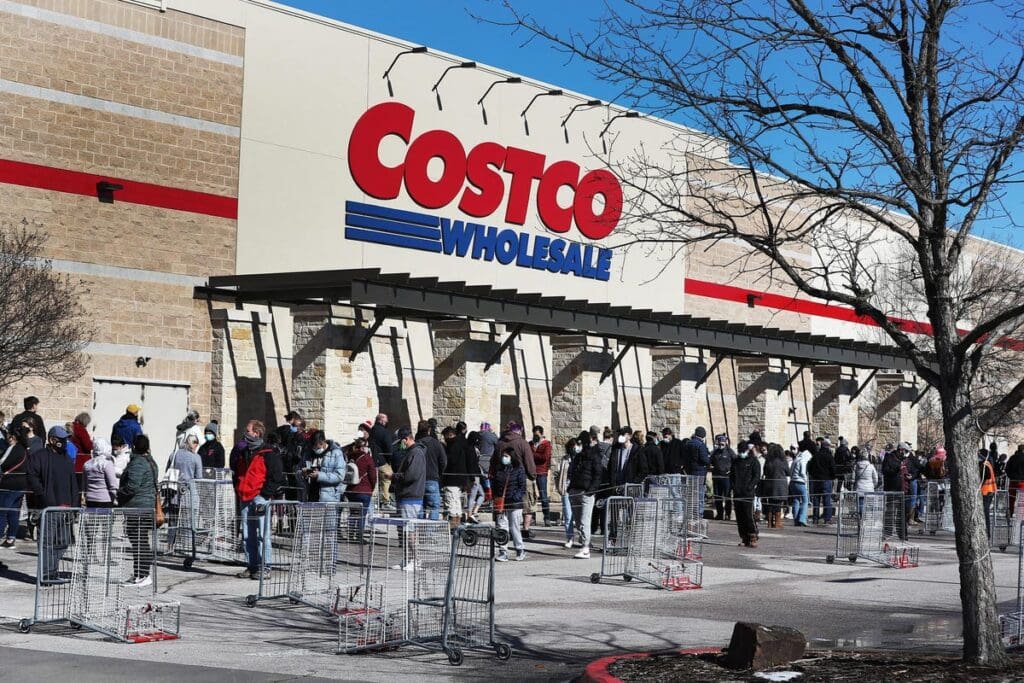
Společnost Walmart (WMT) a konkurenční řetězec Costco (COST) vstoupily do roku 2026 s ohromující dynamikou, kterou plynule navázaly na své silné hospodářské výsledky z předchozích let. Zatímco širší index S&P 500 (^GSPC) od začátku roku ztrácí, akcie Costco si připsaly více než 9 % a Walmart dokonce přes 12 %.
Tento strmý růst není náhodný. Obě korporace masivně těží z vynikajících finančních výsledků, které jsou taženy expanzí jejich operací v oblasti elektronického obchodování. Současné makroekonomické prostředí navíc nutí spotřebitele k mnohem pečlivějšímu vyhledávání slev a celkové hodnoty, což tradičním diskontním prodejcům hraje přímo do karet.
Ačkoliv oba řetězce nabízejí svým zákazníkům neoddiskutovatelnou hodnotu, při pohledu na jejich akcie mohou investoři narazit na zásadní problém. Trh v posledních letech zřejmě předběhl reálnou finanční výkonnost těchto společností. Zběsilé nakupování vyhnalo ceny akcií vzhůru a dramaticky nafouklo jejich valuace na úrovně, které již nemusí plně odpovídat fundamentům.
Zájemci o hodnotové investování v maloobchodním sektoru však mají před sebou zcela nečekanou příležitost. Na trhu se totiž nachází gigant, jehož akcie se v současnosti obchodují s mnohem nižším oceněním než v případě Walmartu či Costco, a to navzdory diametrálně odlišné růstové trajektorii.
Jak Walmart, tak Costco vykazují v digitálním prostoru velmi pozitivní čísla. Americké e-commerce tržby Walmartu v posledním čtvrtletí vyskočily o 27 %, čímž si firma připsala již osmé po sobě jdoucí čtvrtletí s růstem přesahujícím hranici 20 %. Costco nezůstalo pozadu a reportovalo nárůst online prodejů o 22,6 %. Walmart navíc díky akvizici společnosti Vizio agresivně rozšiřuje svůj reklamní byznys, což se projevilo růstem tržeb z digitální reklamy o 41 %.
Navzdory nespornému pokroku v online prodejích však ani jeden z tradičních prodejců nedokáže sebrat tržní podíl svému největšímu rivalovi. Technologický gigant Amazon (AMZN) si nadále udržuje naprosto dominantní pozici. Podle výzkumu společnosti Marketplace Pulse se jeho podíl na trhu elektronického obchodování dokonce rozšířil z 34,4 % v roce 2024 na 35,7 % v roce 2025.
Ačkoliv procentuální tempo růstu online prodejů, služeb pro prodejce třetích stran a předplatitelských služeb u Amazonu může působit pomaleji než u jeho dvou menších konkurentů, je nutné vnímat kontext. Amazon operuje z tak masivní základny, že i relativně skromný procentuální růst v jeho podání představuje absolutní čísla, která mají na celý trh drtivý dopad.
Klíčovým rozdílem zůstává struktura byznysu. Zatímco maloobchodní operace Amazonu jsou primárně digitální, Walmart a Costco stále generují drtivou většinu svých příjmů z fyzických prodejen. Celkový růst tržeb Walmartu o 5,6 % a Costco o 7,4 % v posledních reportovaných čtvrtletích tak stále zaostává za 10% růstem, který Amazon předvedl ve čtvrtém kvartálu. Všichni tři hráči sice vykazují zlepšení provozních marží, avšak dynamika Amazonu je zkrátka jinde.
O to kurióznější je současný pohled na valuační násobky. Amazon se aktuálně obchoduje za hodnotu podniku (enterprise value) odpovídající pouhému 10,8násobku očekávaného zisku EBITDA pro rok 2026. Investoři přitom neváhají Walmartu přiřadit násobek přesahující hodnotu 21 a v případě Costco dokonce téměř 30.
Analytici přitom očekávají, že zisk EBITDA u Amazonu v letošním roce vyletí o 40 % a v roce 2027 přidá dalších 23 %. Růstová očekávání pro Walmart a Costco se pro příští dva roky pohybují na mnohem střízlivějších úrovních, konkrétně kolem 10 % a 8 % ročně. I při pohledu na poměr ceny k zisku na akcii (P/E) je propast zřejmá. Investoři platí za Amazon 27násobek očekávaných zisků, zatímco u Walmartu je to 42násobek a u Costco závratný 48násobek.
Zdroj: Shutterstock
Mrak jménem AWS a historická nákupní příležitost
Zdrženlivost investorů vůči akciím Amazonu má zcela jasné vysvětlení. Nad společností se vznáší obrovský stín její masivní divize cloudových služeb, Amazon Web Services (AWS). Právě tento segment tvořil v roce 2025 většinu provozního zisku celé korporace, když vygeneroval 45,6 miliardy dolarů z celkových 80 miliard dolarů provozních příjmů. Sentiment investorů ohledně cloudu má tak na celkové ocenění firmy zcela disproporční vliv.
Vedení společnosti v lednu šokovalo analytiky oznámením, že v letošním roce plánuje vynaložit více než 200 miliard dolarů na kapitálové výdaje. Tyto prostředky mají směřovat primárně do budování nové výpočetní kapacity pro AWS. Management přitom neustále opakuje řadu pozitivních signálů, včetně faktu, že cloudový byznys zůstává omezen výhradně na straně nabídky, nikoliv poptávky.
Generální ředitel Andy Jassy během hovoru k výsledkům za čtvrté čtvrtletí vysvětlil, že urychlení investic do AWS umožní firmě okamžitě využít tržní příležitosti. Podle jeho slov má společnost hluboké zkušenosti s pochopením poptávkových signálů a následnou transformací těchto kapacit do silné návratnosti investovaného kapitálu.
Tento bezprecedentní nárůst výdajů však pravděpodobně stáhne volný peněžní tok Amazonu v roce 2026 do záporných hodnot. Pro společnost, která dlouhodobě prezentovala volný peněžní tok jako nejdůležitější dlouhodobou metriku, to znamená prudký nárůst nejistoty. Právě tento strach deprimuje násobky zisků, které jsou investoři ochotni platit.
Masivní investice navíc znamenají zvýšené odpisy. Jde o reálný náklad, který však investoři v metrice EBITDA nenajdou, což logicky vede k tlaku na nižší valuační násobek. Trh tak zjevně Amazon výrazně podhodnocuje kvůli skeptickým očekáváním ohledně návratnosti kapitálu investovaného do cloudové infrastruktury.
Ať už se na situaci podíváme z jakéhokoliv úhlu, dlouhodobí investoři v současnosti získávají buď cloudový byznys, nebo maloobchodní operace s obrovskou slevou v porovnání s tím, jak trh oceňuje Walmart a Costco. Současná konstelace tak na trhu vytváří naprosto mimořádnou příležitost k nákupu.
Akcie tradičních maloobchodních řetězců se obchodují za extrémně vysoké násobky zisků, ačkoliv nedokážou ukrojit tržní podíl dominantnímu Amazonu.
Očekávaný růst zisku EBITDA u Amazonu dosahuje 40 %, přesto je jeho valuační násobek méně než poloviční oproti konkurenčnímu Walmartu.
Plánované kapitálové výdaje přesahující 200 miliard dolarů do cloudové divize AWS vyvolávají na trhu nejistotu a stlačují cenu akcií na mimořádně atraktivní úrovně.
Maloobchodní triumf a iluze bezpečí
Společnost Walmart a konkurenční řetězec Costco vstoupily do roku 2026 s ohromující dynamikou, kterou plynule navázaly na své silné hospodářské výsledky z předchozích let. Zatímco širší index S&P 500 od začátku roku ztrácí, akcie Costco si připsaly více než 9 % a Walmart dokonce přes 12 %.
Tento strmý růst není náhodný. Obě korporace masivně těží z vynikajících finančních výsledků, které jsou taženy expanzí jejich operací v oblasti elektronického obchodování. Současné makroekonomické prostředí navíc nutí spotřebitele k mnohem pečlivějšímu vyhledávání slev a celkové hodnoty, což tradičním diskontním prodejcům hraje přímo do karet.
Ačkoliv oba řetězce nabízejí svým zákazníkům neoddiskutovatelnou hodnotu, při pohledu na jejich akcie mohou investoři narazit na zásadní problém. Trh v posledních letech zřejmě předběhl reálnou finanční výkonnost těchto společností. Zběsilé nakupování vyhnalo ceny akcií vzhůru a dramaticky nafouklo jejich valuace na úrovně, které již nemusí plně odpovídat fundamentům.
Zájemci o hodnotové investování v maloobchodním sektoru však mají před sebou zcela nečekanou příležitost. Na trhu se totiž nachází gigant, jehož akcie se v současnosti obchodují s mnohem nižším oceněním než v případě Walmartu či Costco, a to navzdory diametrálně odlišné růstové trajektorii.
Jak Walmart, tak Costco vykazují v digitálním prostoru velmi pozitivní čísla. Americké e-commerce tržby Walmartu v posledním čtvrtletí vyskočily o 27 %, čímž si firma připsala již osmé po sobě jdoucí čtvrtletí s růstem přesahujícím hranici 20 %. Costco nezůstalo pozadu a reportovalo nárůst online prodejů o 22,6 %. Walmart navíc díky akvizici společnosti Vizio agresivně rozšiřuje svůj reklamní byznys, což se projevilo růstem tržeb z digitální reklamy o 41 %.
Skrytý vládce e-commerce a propast ve valuacích
Navzdory nespornému pokroku v online prodejích však ani jeden z tradičních prodejců nedokáže sebrat tržní podíl svému největšímu rivalovi. Technologický gigant Amazon si nadále udržuje naprosto dominantní pozici. Podle výzkumu společnosti Marketplace Pulse se jeho podíl na trhu elektronického obchodování dokonce rozšířil z 34,4 % v roce 2024 na 35,7 % v roce 2025.
Ačkoliv procentuální tempo růstu online prodejů, služeb pro prodejce třetích stran a předplatitelských služeb u Amazonu může působit pomaleji než u jeho dvou menších konkurentů, je nutné vnímat kontext. Amazon operuje z tak masivní základny, že i relativně skromný procentuální růst v jeho podání představuje absolutní čísla, která mají na celý trh drtivý dopad.
Klíčovým rozdílem zůstává struktura byznysu. Zatímco maloobchodní operace Amazonu jsou primárně digitální, Walmart a Costco stále generují drtivou většinu svých příjmů z fyzických prodejen. Celkový růst tržeb Walmartu o 5,6 % a Costco o 7,4 % v posledních reportovaných čtvrtletích tak stále zaostává za 10% růstem, který Amazon předvedl ve čtvrtém kvartálu. Všichni tři hráči sice vykazují zlepšení provozních marží, avšak dynamika Amazonu je zkrátka jinde.
O to kurióznější je současný pohled na valuační násobky. Amazon se aktuálně obchoduje za hodnotu podniku odpovídající pouhému 10,8násobku očekávaného zisku EBITDA pro rok 2026. Investoři přitom neváhají Walmartu přiřadit násobek přesahující hodnotu 21 a v případě Costco dokonce téměř 30.
Analytici přitom očekávají, že zisk EBITDA u Amazonu v letošním roce vyletí o 40 % a v roce 2027 přidá dalších 23 %. Růstová očekávání pro Walmart a Costco se pro příští dva roky pohybují na mnohem střízlivějších úrovních, konkrétně kolem 10 % a 8 % ročně. I při pohledu na poměr ceny k zisku na akcii je propast zřejmá. Investoři platí za Amazon 27násobek očekávaných zisků, zatímco u Walmartu je to 42násobek a u Costco závratný 48násobek.
Mrak jménem AWS a historická nákupní příležitost
Zdrženlivost investorů vůči akciím Amazonu má zcela jasné vysvětlení. Nad společností se vznáší obrovský stín její masivní divize cloudových služeb, Amazon Web Services . Právě tento segment tvořil v roce 2025 většinu provozního zisku celé korporace, když vygeneroval 45,6 miliardy dolarů z celkových 80 miliard dolarů provozních příjmů. Sentiment investorů ohledně cloudu má tak na celkové ocenění firmy zcela disproporční vliv.
Vedení společnosti v lednu šokovalo analytiky oznámením, že v letošním roce plánuje vynaložit více než 200 miliard dolarů na kapitálové výdaje. Tyto prostředky mají směřovat primárně do budování nové výpočetní kapacity pro AWS. Management přitom neustále opakuje řadu pozitivních signálů, včetně faktu, že cloudový byznys zůstává omezen výhradně na straně nabídky, nikoliv poptávky.
Generální ředitel Andy Jassy během hovoru k výsledkům za čtvrté čtvrtletí vysvětlil, že urychlení investic do AWS umožní firmě okamžitě využít tržní příležitosti. Podle jeho slov má společnost hluboké zkušenosti s pochopením poptávkových signálů a následnou transformací těchto kapacit do silné návratnosti investovaného kapitálu.
Tento bezprecedentní nárůst výdajů však pravděpodobně stáhne volný peněžní tok Amazonu v roce 2026 do záporných hodnot. Pro společnost, která dlouhodobě prezentovala volný peněžní tok jako nejdůležitější dlouhodobou metriku, to znamená prudký nárůst nejistoty. Právě tento strach deprimuje násobky zisků, které jsou investoři ochotni platit.
Masivní investice navíc znamenají zvýšené odpisy. Jde o reálný náklad, který však investoři v metrice EBITDA nenajdou, což logicky vede k tlaku na nižší valuační násobek. Trh tak zjevně Amazon výrazně podhodnocuje kvůli skeptickým očekáváním ohledně návratnosti kapitálu investovaného do cloudové infrastruktury.
Ať už se na situaci podíváme z jakéhokoliv úhlu, dlouhodobí investoři v současnosti získávají buď cloudový byznys, nebo maloobchodní operace s obrovskou slevou v porovnání s tím, jak trh oceňuje Walmart a Costco. Současná konstelace tak na trhu vytváří naprosto mimořádnou příležitost k nákupu.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Akcie tradičních maloobchodních řetězců se obchodují za extrémně vysoké násobky zisků, ačkoliv nedokážou ukrojit tržní podíl dominantnímu Amazonu.
Očekávaný růst zisku EBITDA u Amazonu dosahuje 40 %, přesto je jeho valuační násobek méně než poloviční oproti konkurenčnímu Walmartu.
Plánované kapitálové výdaje přesahující 200 miliard dolarů do cloudové divize AWS vyvolávají na trhu nejistotu a stlačují cenu akcií na mimořádně atraktivní úrovně.
Maloobchodní triumf a iluze bezpečí
Společnost Walmart (WMT) a konkurenční řetězec Costco (COST) vstoupily do roku 2026 s ohromující dynamikou, kterou plynule navázaly na své silné hospodářské výsledky z předchozích let. Zatímco širší index S&P 500 (^GSPC) od začátku roku ztrácí, akcie Costco si připsaly více než 9 % a Walmart dokonce přes 12 %.
Tento strmý růst není náhodný. Obě korporace masivně těží z vynikajících finančních výsledků, které jsou taženy expanzí jejich operací v oblasti elektronického obchodování. Současné makroekonomické prostředí navíc nutí spotřebitele k mnohem pečlivějšímu vyhledávání slev a celkové hodnoty, což tradičním diskontním prodejcům hraje přímo do karet.
Ačkoliv oba řetězce nabízejí svým zákazníkům neoddiskutovatelnou hodnotu, při pohledu na jejich akcie mohou investoři narazit na zásadní problém. Trh v posledních letech zřejmě předběhl reálnou finanční výkonnost těchto společností. Zběsilé nakupování vyhnalo ceny akcií vzhůru a dramaticky nafouklo jejich valuace na úrovně, které již nemusí plně odpovídat fundamentům.
Zájemci o hodnotové investování v maloobchodním sektoru však mají před sebou zcela nečekanou příležitost. Na trhu se totiž nachází gigant, jehož akcie se v současnosti obchodují s mnohem nižším oceněním než v případě Walmartu či Costco, a to navzdory diametrálně odlišné růstové trajektorii.
Jak Walmart, tak Costco vykazují v digitálním prostoru velmi pozitivní čísla. Americké e-commerce tržby Walmartu v posledním čtvrtletí vyskočily o 27 %, čímž si firma připsala již osmé po sobě jdoucí čtvrtletí s růstem přesahujícím hranici 20 %. Costco nezůstalo pozadu a reportovalo nárůst online prodejů o 22,6 %. Walmart navíc díky akvizici společnosti Vizio agresivně rozšiřuje svůj reklamní byznys, což se projevilo růstem tržeb z digitální reklamy o 41 %.
Skrytý vládce e-commerce a propast ve valuacích
Navzdory nespornému pokroku v online prodejích však ani jeden z tradičních prodejců nedokáže sebrat tržní podíl svému největšímu rivalovi. Technologický gigant Amazon (AMZN) si nadále udržuje naprosto dominantní pozici. Podle výzkumu společnosti Marketplace Pulse se jeho podíl na trhu elektronického obchodování dokonce rozšířil z 34,4 % v roce 2024 na 35,7 % v roce 2025.
Ačkoliv procentuální tempo růstu online prodejů, služeb pro prodejce třetích stran a předplatitelských služeb u Amazonu může působit pomaleji než u jeho dvou menších konkurentů, je nutné vnímat kontext. Amazon operuje z tak masivní základny, že i relativně skromný procentuální růst v jeho podání představuje absolutní čísla, která mají na celý trh drtivý dopad.
Klíčovým rozdílem zůstává struktura byznysu. Zatímco maloobchodní operace Amazonu jsou primárně digitální, Walmart a Costco stále generují drtivou většinu svých příjmů z fyzických prodejen. Celkový růst tržeb Walmartu o 5,6 % a Costco o 7,4 % v posledních reportovaných čtvrtletích tak stále zaostává za 10% růstem, který Amazon předvedl ve čtvrtém kvartálu. Všichni tři hráči sice vykazují zlepšení provozních marží, avšak dynamika Amazonu je zkrátka jinde.
O to kurióznější je současný pohled na valuační násobky. Amazon se aktuálně obchoduje za hodnotu podniku (enterprise value) odpovídající pouhému 10,8násobku očekávaného zisku EBITDA pro rok 2026. Investoři přitom neváhají Walmartu přiřadit násobek přesahující hodnotu 21 a v případě Costco dokonce téměř 30.
Analytici přitom očekávají, že zisk EBITDA u Amazonu v letošním roce vyletí o 40 % a v roce 2027 přidá dalších 23 %. Růstová očekávání pro Walmart a Costco se pro příští dva roky pohybují na mnohem střízlivějších úrovních, konkrétně kolem 10 % a 8 % ročně. I při pohledu na poměr ceny k zisku na akcii (P/E) je propast zřejmá. Investoři platí za Amazon 27násobek očekávaných zisků, zatímco u Walmartu je to 42násobek a u Costco závratný 48násobek.
Mrak jménem AWS a historická nákupní příležitost
Zdrženlivost investorů vůči akciím Amazonu má zcela jasné vysvětlení. Nad společností se vznáší obrovský stín její masivní divize cloudových služeb, Amazon Web Services (AWS). Právě tento segment tvořil v roce 2025 většinu provozního zisku celé korporace, když vygeneroval 45,6 miliardy dolarů z celkových 80 miliard dolarů provozních příjmů. Sentiment investorů ohledně cloudu má tak na celkové ocenění firmy zcela disproporční vliv.
Vedení společnosti v lednu šokovalo analytiky oznámením, že v letošním roce plánuje vynaložit více než 200 miliard dolarů na kapitálové výdaje. Tyto prostředky mají směřovat primárně do budování nové výpočetní kapacity pro AWS. Management přitom neustále opakuje řadu pozitivních signálů, včetně faktu, že cloudový byznys zůstává omezen výhradně na straně nabídky, nikoliv poptávky.
Generální ředitel Andy Jassy během hovoru k výsledkům za čtvrté čtvrtletí vysvětlil, že urychlení investic do AWS umožní firmě okamžitě využít tržní příležitosti. Podle jeho slov má společnost hluboké zkušenosti s pochopením poptávkových signálů a následnou transformací těchto kapacit do silné návratnosti investovaného kapitálu.
Tento bezprecedentní nárůst výdajů však pravděpodobně stáhne volný peněžní tok Amazonu v roce 2026 do záporných hodnot. Pro společnost, která dlouhodobě prezentovala volný peněžní tok jako nejdůležitější dlouhodobou metriku, to znamená prudký nárůst nejistoty. Právě tento strach deprimuje násobky zisků, které jsou investoři ochotni platit.
Masivní investice navíc znamenají zvýšené odpisy. Jde o reálný náklad, který však investoři v metrice EBITDA nenajdou, což logicky vede k tlaku na nižší valuační násobek. Trh tak zjevně Amazon výrazně podhodnocuje kvůli skeptickým očekáváním ohledně návratnosti kapitálu investovaného do cloudové infrastruktury.
Ať už se na situaci podíváme z jakéhokoliv úhlu, dlouhodobí investoři v současnosti získávají buď cloudový byznys, nebo maloobchodní operace s obrovskou slevou v porovnání s tím, jak trh oceňuje Walmart a Costco. Současná konstelace tak na trhu vytváří naprosto mimořádnou příležitost k nákupu.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Akcie ustoupily z nedávných maxim Akcie výrobce paměťových čipů Micron Technology (MU) se propadly hluboko pod nedávná maxima. Podle analytika společnosti...