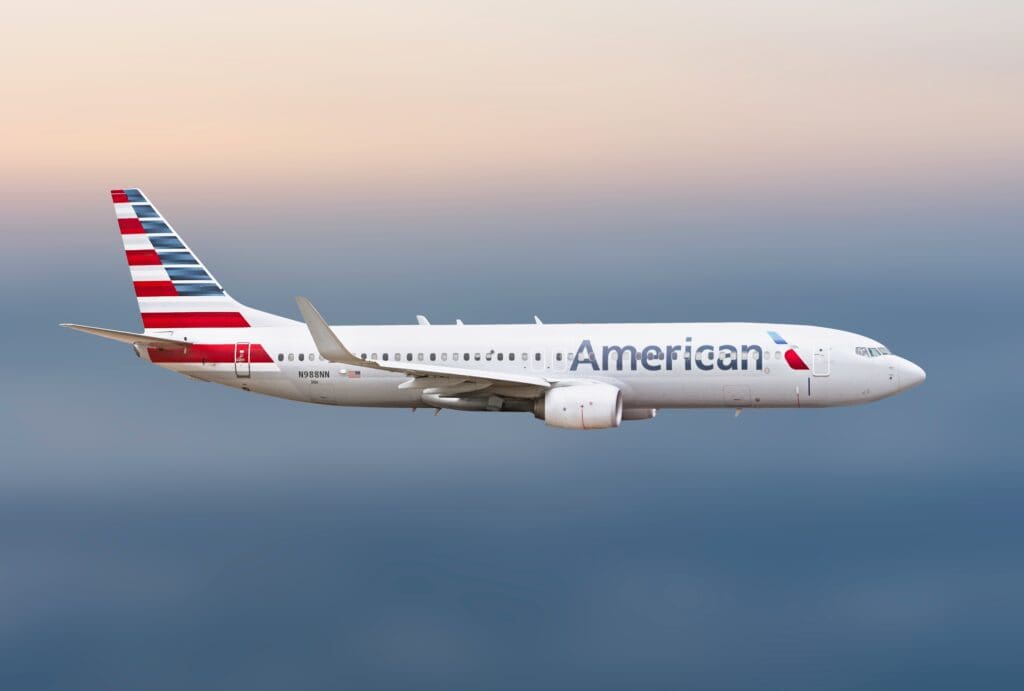
Akcie letecké společnosti oslabily o zhruba 8 % poté, co management zhoršil výhled zisku pro rok 2026 kvůli rostoucím nákladům na pohonné hmoty.
Zisk dopravce ve druhém čtvrtletí meziročně propadl o drastických 88 % na 71 milionů dolarů, přestože tržby zaznamenaly více než 16% nárůst.
Vedení podniku plánuje nákup nových širokotrupých letadel a rozšíření prémiových sedadel ve snaze dohnat ziskové marže konkurenčních aerolinek.
Zhoršený výhled a drtivý dopad drahého paliva
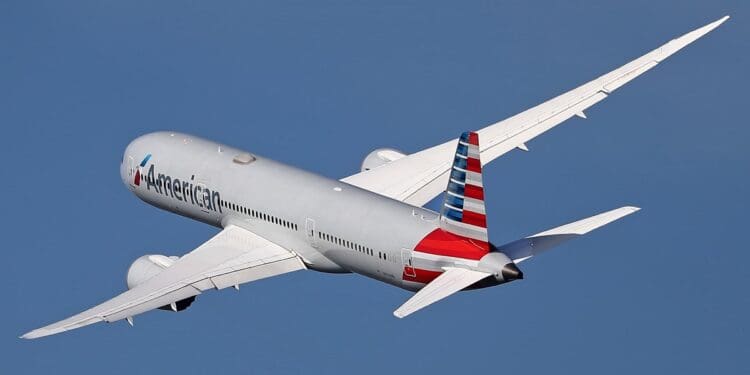
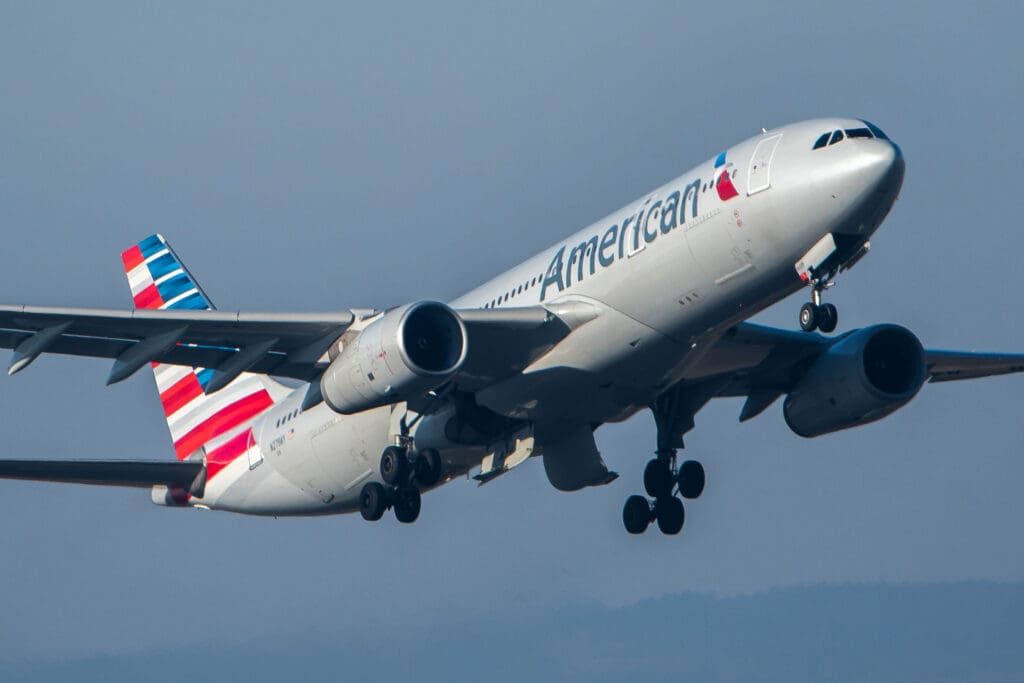
Společnost American Airlines (AAL) ve čtvrtek přistoupila k dalšímu citelnému zhoršení svého výhledu ziskovosti pro rok 2026. Hlavním viníkem jsou neúprosně rostoucí náklady na pohonné hmoty, které představují pro letecké dopravce hned po mzdových nákladech tu vůbec největší finanční zátěž. Tento krok vyslal trhům jasný signál, že ani současný skokový nárůst cen letenek, který cestující pociťují na vlastní kůži, zkrátka nestačí k tomu, aby plně vykompenzoval letošní masivní cenový šok na globálním trhu s palivy.
Reakce investorů na sebe nenechala dlouho čekat. Akcie tohoto amerického giganta, který v rámci Spojených států provozuje absolutně největší objem letů, se během čtvrtečního ranního obchodování propadly o zhruba 8 %. Výkonný management tak v současnosti čelí mimořádně obtížnému úkolu přesvědčit akcionáře, že aerolinky jsou stále schopny zacelit propastný rozdíl v miliardových ziscích, který je dělí od úspěšnější a dravější konkurence.
Pro aktuální čtvrtletí management varuje, že by mohl vykázat upravenou ztrátu v širokém rozmezí od 70 centů do 10 centů na akcii. Tato prognóza představuje pro Wall Street hořké zklamání, jelikož analytici naopak počítali s kladným ziskem na úrovni 28 centů na akcii. Na druhou stranu aerolinky očekávají, že jejich tržby ve stejném období vzrostou o 16 až 19 %, což sebevědomě překonává dosavadní odhady trhu, které se pohybovaly kolem hranice 16,6 %.
Ceny leteckého paliva vykazují extrémní volatilitu i během pouhých několika málo týdnů probíhající výsledkové sezóny amerických aerolinek, která oficiálně odstartovala v červenci. Tato nepředvídatelnost výrazně zastiňuje celoroční vyhlídky celého sektoru. Zástupci leteckých společností sice argumentují, že silná poptávka cestujících a vyšší ceny letenek pomáhají tlumit část tohoto cenového šoku, nicméně reálná čísla neúprosně ukazují, že to k úplné stabilizaci hospodaření zkrátka nestačí.
Rozporuplné čtvrtletní výsledky a radikální revize odhadů
Pohled na detailní výsledky za druhé čtvrtletí, které skončilo 30. června, odhaluje z pohledu investorů poměrně smíšený obrázek. Čistý zisk tohoto tradičního amerického dopravce se meziročně propadl o drastických 88 % na pouhých 71 milionů dolarů, což po přepočtu odpovídá 11 centům na akcii. Pro srovnání, ve stejném období loňského roku se společnost těšila z mimořádně silného zisku ve výši 599 milionů dolarů, tedy 91 centů na akcii, což jen podtrhuje současnou složitou situaci v odvětví.
Navzdory tomuto strmému poklesu čistého zisku se firmě podařilo překonat očekávání analytiků oslovených agenturou LSEG na úrovni upravených hospodářských výsledků. Po očištění o jednorázové položky společnost reportovala zisk 15 centů na akcii, čímž suverénně pokořila tržní konsensus, který počítal s pouhými 3 centy. Celkové tržby navíc vzrostly o solidních 16,3 % na 16,74 miliardy dolarů, čímž těsně překonaly odhadovaných 16,71 miliardy dolarů.
Klíčový oborový ukazatel, kterým je osobní příjem na dostupnou míli sedadla (PRASM), zaznamenal solidní meziroční nárůst o 10 %. Tato specifická metrika je pro analytiky zásadním indikátorem cenové síly aerolinek a jasně dokazuje, že si společnost dokáže za své služby účtovat více peněz. Ani tento pozitivní trend však nedokázal zabránit dalším nevyhnutelným úpravám celoročního výhledu směrem dolů.
Pro letošní rok nyní aerolinky odhadují výsledek hospodaření v extrémně širokém pásmu od upravené ztráty 65 centů až po zisk 65 centů na akcii. Jde o další dramatické snížení oproti dubnové prognóze, která počítala s rozmezím od ztráty 40 centů po zisk 1,10 dolaru na akcii. Ještě na začátku roku přitom vedení hýřilo optimismem a slibovalo investorům atraktivní zisk mezi 1,70 a 2,70 dolaru na akcii.
Zdroj: Unsplash
Strategická ofenziva a snaha dohnat lídry trhu
Během konferenčního hovoru k hospodářským výsledkům muselo nejvyšší vedení společnosti ostře obhajovat své poměrně agresivní plány na další expanzi. Management rezolutně trvá na svém rozhodnutí pokračovat v rozšiřování letových kapacit, které by měly v aktuálním čtvrtletí vzrůst až o 5 %. Tento krok je vnímán jako naprosto nezbytný pro udržení tržního podílu, i když v krátkodobém horizontu přináší další dodatečné nákladové tlaky.
Generální ředitel Robert Isom již minulý měsíc v rozhovoru pro stanici CNBC zdůraznil, že dlouhodobým strategickým plánem dopravce je definitivně smazat propastný rozdíl v maržích. Ten se v posledních letech nepříjemně prohloubil ve prospěch hlavních rivalů, kterými jsou ziskoví lídři Delta Air Lines (DAL) a United Airlines (UAL). Konkrétní časový rámec pro dosažení tohoto ambiciózního cíle však nejvyšší představitel firmy prozatím odmítl blíže specifikovat.
Klíčem k budoucímu úspěchu má být masivní modernizace flotily a vylepšení služeb pro bonitní klientelu. Společnost plánuje ještě v průběhu letošního roku objednat nová širokotrupá letadla, která by měla zajistit podstatně vyšší efektivitu provozu na dálkových trasách. Současně s tím proběhne strategická instalace většího počtu prémiových sedadel s vysokým výnosem do starších typů proudových letounů, což by mělo přilákat náročnější cestující a maximalizovat tržby z každého letu.
Ve čtvrtečním interním sdělení zaměstnancům se Isom snažil udržet bojovnou morálku a vyzdvihl dosavadní úsilí celého pracovního týmu. Připustil sice, že před společností stále leží obrovský kus tvrdé práce, avšak zdůraznil, že pokrok, kterého se aerolinkám daří v klíčových oblastech dosahovat, je zcela reálný a hmatatelný. Zda tyto razantní kroky budou skutečně stačit k uklidnění nervózních investorů, ukáží až nadcházející měsíce plné tržních výzev.
Akcie letecké společnosti oslabily o zhruba 8 % poté, co management zhoršil výhled zisku pro rok 2026 kvůli rostoucím nákladům na pohonné hmoty.
Zisk dopravce ve druhém čtvrtletí meziročně propadl o drastických 88 % na 71 milionů dolarů, přestože tržby zaznamenaly více než 16% nárůst.
Vedení podniku plánuje nákup nových širokotrupých letadel a rozšíření prémiových sedadel ve snaze dohnat ziskové marže konkurenčních aerolinek.
Zhoršený výhled a drtivý dopad drahého paliva
Společnost American Airlines ve čtvrtek přistoupila k dalšímu citelnému zhoršení svého výhledu ziskovosti pro rok 2026. Hlavním viníkem jsou neúprosně rostoucí náklady na pohonné hmoty, které představují pro letecké dopravce hned po mzdových nákladech tu vůbec největší finanční zátěž. Tento krok vyslal trhům jasný signál, že ani současný skokový nárůst cen letenek, který cestující pociťují na vlastní kůži, zkrátka nestačí k tomu, aby plně vykompenzoval letošní masivní cenový šok na globálním trhu s palivy.
Reakce investorů na sebe nenechala dlouho čekat. Akcie tohoto amerického giganta, který v rámci Spojených států provozuje absolutně největší objem letů, se během čtvrtečního ranního obchodování propadly o zhruba 8 %. Výkonný management tak v současnosti čelí mimořádně obtížnému úkolu přesvědčit akcionáře, že aerolinky jsou stále schopny zacelit propastný rozdíl v miliardových ziscích, který je dělí od úspěšnější a dravější konkurence.
Pro aktuální čtvrtletí management varuje, že by mohl vykázat upravenou ztrátu v širokém rozmezí od 70 centů do 10 centů na akcii. Tato prognóza představuje pro Wall Street hořké zklamání, jelikož analytici naopak počítali s kladným ziskem na úrovni 28 centů na akcii. Na druhou stranu aerolinky očekávají, že jejich tržby ve stejném období vzrostou o 16 až 19 %, což sebevědomě překonává dosavadní odhady trhu, které se pohybovaly kolem hranice 16,6 %.
Ceny leteckého paliva vykazují extrémní volatilitu i během pouhých několika málo týdnů probíhající výsledkové sezóny amerických aerolinek, která oficiálně odstartovala v červenci. Tato nepředvídatelnost výrazně zastiňuje celoroční vyhlídky celého sektoru. Zástupci leteckých společností sice argumentují, že silná poptávka cestujících a vyšší ceny letenek pomáhají tlumit část tohoto cenového šoku, nicméně reálná čísla neúprosně ukazují, že to k úplné stabilizaci hospodaření zkrátka nestačí.
Rozporuplné čtvrtletní výsledky a radikální revize odhadů
Pohled na detailní výsledky za druhé čtvrtletí, které skončilo 30. června, odhaluje z pohledu investorů poměrně smíšený obrázek. Čistý zisk tohoto tradičního amerického dopravce se meziročně propadl o drastických 88 % na pouhých 71 milionů dolarů, což po přepočtu odpovídá 11 centům na akcii. Pro srovnání, ve stejném období loňského roku se společnost těšila z mimořádně silného zisku ve výši 599 milionů dolarů, tedy 91 centů na akcii, což jen podtrhuje současnou složitou situaci v odvětví.
Navzdory tomuto strmému poklesu čistého zisku se firmě podařilo překonat očekávání analytiků oslovených agenturou LSEG na úrovni upravených hospodářských výsledků. Po očištění o jednorázové položky společnost reportovala zisk 15 centů na akcii, čímž suverénně pokořila tržní konsensus, který počítal s pouhými 3 centy. Celkové tržby navíc vzrostly o solidních 16,3 % na 16,74 miliardy dolarů, čímž těsně překonaly odhadovaných 16,71 miliardy dolarů.
Klíčový oborový ukazatel, kterým je osobní příjem na dostupnou míli sedadla , zaznamenal solidní meziroční nárůst o 10 %. Tato specifická metrika je pro analytiky zásadním indikátorem cenové síly aerolinek a jasně dokazuje, že si společnost dokáže za své služby účtovat více peněz. Ani tento pozitivní trend však nedokázal zabránit dalším nevyhnutelným úpravám celoročního výhledu směrem dolů.
Pro letošní rok nyní aerolinky odhadují výsledek hospodaření v extrémně širokém pásmu od upravené ztráty 65 centů až po zisk 65 centů na akcii. Jde o další dramatické snížení oproti dubnové prognóze, která počítala s rozmezím od ztráty 40 centů po zisk 1,10 dolaru na akcii. Ještě na začátku roku přitom vedení hýřilo optimismem a slibovalo investorům atraktivní zisk mezi 1,70 a 2,70 dolaru na akcii.
Strategická ofenziva a snaha dohnat lídry trhu
Během konferenčního hovoru k hospodářským výsledkům muselo nejvyšší vedení společnosti ostře obhajovat své poměrně agresivní plány na další expanzi. Management rezolutně trvá na svém rozhodnutí pokračovat v rozšiřování letových kapacit, které by měly v aktuálním čtvrtletí vzrůst až o 5 %. Tento krok je vnímán jako naprosto nezbytný pro udržení tržního podílu, i když v krátkodobém horizontu přináší další dodatečné nákladové tlaky.
Generální ředitel Robert Isom již minulý měsíc v rozhovoru pro stanici CNBC zdůraznil, že dlouhodobým strategickým plánem dopravce je definitivně smazat propastný rozdíl v maržích. Ten se v posledních letech nepříjemně prohloubil ve prospěch hlavních rivalů, kterými jsou ziskoví lídři Delta Air Lines a United Airlines . Konkrétní časový rámec pro dosažení tohoto ambiciózního cíle však nejvyšší představitel firmy prozatím odmítl blíže specifikovat.
Klíčem k budoucímu úspěchu má být masivní modernizace flotily a vylepšení služeb pro bonitní klientelu. Společnost plánuje ještě v průběhu letošního roku objednat nová širokotrupá letadla, která by měla zajistit podstatně vyšší efektivitu provozu na dálkových trasách. Současně s tím proběhne strategická instalace většího počtu prémiových sedadel s vysokým výnosem do starších typů proudových letounů, což by mělo přilákat náročnější cestující a maximalizovat tržby z každého letu.
Ve čtvrtečním interním sdělení zaměstnancům se Isom snažil udržet bojovnou morálku a vyzdvihl dosavadní úsilí celého pracovního týmu. Připustil sice, že před společností stále leží obrovský kus tvrdé práce, avšak zdůraznil, že pokrok, kterého se aerolinkám daří v klíčových oblastech dosahovat, je zcela reálný a hmatatelný. Zda tyto razantní kroky budou skutečně stačit k uklidnění nervózních investorů, ukáží až nadcházející měsíce plné tržních výzev.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Akcie letecké společnosti oslabily o zhruba 8 % poté, co management zhoršil výhled zisku pro rok 2026 kvůli rostoucím nákladům na pohonné hmoty.
Zisk dopravce ve druhém čtvrtletí meziročně propadl o drastických 88 % na 71 milionů dolarů, přestože tržby zaznamenaly více než 16% nárůst.
Vedení podniku plánuje nákup nových širokotrupých letadel a rozšíření prémiových sedadel ve snaze dohnat ziskové marže konkurenčních aerolinek.
Zhoršený výhled a drtivý dopad drahého paliva
Společnost American Airlines (AAL) ve čtvrtek přistoupila k dalšímu citelnému zhoršení svého výhledu ziskovosti pro rok 2026. Hlavním viníkem jsou neúprosně rostoucí náklady na pohonné hmoty, které představují pro letecké dopravce hned po mzdových nákladech tu vůbec největší finanční zátěž. Tento krok vyslal trhům jasný signál, že ani současný skokový nárůst cen letenek, který cestující pociťují na vlastní kůži, zkrátka nestačí k tomu, aby plně vykompenzoval letošní masivní cenový šok na globálním trhu s palivy.
Reakce investorů na sebe nenechala dlouho čekat. Akcie tohoto amerického giganta, který v rámci Spojených států provozuje absolutně největší objem letů, se během čtvrtečního ranního obchodování propadly o zhruba 8 %. Výkonný management tak v současnosti čelí mimořádně obtížnému úkolu přesvědčit akcionáře, že aerolinky jsou stále schopny zacelit propastný rozdíl v miliardových ziscích, který je dělí od úspěšnější a dravější konkurence.
Pro aktuální čtvrtletí management varuje, že by mohl vykázat upravenou ztrátu v širokém rozmezí od 70 centů do 10 centů na akcii. Tato prognóza představuje pro Wall Street hořké zklamání, jelikož analytici naopak počítali s kladným ziskem na úrovni 28 centů na akcii. Na druhou stranu aerolinky očekávají, že jejich tržby ve stejném období vzrostou o 16 až 19 %, což sebevědomě překonává dosavadní odhady trhu, které se pohybovaly kolem hranice 16,6 %.
Ceny leteckého paliva vykazují extrémní volatilitu i během pouhých několika málo týdnů probíhající výsledkové sezóny amerických aerolinek, která oficiálně odstartovala v červenci. Tato nepředvídatelnost výrazně zastiňuje celoroční vyhlídky celého sektoru. Zástupci leteckých společností sice argumentují, že silná poptávka cestujících a vyšší ceny letenek pomáhají tlumit část tohoto cenového šoku, nicméně reálná čísla neúprosně ukazují, že to k úplné stabilizaci hospodaření zkrátka nestačí.
Rozporuplné čtvrtletní výsledky a radikální revize odhadů
Pohled na detailní výsledky za druhé čtvrtletí, které skončilo 30. června, odhaluje z pohledu investorů poměrně smíšený obrázek. Čistý zisk tohoto tradičního amerického dopravce se meziročně propadl o drastických 88 % na pouhých 71 milionů dolarů, což po přepočtu odpovídá 11 centům na akcii. Pro srovnání, ve stejném období loňského roku se společnost těšila z mimořádně silného zisku ve výši 599 milionů dolarů, tedy 91 centů na akcii, což jen podtrhuje současnou složitou situaci v odvětví.
Navzdory tomuto strmému poklesu čistého zisku se firmě podařilo překonat očekávání analytiků oslovených agenturou LSEG na úrovni upravených hospodářských výsledků. Po očištění o jednorázové položky společnost reportovala zisk 15 centů na akcii, čímž suverénně pokořila tržní konsensus, který počítal s pouhými 3 centy. Celkové tržby navíc vzrostly o solidních 16,3 % na 16,74 miliardy dolarů, čímž těsně překonaly odhadovaných 16,71 miliardy dolarů.
Klíčový oborový ukazatel, kterým je osobní příjem na dostupnou míli sedadla (PRASM), zaznamenal solidní meziroční nárůst o 10 %. Tato specifická metrika je pro analytiky zásadním indikátorem cenové síly aerolinek a jasně dokazuje, že si společnost dokáže za své služby účtovat více peněz. Ani tento pozitivní trend však nedokázal zabránit dalším nevyhnutelným úpravám celoročního výhledu směrem dolů.
Pro letošní rok nyní aerolinky odhadují výsledek hospodaření v extrémně širokém pásmu od upravené ztráty 65 centů až po zisk 65 centů na akcii. Jde o další dramatické snížení oproti dubnové prognóze, která počítala s rozmezím od ztráty 40 centů po zisk 1,10 dolaru na akcii. Ještě na začátku roku přitom vedení hýřilo optimismem a slibovalo investorům atraktivní zisk mezi 1,70 a 2,70 dolaru na akcii.
Strategická ofenziva a snaha dohnat lídry trhu
Během konferenčního hovoru k hospodářským výsledkům muselo nejvyšší vedení společnosti ostře obhajovat své poměrně agresivní plány na další expanzi. Management rezolutně trvá na svém rozhodnutí pokračovat v rozšiřování letových kapacit, které by měly v aktuálním čtvrtletí vzrůst až o 5 %. Tento krok je vnímán jako naprosto nezbytný pro udržení tržního podílu, i když v krátkodobém horizontu přináší další dodatečné nákladové tlaky.
Generální ředitel Robert Isom již minulý měsíc v rozhovoru pro stanici CNBC zdůraznil, že dlouhodobým strategickým plánem dopravce je definitivně smazat propastný rozdíl v maržích. Ten se v posledních letech nepříjemně prohloubil ve prospěch hlavních rivalů, kterými jsou ziskoví lídři Delta Air Lines (DAL) a United Airlines (UAL) . Konkrétní časový rámec pro dosažení tohoto ambiciózního cíle však nejvyšší představitel firmy prozatím odmítl blíže specifikovat.
Klíčem k budoucímu úspěchu má být masivní modernizace flotily a vylepšení služeb pro bonitní klientelu. Společnost plánuje ještě v průběhu letošního roku objednat nová širokotrupá letadla, která by měla zajistit podstatně vyšší efektivitu provozu na dálkových trasách. Současně s tím proběhne strategická instalace většího počtu prémiových sedadel s vysokým výnosem do starších typů proudových letounů, což by mělo přilákat náročnější cestující a maximalizovat tržby z každého letu.
Ve čtvrtečním interním sdělení zaměstnancům se Isom snažil udržet bojovnou morálku a vyzdvihl dosavadní úsilí celého pracovního týmu. Připustil sice, že před společností stále leží obrovský kus tvrdé práce, avšak zdůraznil, že pokrok, kterého se aerolinkám daří v klíčových oblastech dosahovat, je zcela reálný a hmatatelný. Zda tyto razantní kroky budou skutečně stačit k uklidnění nervózních investorů, ukáží až nadcházející měsíce plné tržních výzev.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Zakázkové procesory doplňuje síťová a úložná infrastruktura Výrobce polovodičů Marvell Technology (MRVL) rozšiřuje své působení v datových centrech prostřednictvím zakázkových...