Rekordní objem primárních úpisů akcií vyvolává na Wall Street ostré debaty o možném blížícím se konci tržního cyklu.
Portfolio manažer Owen Lamont označuje záplavu nových emisí za jednoho ze čtyř jezdců apokalypsy akciové bubliny.
Analytici Goldman Sachs nicméně mírní paniku a poukazují na gigantickou velikost amerického trhu i masivní zpětné odkupy.
Návrat primárních úpisů jako varovný signál
Prudký nárůst aktivity v oblasti primárních úpisů akcií začíná na finančních trzích blikat jako výrazný varovný signál. Vzhledem k tomu, že americké emise dosahují v polovině roku 2026 historických maxim, stává se tato dynamika předmětem intenzivních debat mezi předními experty. Otázka, zda se trh nenachází na samém pokraji nebezpečné propasti, rezonuje napříč celým investičním spektrem.
Tuto palčivou problematiku nedávno otevřela investiční banka Goldman Sachs ve svém prestižním občasníku „Top of Mind“. Do diskuze byli přizváni tři uznávaní američtí stratégové, jejichž úkolem bylo rozklíčovat, co přesně současná záplava nových akcií znamená pro budoucnost trhů. Hlavním bodem agendy bylo zjištění, zda vlna IPO nepředstavuje typické varování pozdní fáze cyklu.
Trojici expertů tvořili Ben Snider, hlavní stratég pro americké akcie ve společnosti Goldman Sachs, Jay Ritter, ředitel iniciativy pro IPO na Warrington College of Business při floridské univerzitě, a Owen Lamont, senior viceprezident a portfolio manažer ve společnosti Acadian Asset Management. Byli dotázáni nejen na samotnou podstatu varovných signálů, ale také na to, zda trh dokáže tak obrovské množství nových emisí bez problémů strávit.
Z celé trojice to byl právě Owen Lamont, kdo vyjádřil nejhlubší znepokojení nad současným vývojem. Na jedné straně sice připouští, že vyšší emise akcií mohou jednoduše odrážet legitimní kapitálové požadavky spojené s nástupem transformativních technologií, jako je umělá inteligence. Na straně druhé však jedním dechem dodává, že historické bubliny byly velmi často poháněny právě novými technologiemi a následovaly po masivních vlnách emisí a kapitálových výdajů.
Korporace mají totiž podle Lamonta silnou tendenci prodávat své akcie přesně v okamžiku, kdy jsou přesvědčeny, že je jejich hodnota na trhu nadhodnocená. Tento oportunistický přístup firem k získávání levného kapitálu od nadšených investorů je historicky jedním z nejspolehlivějších indikátorů toho, že se tržní sentiment odtrhl od fundamentální reality.
Lamont v této souvislosti operuje s vlastní definicí takzvaných Čtyř jezdců tržní bubliny. Jde o koncept, který má své kořeny v éře dotcom boomu z let 1998 až 2000. Tehdy byla tato nelichotivá nálepka přisouzena kvartetu technologických gigantů, kterými byly společnosti Microsoft (MSFT), Cisco Systems (CSCO), Intel (INTC) a Dell (DELL).
Aktualizovaná verze Lamontovy teorie však neukazuje na konkrétní firmy, nýbrž na čtyři specifické tržní fenomény. Patří sem extrémní nadhodnocení, takzvaná bublinová přesvědčení, masivní emise akcií a prudký příliv nového kapitálu. Zvláště nebezpečná jsou přitom bublinová přesvědčení, což je psychologický stav, kdy investoři jasně vědí, že jsou akcie drahé, ale přesto je kupují v iracionální víře, že jejich cena poroste ještě výš.
Současná vlna primárních úpisů představuje podle Lamonta minimálně jednoho z těchto pomyslných jezdců. Zároveň však zdůrazňuje velmi důležitý detail: vlny IPO mohou trvat celé roky. Současný stav tak může signalizovat spíše samotný začátek formování bubliny než její bezprostřední prasknutí. Určitou naději mu dodává i fakt, že na trhu zatím chybí extrémní cenové skoky během prvního dne obchodování, což naznačuje, že čistá spekulativní euforie ještě nedosáhla svého vrcholu.
Problém se navíc netýká pouze akciových trhů. Lamont si je plně vědom toho, že příběh o nových emisích zahrnuje také dluhopisy. K tomuto názoru se připojuje i hlavní úvěrová stratéžka Goldman Sachs Amanda Lynam, která důrazně varovala před riziky spojenými s omezeními tržní saturace a přílišnou koncentrací emitentů v určitých sektorech.
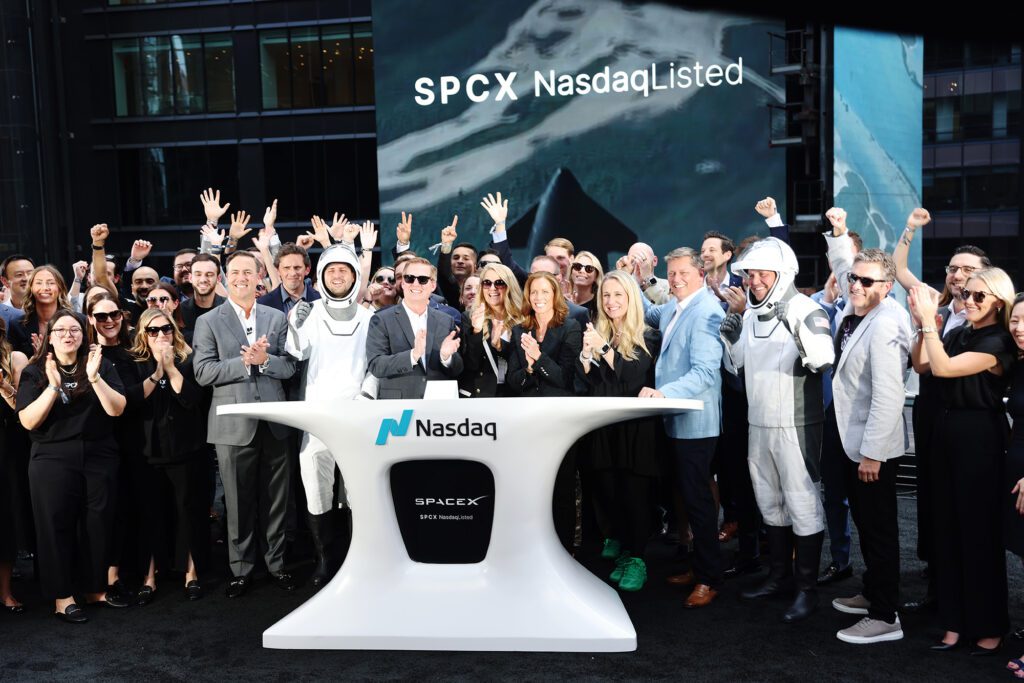
Dalším aspektem, který Lamonta hluboce znepokojuje, je chování hlavních poskytovatelů indexů. Jako příklad uvádí burzu Nasdaq a její přístup ke společnosti SpaceX (SPCX). Indexy totiž v poslední době zařazují velké primární úpisy do svých struktur mnohem dříve než v minulosti, což je trend, na který se Lamont dívá s velkou nelibostí, neboť to uměle žene nahoru poptávku po neprověřených titulech.
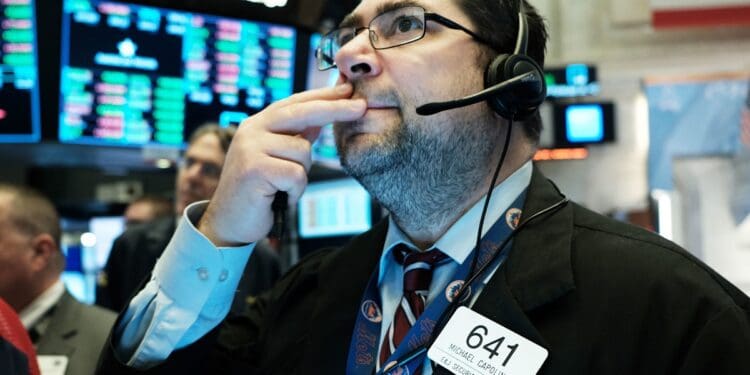
Zdroj: Getty Images
Obrovská kapacita trhu a nutná dávka trpělivosti
Během moderování diskuze mezi Ritterem, Sniderem a Lamontem zdůraznila editorka Goldman Sachs Jenny Grimberg jeden nezpochybnitelný fakt. Bez ohledu na to, zda je vlna IPO varováním, platí historická realita, že primární úpisy mají tendenci v prvních několika letech po vstupu na burzu zaostávat za širším trhem. Lamontovo hlavní doporučení pro investory proto zní naprosto jasně: obrnit se trpělivostí.
Pro ilustraci tohoto fenoménu používá Lamont velmi trefné přirovnání. Podle něj jsou primární úpisy akcií jako banány. Než jsou skutečně připravené ke konzumaci a přinesou investorům ten správný užitek, musí nejprve nějakou dobu dozrát. Ukvapené nákupy v prvních dnech obchodování se tak často mohou proměnit ve zbytečné ztráty.
Oproti Lamontovu skepticismu zastávají Snider a Ritter mnohem optimističtější postoj. Snider dává celou situaci do širšího kontextu tím, že porovnává celkovou velikost amerického akciového trhu s očekávaným objemem nových emisí. Celková tržní kapitalizace amerických akcií se pohybuje kolem astronomických 75 bilionů dolarů, zatímco objem letošních korporátních emisí by měl dosáhnout zhruba 700 miliard dolarů. Z tohoto úhlu pohledu jde doslova o kapku v moři.
Snider navíc argumentuje tím, že trh s IPO funguje na principu seberegulační dynamiky. Pokud na trhu nebude dostatečná poptávka ze strany investorů, nové emise jednoduše nepřijdou, protože firmy nebudou riskovat neúspěšný úpis. Zpráva navíc ukazuje, že mnoho současných společností vstupujících na burzu je mnohem ziskovějších, než tomu bylo u firem v minulých cyklech.
Ritter sice uznává, že vysoký objem nových emisí byl v minulosti spolehlivým prediktorem nižších budoucích výnosů na trhu, ale nachází značnou útěchu v jiných datech. Americké korporace totiž v posledních letech vrátily investorům neuvěřitelných 1,6 bilionu dolarů v hotovosti prostřednictvím zpětných odkupů akcií a výplat dividend. Trhy tak v současnosti absorbují pouze nepatrný zlomek tohoto dostupného a masivního kapitálu.
Rekordní objem primárních úpisů akcií vyvolává na Wall Street ostré debaty o možném blížícím se konci tržního cyklu.
Portfolio manažer Owen Lamont označuje záplavu nových emisí za jednoho ze čtyř jezdců apokalypsy akciové bubliny.
Analytici Goldman Sachs nicméně mírní paniku a poukazují na gigantickou velikost amerického trhu i masivní zpětné odkupy.
Návrat primárních úpisů jako varovný signál
Prudký nárůst aktivity v oblasti primárních úpisů akcií začíná na finančních trzích blikat jako výrazný varovný signál. Vzhledem k tomu, že americké emise dosahují v polovině roku 2026 historických maxim, stává se tato dynamika předmětem intenzivních debat mezi předními experty. Otázka, zda se trh nenachází na samém pokraji nebezpečné propasti, rezonuje napříč celým investičním spektrem.
Tuto palčivou problematiku nedávno otevřela investiční banka Goldman Sachs ve svém prestižním občasníku „Top of Mind“. Do diskuze byli přizváni tři uznávaní američtí stratégové, jejichž úkolem bylo rozklíčovat, co přesně současná záplava nových akcií znamená pro budoucnost trhů. Hlavním bodem agendy bylo zjištění, zda vlna IPO nepředstavuje typické varování pozdní fáze cyklu.
Trojici expertů tvořili Ben Snider, hlavní stratég pro americké akcie ve společnosti Goldman Sachs, Jay Ritter, ředitel iniciativy pro IPO na Warrington College of Business při floridské univerzitě, a Owen Lamont, senior viceprezident a portfolio manažer ve společnosti Acadian Asset Management. Byli dotázáni nejen na samotnou podstatu varovných signálů, ale také na to, zda trh dokáže tak obrovské množství nových emisí bez problémů strávit.
Z celé trojice to byl právě Owen Lamont, kdo vyjádřil nejhlubší znepokojení nad současným vývojem. Na jedné straně sice připouští, že vyšší emise akcií mohou jednoduše odrážet legitimní kapitálové požadavky spojené s nástupem transformativních technologií, jako je umělá inteligence. Na straně druhé však jedním dechem dodává, že historické bubliny byly velmi často poháněny právě novými technologiemi a následovaly po masivních vlnách emisí a kapitálových výdajů.
Korporace mají totiž podle Lamonta silnou tendenci prodávat své akcie přesně v okamžiku, kdy jsou přesvědčeny, že je jejich hodnota na trhu nadhodnocená. Tento oportunistický přístup firem k získávání levného kapitálu od nadšených investorů je historicky jedním z nejspolehlivějších indikátorů toho, že se tržní sentiment odtrhl od fundamentální reality.
Čtyři jezdci akciové apokalypsy
Lamont v této souvislosti operuje s vlastní definicí takzvaných Čtyř jezdců tržní bubliny. Jde o koncept, který má své kořeny v éře dotcom boomu z let 1998 až 2000. Tehdy byla tato nelichotivá nálepka přisouzena kvartetu technologických gigantů, kterými byly společnosti Microsoft , Cisco Systems , Intel a Dell .
Aktualizovaná verze Lamontovy teorie však neukazuje na konkrétní firmy, nýbrž na čtyři specifické tržní fenomény. Patří sem extrémní nadhodnocení, takzvaná bublinová přesvědčení, masivní emise akcií a prudký příliv nového kapitálu. Zvláště nebezpečná jsou přitom bublinová přesvědčení, což je psychologický stav, kdy investoři jasně vědí, že jsou akcie drahé, ale přesto je kupují v iracionální víře, že jejich cena poroste ještě výš.
Současná vlna primárních úpisů představuje podle Lamonta minimálně jednoho z těchto pomyslných jezdců. Zároveň však zdůrazňuje velmi důležitý detail: vlny IPO mohou trvat celé roky. Současný stav tak může signalizovat spíše samotný začátek formování bubliny než její bezprostřední prasknutí. Určitou naději mu dodává i fakt, že na trhu zatím chybí extrémní cenové skoky během prvního dne obchodování, což naznačuje, že čistá spekulativní euforie ještě nedosáhla svého vrcholu.
Problém se navíc netýká pouze akciových trhů. Lamont si je plně vědom toho, že příběh o nových emisích zahrnuje také dluhopisy. K tomuto názoru se připojuje i hlavní úvěrová stratéžka Goldman Sachs Amanda Lynam, která důrazně varovala před riziky spojenými s omezeními tržní saturace a přílišnou koncentrací emitentů v určitých sektorech.
Dalším aspektem, který Lamonta hluboce znepokojuje, je chování hlavních poskytovatelů indexů. Jako příklad uvádí burzu Nasdaq a její přístup ke společnosti SpaceX . Indexy totiž v poslední době zařazují velké primární úpisy do svých struktur mnohem dříve než v minulosti, což je trend, na který se Lamont dívá s velkou nelibostí, neboť to uměle žene nahoru poptávku po neprověřených titulech.
Obrovská kapacita trhu a nutná dávka trpělivosti
Během moderování diskuze mezi Ritterem, Sniderem a Lamontem zdůraznila editorka Goldman Sachs Jenny Grimberg jeden nezpochybnitelný fakt. Bez ohledu na to, zda je vlna IPO varováním, platí historická realita, že primární úpisy mají tendenci v prvních několika letech po vstupu na burzu zaostávat za širším trhem. Lamontovo hlavní doporučení pro investory proto zní naprosto jasně: obrnit se trpělivostí.
Pro ilustraci tohoto fenoménu používá Lamont velmi trefné přirovnání. Podle něj jsou primární úpisy akcií jako banány. Než jsou skutečně připravené ke konzumaci a přinesou investorům ten správný užitek, musí nejprve nějakou dobu dozrát. Ukvapené nákupy v prvních dnech obchodování se tak často mohou proměnit ve zbytečné ztráty.
Oproti Lamontovu skepticismu zastávají Snider a Ritter mnohem optimističtější postoj. Snider dává celou situaci do širšího kontextu tím, že porovnává celkovou velikost amerického akciového trhu s očekávaným objemem nových emisí. Celková tržní kapitalizace amerických akcií se pohybuje kolem astronomických 75 bilionů dolarů, zatímco objem letošních korporátních emisí by měl dosáhnout zhruba 700 miliard dolarů. Z tohoto úhlu pohledu jde doslova o kapku v moři.
Snider navíc argumentuje tím, že trh s IPO funguje na principu seberegulační dynamiky. Pokud na trhu nebude dostatečná poptávka ze strany investorů, nové emise jednoduše nepřijdou, protože firmy nebudou riskovat neúspěšný úpis. Zpráva navíc ukazuje, že mnoho současných společností vstupujících na burzu je mnohem ziskovějších, než tomu bylo u firem v minulých cyklech.
Ritter sice uznává, že vysoký objem nových emisí byl v minulosti spolehlivým prediktorem nižších budoucích výnosů na trhu, ale nachází značnou útěchu v jiných datech. Americké korporace totiž v posledních letech vrátily investorům neuvěřitelných 1,6 bilionu dolarů v hotovosti prostřednictvím zpětných odkupů akcií a výplat dividend. Trhy tak v současnosti absorbují pouze nepatrný zlomek tohoto dostupného a masivního kapitálu.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Rekordní objem primárních úpisů akcií vyvolává na Wall Street ostré debaty o možném blížícím se konci tržního cyklu.
Portfolio manažer Owen Lamont označuje záplavu nových emisí za jednoho ze čtyř jezdců apokalypsy akciové bubliny.
Analytici Goldman Sachs nicméně mírní paniku a poukazují na gigantickou velikost amerického trhu i masivní zpětné odkupy.
Návrat primárních úpisů jako varovný signál
Prudký nárůst aktivity v oblasti primárních úpisů akcií začíná na finančních trzích blikat jako výrazný varovný signál. Vzhledem k tomu, že americké emise dosahují v polovině roku 2026 historických maxim, stává se tato dynamika předmětem intenzivních debat mezi předními experty. Otázka, zda se trh nenachází na samém pokraji nebezpečné propasti, rezonuje napříč celým investičním spektrem.
Tuto palčivou problematiku nedávno otevřela investiční banka Goldman Sachs ve svém prestižním občasníku „Top of Mind“. Do diskuze byli přizváni tři uznávaní američtí stratégové, jejichž úkolem bylo rozklíčovat, co přesně současná záplava nových akcií znamená pro budoucnost trhů. Hlavním bodem agendy bylo zjištění, zda vlna IPO nepředstavuje typické varování pozdní fáze cyklu.
Trojici expertů tvořili Ben Snider, hlavní stratég pro americké akcie ve společnosti Goldman Sachs, Jay Ritter, ředitel iniciativy pro IPO na Warrington College of Business při floridské univerzitě, a Owen Lamont, senior viceprezident a portfolio manažer ve společnosti Acadian Asset Management. Byli dotázáni nejen na samotnou podstatu varovných signálů, ale také na to, zda trh dokáže tak obrovské množství nových emisí bez problémů strávit.
Z celé trojice to byl právě Owen Lamont, kdo vyjádřil nejhlubší znepokojení nad současným vývojem. Na jedné straně sice připouští, že vyšší emise akcií mohou jednoduše odrážet legitimní kapitálové požadavky spojené s nástupem transformativních technologií, jako je umělá inteligence. Na straně druhé však jedním dechem dodává, že historické bubliny byly velmi často poháněny právě novými technologiemi a následovaly po masivních vlnách emisí a kapitálových výdajů.
Korporace mají totiž podle Lamonta silnou tendenci prodávat své akcie přesně v okamžiku, kdy jsou přesvědčeny, že je jejich hodnota na trhu nadhodnocená. Tento oportunistický přístup firem k získávání levného kapitálu od nadšených investorů je historicky jedním z nejspolehlivějších indikátorů toho, že se tržní sentiment odtrhl od fundamentální reality.
Čtyři jezdci akciové apokalypsy
Lamont v této souvislosti operuje s vlastní definicí takzvaných Čtyř jezdců tržní bubliny. Jde o koncept, který má své kořeny v éře dotcom boomu z let 1998 až 2000. Tehdy byla tato nelichotivá nálepka přisouzena kvartetu technologických gigantů, kterými byly společnosti Microsoft (MSFT) , Cisco Systems (CSCO) , Intel (INTC) a Dell (DELL) .
Aktualizovaná verze Lamontovy teorie však neukazuje na konkrétní firmy, nýbrž na čtyři specifické tržní fenomény. Patří sem extrémní nadhodnocení, takzvaná bublinová přesvědčení, masivní emise akcií a prudký příliv nového kapitálu. Zvláště nebezpečná jsou přitom bublinová přesvědčení, což je psychologický stav, kdy investoři jasně vědí, že jsou akcie drahé, ale přesto je kupují v iracionální víře, že jejich cena poroste ještě výš.
Současná vlna primárních úpisů představuje podle Lamonta minimálně jednoho z těchto pomyslných jezdců. Zároveň však zdůrazňuje velmi důležitý detail: vlny IPO mohou trvat celé roky. Současný stav tak může signalizovat spíše samotný začátek formování bubliny než její bezprostřední prasknutí. Určitou naději mu dodává i fakt, že na trhu zatím chybí extrémní cenové skoky během prvního dne obchodování, což naznačuje, že čistá spekulativní euforie ještě nedosáhla svého vrcholu.
Problém se navíc netýká pouze akciových trhů. Lamont si je plně vědom toho, že příběh o nových emisích zahrnuje také dluhopisy. K tomuto názoru se připojuje i hlavní úvěrová stratéžka Goldman Sachs Amanda Lynam, která důrazně varovala před riziky spojenými s omezeními tržní saturace a přílišnou koncentrací emitentů v určitých sektorech.
Dalším aspektem, který Lamonta hluboce znepokojuje, je chování hlavních poskytovatelů indexů. Jako příklad uvádí burzu Nasdaq a její přístup ke společnosti SpaceX (SPCX) . Indexy totiž v poslední době zařazují velké primární úpisy do svých struktur mnohem dříve než v minulosti, což je trend, na který se Lamont dívá s velkou nelibostí, neboť to uměle žene nahoru poptávku po neprověřených titulech.
Obrovská kapacita trhu a nutná dávka trpělivosti
Během moderování diskuze mezi Ritterem, Sniderem a Lamontem zdůraznila editorka Goldman Sachs Jenny Grimberg jeden nezpochybnitelný fakt. Bez ohledu na to, zda je vlna IPO varováním, platí historická realita, že primární úpisy mají tendenci v prvních několika letech po vstupu na burzu zaostávat za širším trhem. Lamontovo hlavní doporučení pro investory proto zní naprosto jasně: obrnit se trpělivostí.
Pro ilustraci tohoto fenoménu používá Lamont velmi trefné přirovnání. Podle něj jsou primární úpisy akcií jako banány. Než jsou skutečně připravené ke konzumaci a přinesou investorům ten správný užitek, musí nejprve nějakou dobu dozrát. Ukvapené nákupy v prvních dnech obchodování se tak často mohou proměnit ve zbytečné ztráty.
Oproti Lamontovu skepticismu zastávají Snider a Ritter mnohem optimističtější postoj. Snider dává celou situaci do širšího kontextu tím, že porovnává celkovou velikost amerického akciového trhu s očekávaným objemem nových emisí. Celková tržní kapitalizace amerických akcií se pohybuje kolem astronomických 75 bilionů dolarů, zatímco objem letošních korporátních emisí by měl dosáhnout zhruba 700 miliard dolarů. Z tohoto úhlu pohledu jde doslova o kapku v moři.
Snider navíc argumentuje tím, že trh s IPO funguje na principu seberegulační dynamiky. Pokud na trhu nebude dostatečná poptávka ze strany investorů, nové emise jednoduše nepřijdou, protože firmy nebudou riskovat neúspěšný úpis. Zpráva navíc ukazuje, že mnoho současných společností vstupujících na burzu je mnohem ziskovějších, než tomu bylo u firem v minulých cyklech.
Ritter sice uznává, že vysoký objem nových emisí byl v minulosti spolehlivým prediktorem nižších budoucích výnosů na trhu, ale nachází značnou útěchu v jiných datech. Americké korporace totiž v posledních letech vrátily investorům neuvěřitelných 1,6 bilionu dolarů v hotovosti prostřednictvím zpětných odkupů akcií a výplat dividend. Trhy tak v současnosti absorbují pouze nepatrný zlomek tohoto dostupného a masivního kapitálu.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Zakázkové procesory doplňuje síťová a úložná infrastruktura Výrobce polovodičů Marvell Technology (MRVL) rozšiřuje své působení v datových centrech prostřednictvím zakázkových...