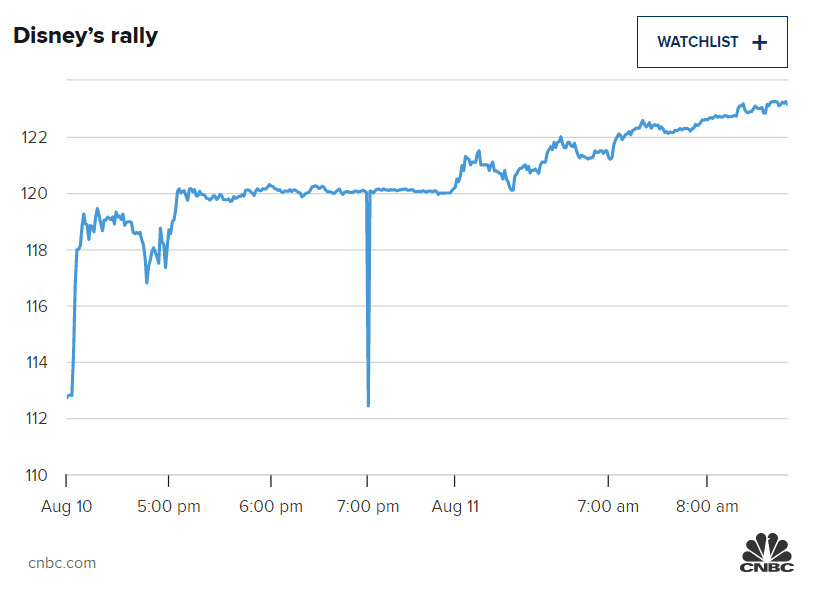
Mediální gigant po zvonění oznámil výsledky, které překonaly očekávání v oblasti zisku a tržeb, k čemuž přispěla vysoká návštěvnost zábavních parků a lepší než očekávaná čísla v oblasti streamingu. Akcie byly v předobchodní fázi naposledy o 8 % výše, protože se na ně snesla podpora analytiků.
Kombinovaná streamovací služba Hulu, ESPN+ a Disney+ měla více než 221 milionů předplatitelů, což je lepší výsledek než nedávné údaje o 220 milionech předplatitelů Netflixu. Mezitím se celkový počet předplatitelů služby Disney+ ve druhém čtvrtletí vyšplhal na 152,1 milionu, což je více než očekávaných 147 milionů, jak uvádí server StreetAccount.
Společnost také oznámila novou cenovou strukturu pro streamování, která zahrnuje i úroveň podporovanou reklamou.
Do čtvrteční seance vstupovaly akcie společnosti s více než 25% poklesem od začátku roku a zhruba 40% poklesem od svých maxim.
Po těchto výsledcích se analytici domnívají, že Disney se drží navzdory problémům v oblasti makra, streamingu a reklamy, které oslabily konkurenty, jako je Netflix.
„Výsledky za F3Q22 uklidní mnohé obavy. Nyní to vypadá, že Disney+ směřuje ke zpřísněnému a zkrácenému dílčímu výhledu, zatímco úroveň podporovaná reklamou + zvýšení cen + racionalizace obsahu = mnohem lepší dlouhodobý výhled zisku. Spolu s podobnými racionálními kroky NFLX a WBD si myslíme, že investoři budou platit více za at-scale streamovací firmy,“ napsal Steve Cahall z Wells Fargo ve čtvrteční poznámce.
„Na druhé straně lze Parks shrnout jako „jaké makro?“ s fenomenálními KPI a bez poklesu. Zvyšujeme naše odhady a ocenění a myslíme si, že býčí případ DIS se právě stal jasnějším,“ dodal Cahall.
Zdroj: Unsplash
Cahall měl pro společnost Disney rating overweight a zvýšil cílovou cenu na 145 USD ze 130 USD.
Mezitím Kutgun Maral z RBC Capital Markets nadále považuje Disney za špičku a zároveň chválí schopnost společnosti navigovat své zábavní parky přes ekonomické zpomalení.
„Ačkoli je zřejmé, že nejsou imunní vůči makroproblémům, věříme, že nedávné investice do technologií a zlepšení kapacity, správy a zpeněžení hostů a efektivity nákladové struktury staví parky do tak dobré pozice, v jaké kdy byly tváří v tvář možné recesi,“ napsal Maral.
RBC má na Disney rating outperform, i když snížila cílovou cenu ze 176 na 150 USD.
A Brandon Nispel z KeyBanc Capital Markets uvedl, že nadále vidí „DIS jako jediné aktivum, které chceme vlastnit v oblasti médií, vzhledem k platformě DTC produktů, relativně silným lineárním značkám a schopnosti propojit obsah a zážitky s parky, což by mělo vést k růstu tržeb a OI, který by měl být v příštích několika letech jedním z nejrychlejších v našem pokrytí.“
KeyBanc má rating overweight a zvýšila cílovou cenu na 154 USD ze 131 USD.
Aby toho nebylo málo, ne všichni na Wall Street věřili, že výsledky jsou natolik silné, aby vymazaly některé obavy z akcií.
Zdroj: Getty Images
Kannan Venkateshwar ze společnosti Barclays, který má na akcie neutrální rating, poukázal na snížený výhled počtu předplatitelů streamingu, který „nemusí zcela odstranit převis“ vzhledem ke ztrátě kriketových zápasů v Indii.
„Pro Disney+ bez Hotstar však snížení středního bodu výhledu o ~10 mil. (nový výhled 135-165 mil. oproti předchozímu výhledu ~140-180 mil.) nemusí být dostatečné,“ napsal. „Zatímco konsenzuální očekávání se mohou posunout níže směrem k novému střednímu bodu, očekávali jsme, že předplatné Disney+ v roce 2024 (bez Indie) bude spíše v rozmezí dolní hranice nového výhledu společnosti (odhad Barclays pro rok 2024: 139 mil. předplatných Disney+).“
Zde jsou další názory analytiků (vč. cílové ceny):
Atlantic Equities: Neutrální, 121 USD. Barclays: Neutrální Deutsche Bank: Koupit, 130 USD Credit Suisse: Outperform, 157 USD Evercore ISI: Outperform, na 140 USD ze 130 USD Macquarie Research: Outperform, 12měsíční 135 USD Morgan Stanley: Overweight, 125 USD RBC Capital Markets: Outperform, na 150 USD ze 176 USD. Citi: Koupit, 145 USD Goldman Sachs: Koupit, 12měsíční na 140 USD JPMorgan: Overweight, 160 USD ze 175 USD KeyBanc Capital Markets: Overweight, ze 131 USD na 154 USD. UBS: Koupit, 145 USD. Wells Fargo: Overweight, PT na 145 USD ze 130 USD.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Analytici z Wall Street ocenili výsledky společnosti Disney a ve čtvrtek ráno tak dále posílili její akcie.
Mediální gigant po zvonění oznámil výsledky, které překonaly očekávání v oblasti zisku a tržeb, k čemuž přispěla vysoká návštěvnost zábavních parků a lepší než očekávaná čísla v oblasti streamingu. Akcie byly v předobchodní fázi naposledy o 8 % výše, protože se na ně snesla podpora analytiků.
Kombinovaná streamovací služba Hulu, ESPN+ a Disney+ měla více než 221 milionů předplatitelů, což je lepší výsledek než nedávné údaje o 220 milionech předplatitelů Netflixu. Mezitím se celkový počet předplatitelů služby Disney+ ve druhém čtvrtletí vyšplhal na 152,1 milionu, což je více než očekávaných 147 milionů, jak uvádí server StreetAccount.
Společnost také oznámila novou cenovou strukturu pro streamování, která zahrnuje i úroveň podporovanou reklamou.
Do čtvrteční seance vstupovaly akcie společnosti s více než 25% poklesem od začátku roku a zhruba 40% poklesem od svých maxim.
Po těchto výsledcích se analytici domnívají, že Disney se drží navzdory problémům v oblasti makra, streamingu a reklamy, které oslabily konkurenty, jako je Netflix.
"Výsledky za F3Q22 uklidní mnohé obavy. Nyní to vypadá, že Disney+ směřuje ke zpřísněnému a zkrácenému dílčímu výhledu, zatímco úroveň podporovaná reklamou + zvýšení cen + racionalizace obsahu = mnohem lepší dlouhodobý výhled zisku. Spolu s podobnými racionálními kroky NFLX a WBD si myslíme, že investoři budou platit více za at-scale streamovací firmy," napsal Steve Cahall z Wells Fargo ve čtvrteční poznámce.
"Na druhé straně lze Parks shrnout jako "jaké makro?" s fenomenálními KPI a bez poklesu. Zvyšujeme naše odhady a ocenění a myslíme si, že býčí případ DIS se právě stal jasnějším," dodal Cahall.
Cahall měl pro společnost Disney rating overweight a zvýšil cílovou cenu na 145 USD ze 130 USD.
Mezitím Kutgun Maral z RBC Capital Markets nadále považuje Disney za špičku a zároveň chválí schopnost společnosti navigovat své zábavní parky přes ekonomické zpomalení.
"Ačkoli je zřejmé, že nejsou imunní vůči makroproblémům, věříme, že nedávné investice do technologií a zlepšení kapacity, správy a zpeněžení hostů a efektivity nákladové struktury staví parky do tak dobré pozice, v jaké kdy byly tváří v tvář možné recesi," napsal Maral.
RBC má na Disney rating outperform, i když snížila cílovou cenu ze 176 na 150 USD.
A Brandon Nispel z KeyBanc Capital Markets uvedl, že nadále vidí "DIS jako jediné aktivum, které chceme vlastnit v oblasti médií, vzhledem k platformě DTC produktů, relativně silným lineárním značkám a schopnosti propojit obsah a zážitky s parky, což by mělo vést k růstu tržeb a OI, který by měl být v příštích několika letech jedním z nejrychlejších v našem pokrytí."
KeyBanc má rating overweight a zvýšila cílovou cenu na 154 USD ze 131 USD.
Aby toho nebylo málo, ne všichni na Wall Street věřili, že výsledky jsou natolik silné, aby vymazaly některé obavy z akcií.
Kannan Venkateshwar ze společnosti Barclays, který má na akcie neutrální rating, poukázal na snížený výhled počtu předplatitelů streamingu, který "nemusí zcela odstranit převis" vzhledem ke ztrátě kriketových zápasů v Indii.
"Pro Disney+ bez Hotstar však snížení středního bodu výhledu o ~10 mil. (nový výhled 135-165 mil. oproti předchozímu výhledu ~140-180 mil.) nemusí být dostatečné," napsal. "Zatímco konsenzuální očekávání se mohou posunout níže směrem k novému střednímu bodu, očekávali jsme, že předplatné Disney+ v roce 2024 (bez Indie) bude spíše v rozmezí dolní hranice nového výhledu společnosti (odhad Barclays pro rok 2024: 139 mil. předplatných Disney+)."
Zde jsou další názory analytiků (vč. cílové ceny):
Atlantic Equities: Neutrální, 121 USD.Barclays: NeutrálníDeutsche Bank: Koupit, 130 USDCredit Suisse: Outperform, 157 USDEvercore ISI: Outperform, na 140 USD ze 130 USDMacquarie Research: Outperform, 12měsíční 135 USDMorgan Stanley: Overweight, 125 USDRBC Capital Markets: Outperform, na 150 USD ze 176 USD.Citi: Koupit, 145 USDGoldman Sachs: Koupit, 12měsíční na 140 USDJPMorgan: Overweight, 160 USD ze 175 USDKeyBanc Capital Markets: Overweight, ze 131 USD na 154 USD.UBS: Koupit, 145 USD.Wells Fargo: Overweight, PT na 145 USD ze 130 USD.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Kinotržby míří nad loňskou úroveň Severoamerická kina během uplynulého víkendu prodala vstupenky za odhadovaných 94,9 milionu dolarů. Ve srovnání se...
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.