Evropská unie zvažuje finanční trhy jako účinnější páku než klasická obchodní cla
Samotná americká cla by měla omezený ekonomický dopad, politické důsledky však mohou být zásadní
Evropa drží americká finanční aktiva za zhruba 8 bilionů dolarů, klíčová pro financování USA
Zásahy do kapitálových toků by mohly finanční trhy destabilizovat výrazně více než samotná obchodní válka
Nejnovější vlna sporů je vyvolána kroky prezidenta Donalda Trumpa, který obnovil hrozby obchodní války a současně přiživil kontroverzi kolem svých ambicí spojených s Grónskem. Zatímco se veřejná debata soustředí především na cla a politická prohlášení, podle ekonomů může mít Evropská unie v rukou podstatně silnější nástroj. Tím nejsou cla, ale finanční trhy a kapitálové toky, jejichž význam pro americkou ekonomiku je zásadní.
Evropská unie nyní zvažuje, jak odpovědět na nejnovější americká cla. Francie již otevřeně tlačí na aktivaci takzvaného nástroje proti nátlaku, který umožňuje cílit nejen na obchod, ale i na přímé zahraniční investice a finanční sektor. Tento přístup přichází poté, co Trump oznámil nová cla vůči zemím NATO, které vyslaly vojáky na Grónsko v souvislosti s jeho plánem převzít kontrolu nad tímto poloautonomním dánským územím. Spor se tak posouvá z roviny čistě obchodní do oblasti geopolitiky a bezpečnosti.
Ekonomický dopad cel je omezený, politické riziko výrazné
Z čistě ekonomického pohledu by samotná cla nemusela mít dramatický dopad. Hlavní ekonom společnosti Capital Economics Neil Shearing uvedl, že zvýšení cel z 10 % na 25 % by pravděpodobně snížilo hrubý domácí produkt zasažených ekonomik NATO pouze o 0,1 až 0,3 procentního bodu. Zároveň by přidalo zhruba 0,1 až 0,2 procentního bodu k inflaci ve Spojených státech. Tato čísla naznačují, že z makroekonomického hlediska by šlo o relativně zvládnutelný šok.
Shearing však zároveň upozorňuje, že politické důsledky by mohly být výrazně závažnější než ty ekonomické. Jakýkoli pokus Spojených států o násilné nebo donucovací převzetí Grónska by podle něj mohl způsobit nenapravitelné škody pro NATO. Právě tato kombinace bezpečnostního rizika a ekonomického tlaku vyvolává v Evropě silnou odezvu. Evropské vlády dávají jasně najevo, že suverenita Grónska je červenou linií, o níž se nevyjednává, zatímco Trumpova administrativa na svém postoji nic nemění.
Americká slabina spočívá v závislosti na evropském kapitálu
Podle George Saravelose, šéfa výzkumu devizových trhů v Deutsche Bank, má Evropská unie k dispozici mnohem účinnější páku než cla. Tou je finanční závislost Spojených států na zahraničním kapitálu, zejména na kapitálu z Evropy. Saravelos upozorňuje, že Evropa nejenže má klíčový vliv na Grónsko, ale zároveň drží obrovské objemy amerických státních dluhopisů a akcií.
Evropské země vlastní americká finanční aktiva v hodnotě přibližně 8 bilionů dolarů, což je téměř dvojnásobek oproti zbytku světa dohromady. Tato aktiva hrají zásadní roli při financování amerických vnějších i rozpočtových deficitů. Spojené státy se dlouhodobě potýkají s výraznou obchodní nerovnováhou, jejíž vyrovnání vyžaduje masivní příliv kapitálu ze zahraničí. Zároveň americké ministerstvo financí financuje rozpočtové schodky vydáváním nových dluhopisů, které často nakupují právě zahraniční investoři.
Saravelos v této souvislosti klade zásadní otázku: pokud jsou geoekonomické základy západní aliance narušovány, proč by Evropané měli nadále sehrávat roli hlavního financujícího partnera Spojených států? Právě tato úvaha otevírá prostor pro scénář, který by mohl být pro finanční trhy výrazně destabilizující.
„Sell America“ jako krajní, ale účinný nástroj
Už v minulém roce, kdy Trump hrozil narušením globálního obchodu a financí, se objevily první náznaky tohoto přístupu. Dánské penzijní fondy tehdy začaly omezovat expozici vůči americkému dolaru a část kapitálu repatriovaly zpět do Evropy. Tento proces byl označován jako obchodní strategie „prodat Ameriku“, tedy zbavovat se dolarových aktiv kvůli pochybnostem, zda budou i nadále plnit roli bezpečného přístavu a přinášet atraktivní výnosy.
Podle Saravelose je expozice vůči americkému dolaru v Evropě stále velmi vysoká, a právě poslední vývoj může tento trend rebalancování dále urychlit. Zároveň však upozorňuje, že euro a dánská koruna by měly pocítit pouze minimální dopad Trumpových cel a případných evropských odvetných opatření. Důvodem je rostoucí politická soudržnost Evropy, která se tváří v tvář americkým hrozbám upevňuje. Dokonce i politici, kteří dříve Trumpovi vyjadřovali sympatie, nyní jeho tvrdý postup odmítají.
Dalším faktorem je načasování. Před blížícími se volbami do amerického Kongresu se Trumpova administrativa výrazně soustředí na otázky cenové dostupnosti. Právě zde může mít Evropa nepřímý, ale citelný vliv. Změny v kapitálových tocích mohou ovlivnit inflaci i výnosy amerických státních dluhopisů, a tím i náklady na půjčky v celé ekonomice. V prostředí, kde je čistá mezinárodní investiční pozice Spojených států rekordně negativní, je vzájemná provázanost evropských a amerických finančních trhů větší než kdykoli dříve.
Saravelos uzavírá, že pro globální trhy by bylo zdaleka nejvíce destabilizující nikoli využití obchodních bariér, ale zbraňové použití kapitálu. Právě tato možnost dává Evropské unii do rukou nástroj, který svou silou dalece přesahuje tradiční cla a může zásadně ovlivnit další vývoj transatlantických vztahů.
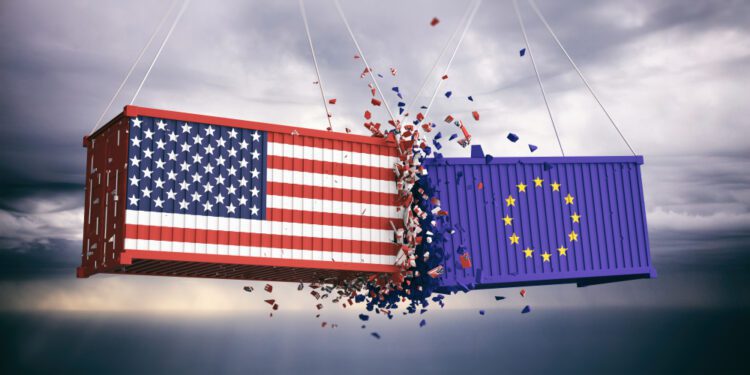
Zdroj: Shutterstock
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Napětí mezi Spojenými státy a Evropou se znovu dostává do popředí světové politiky i finančních trhů.
Evropská unie zvažuje finanční trhy jako účinnější páku než klasická obchodní cla
Samotná americká cla by měla omezený ekonomický dopad, politické důsledky však mohou být zásadní
Evropa drží americká finanční aktiva za zhruba 8 bilionů dolarů, klíčová pro financování USA
Zásahy do kapitálových toků by mohly finanční trhy destabilizovat výrazně více než samotná obchodní válka
Nejnovější vlna sporů je vyvolána kroky prezidenta Donalda Trumpa, který obnovil hrozby obchodní války a současně přiživil kontroverzi kolem svých ambicí spojených s Grónskem. Zatímco se veřejná debata soustředí především na cla a politická prohlášení, podle ekonomů může mít Evropská unie v rukou podstatně silnější nástroj. Tím nejsou cla, ale finanční trhy a kapitálové toky, jejichž význam pro americkou ekonomiku je zásadní.
Evropská unie nyní zvažuje, jak odpovědět na nejnovější americká cla. Francie již otevřeně tlačí na aktivaci takzvaného nástroje proti nátlaku, který umožňuje cílit nejen na obchod, ale i na přímé zahraniční investice a finanční sektor. Tento přístup přichází poté, co Trump oznámil nová cla vůči zemím NATO, které vyslaly vojáky na Grónsko v souvislosti s jeho plánem převzít kontrolu nad tímto poloautonomním dánským územím. Spor se tak posouvá z roviny čistě obchodní do oblasti geopolitiky a bezpečnosti.
Ekonomický dopad cel je omezený, politické riziko výrazné
Z čistě ekonomického pohledu by samotná cla nemusela mít dramatický dopad. Hlavní ekonom společnosti Capital Economics Neil Shearing uvedl, že zvýšení cel z 10 % na 25 % by pravděpodobně snížilo hrubý domácí produkt zasažených ekonomik NATO pouze o 0,1 až 0,3 procentního bodu. Zároveň by přidalo zhruba 0,1 až 0,2 procentního bodu k inflaci ve Spojených státech. Tato čísla naznačují, že z makroekonomického hlediska by šlo o relativně zvládnutelný šok.
Shearing však zároveň upozorňuje, že politické důsledky by mohly být výrazně závažnější než ty ekonomické. Jakýkoli pokus Spojených států o násilné nebo donucovací převzetí Grónska by podle něj mohl způsobit nenapravitelné škody pro NATO. Právě tato kombinace bezpečnostního rizika a ekonomického tlaku vyvolává v Evropě silnou odezvu. Evropské vlády dávají jasně najevo, že suverenita Grónska je červenou linií, o níž se nevyjednává, zatímco Trumpova administrativa na svém postoji nic nemění.
Americká slabina spočívá v závislosti na evropském kapitálu
Podle George Saravelose, šéfa výzkumu devizových trhů v Deutsche Bank, má Evropská unie k dispozici mnohem účinnější páku než cla. Tou je finanční závislost Spojených států na zahraničním kapitálu, zejména na kapitálu z Evropy. Saravelos upozorňuje, že Evropa nejenže má klíčový vliv na Grónsko, ale zároveň drží obrovské objemy amerických státních dluhopisů a akcií.
Evropské země vlastní americká finanční aktiva v hodnotě přibližně 8 bilionů dolarů, což je téměř dvojnásobek oproti zbytku světa dohromady. Tato aktiva hrají zásadní roli při financování amerických vnějších i rozpočtových deficitů. Spojené státy se dlouhodobě potýkají s výraznou obchodní nerovnováhou, jejíž vyrovnání vyžaduje masivní příliv kapitálu ze zahraničí. Zároveň americké ministerstvo financí financuje rozpočtové schodky vydáváním nových dluhopisů, které často nakupují právě zahraniční investoři.
Saravelos v této souvislosti klade zásadní otázku: pokud jsou geoekonomické základy západní aliance narušovány, proč by Evropané měli nadále sehrávat roli hlavního financujícího partnera Spojených států? Právě tato úvaha otevírá prostor pro scénář, který by mohl být pro finanční trhy výrazně destabilizující.
„Sell America“ jako krajní, ale účinný nástroj
Už v minulém roce, kdy Trump hrozil narušením globálního obchodu a financí, se objevily první náznaky tohoto přístupu. Dánské penzijní fondy tehdy začaly omezovat expozici vůči americkému dolaru a část kapitálu repatriovaly zpět do Evropy. Tento proces byl označován jako obchodní strategie „prodat Ameriku“, tedy zbavovat se dolarových aktiv kvůli pochybnostem, zda budou i nadále plnit roli bezpečného přístavu a přinášet atraktivní výnosy.
Podle Saravelose je expozice vůči americkému dolaru v Evropě stále velmi vysoká, a právě poslední vývoj může tento trend rebalancování dále urychlit. Zároveň však upozorňuje, že euro a dánská koruna by měly pocítit pouze minimální dopad Trumpových cel a případných evropských odvetných opatření. Důvodem je rostoucí politická soudržnost Evropy, která se tváří v tvář americkým hrozbám upevňuje. Dokonce i politici, kteří dříve Trumpovi vyjadřovali sympatie, nyní jeho tvrdý postup odmítají.
Dalším faktorem je načasování. Před blížícími se volbami do amerického Kongresu se Trumpova administrativa výrazně soustředí na otázky cenové dostupnosti. Právě zde může mít Evropa nepřímý, ale citelný vliv. Změny v kapitálových tocích mohou ovlivnit inflaci i výnosy amerických státních dluhopisů, a tím i náklady na půjčky v celé ekonomice. V prostředí, kde je čistá mezinárodní investiční pozice Spojených států rekordně negativní, je vzájemná provázanost evropských a amerických finančních trhů větší než kdykoli dříve.
Saravelos uzavírá, že pro globální trhy by bylo zdaleka nejvíce destabilizující nikoli využití obchodních bariér, ale zbraňové použití kapitálu. Právě tato možnost dává Evropské unii do rukou nástroj, který svou silou dalece přesahuje tradiční cla a může zásadně ovlivnit další vývoj transatlantických vztahů.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Osobní údaje mají asistentovi dodat kontext Provozovatel Snapchatu Snap Inc. (SNAP) vstupuje do stále obsazenějšího segmentu osobních asistentů založených na...
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Akcie zůstávají v tříměsíčním pásmu Akcie společnosti Nvidia (NVDA) ve čtvrtečním dopoledním obchodování posilovaly o 2,1 procenta na 218,48 dolaru....