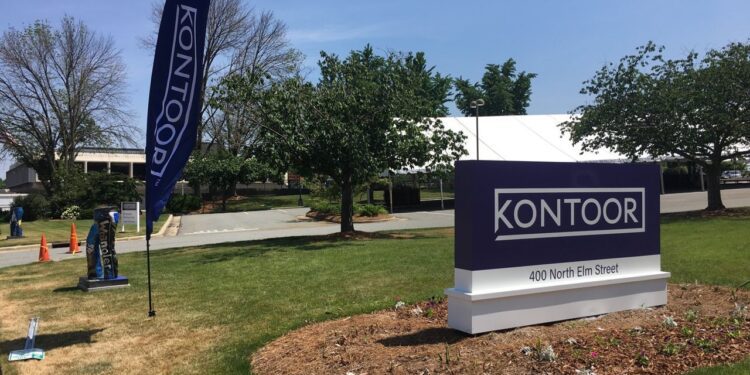
Analytici z JPMorgan zahájili pokrývání akcií Kontoor Brands s doporučením nadvážit a cílovou cenou 90 dolarů.
Společnost se po prodeji značky Lee za miliardu dolarů může plně soustředit na zrychlení růstu zbývajícího portfolia.
Zúžené zaměření na značky Wrangler a Helly Hansen podle expertů otevírá cestu k výraznému zlepšení ziskovosti.
Zásadní bod zlomu pro oděvní impérium
Oděvní společnost Kontoor Brands (KTB) se podle předních analytiků z Wall Street aktuálně nachází v naprosto klíčovém bodě zlomu. Tento významný hráč na trhu s módou, který zastřešuje populární značky džínů a prémiového outdoorového oblečení, prochází hlubokou strategickou transformací. Tato rekalibrace by podle odborníků mohla v dohledné době odemknout zcela novou úroveň hodnoty pro stávající i budoucí akcionáře.
Investiční banka JPMorgan Chase & Co. (JPM) v pondělí oficiálně zahájila analytické pokrývání těchto akcií, přičemž jim okamžitě přidělila vysoce atraktivní doporučení na stupni „overweight“. Tento krok ze strany jedné z nejvlivnějších finančních institucí na světě jasně signalizuje silnou důvěru v budoucí fundamentální vývoj celého podniku.
Analytický tým navíc stanovil velmi ambiciózní cílovou cenu na úrovni 90 dolarů za akcii. V přímém kontextu s páteční uzavírací cenou na burze to představuje potenciál masivního zhodnocení o více než 28 procent, což z tohoto titulu činí jednu z nejzajímavějších investičních příležitostí v současném oděvním sektoru.
Od lednových maxim roku 2025 sice akcie společnosti odepsaly více než dvacet procent své tržní hodnoty, nicméně právě tato cenová korekce podle expertů vytvořila naprosto ideální vstupní prostor. Případné dosažení nově stanovené cílové ceny by znamenalo prakticky úplný návrat k těmto nedávným vrcholům a potvrdilo by úspěšnost nově nastolené firemní strategie.
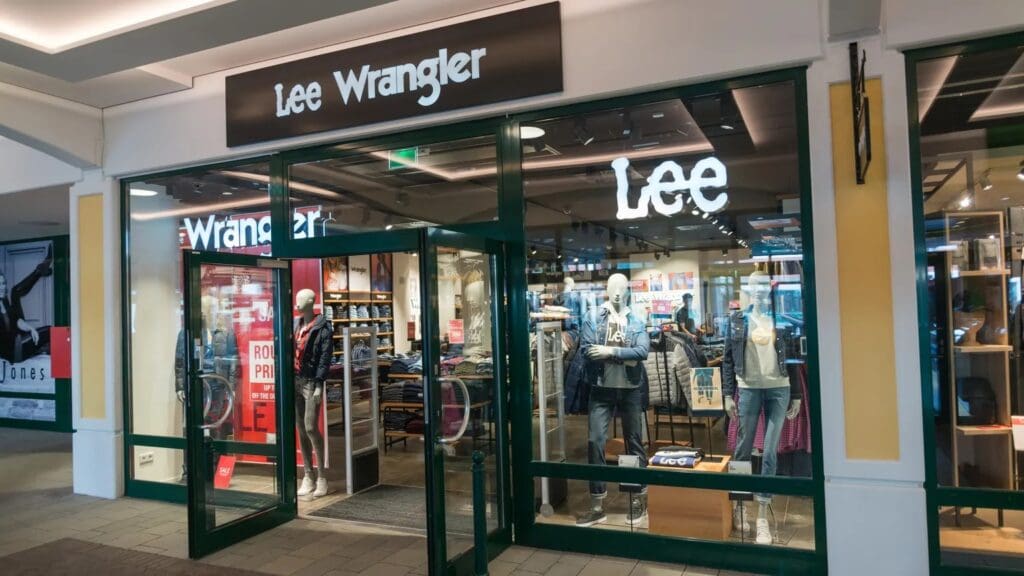
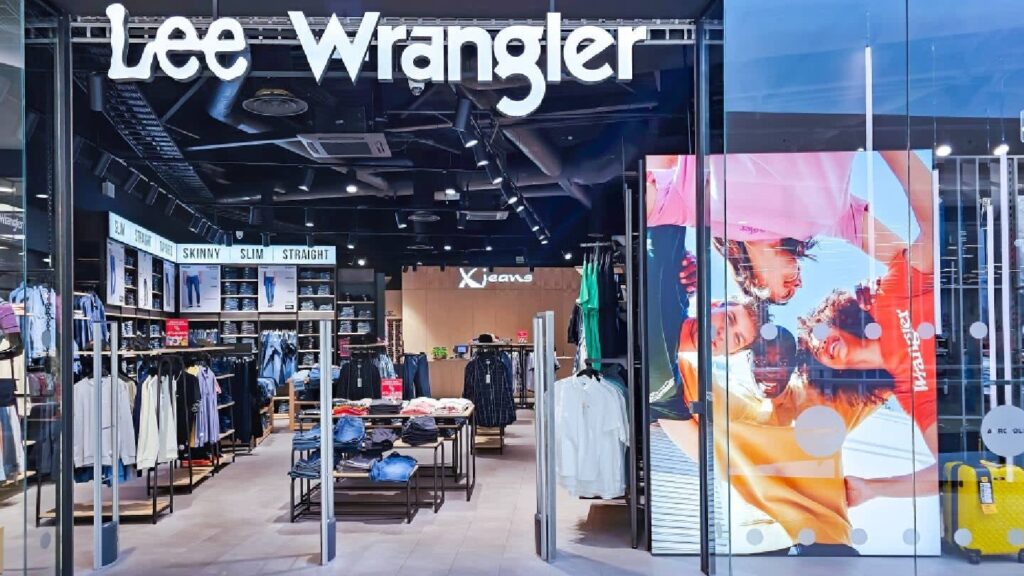
Hlavním hnacím motorem očekávaného oživení je bezpochyby nedávné rozhodnutí vrcholného managementu radikálně zúžit a vyčistit své produktové portfolio. Společnost totiž oficiálně souhlasila s prodejem své další denimové značky Lee, kterou za rovnou jednu miliardu dolarů převezme renomovaná skupina Authentic Brands Group.
Tento masivní odprodej aktiv představuje pro firmu historický milník, neboť ji zbavuje nutnosti tříštit manažerskou pozornost a finanční zdroje mezi více konkurenčních linií. Přední analytik Matthew Boss z JPMorgan ve své zprávě zdůrazňuje, že právě toto úzké zaměření na zbývající klíčové značky vytváří zcela unikátní příležitost pro dramatické zrychlení celkového růstu.
Pozornost vedení se nyní může plně a nekompromisně koncentrovat na legendární džínovou značku Wrangler a vysoce respektovaného výrobce outdoorového vybavení Helly Hansen. Zjednodušená korporátní struktura podle expertů umožňuje mnohem efektivnější alokaci kapitálu, optimalizaci dodavatelských řetězců a agresivnější marketingové kampaně.
Podle expertních odhadů banky existuje u značky Wrangler reálná šance na citelné zlepšení růstu tržeb, a to směrem do pásma nižších až středních jednociferných hodnot. U prémiové značky Helly Hansen pak analytici vyhlížejí akceleraci růstu až do oblasti nižších dvouciferných čísel, což výrazně překonává původní, mnohem konzervativnější modely, které počítaly pouze s vyšším jednociferným růstem.
Fundamentální síla a prostor pro růst valuace
Kromě samotného zrychlení dynamiky tržeb vidí experti z Wall Street značný prostor pro fundamentální vylepšení celkové ziskovosti podniku. Současné prognózy růstu příjmů jsou v analytických modelech záměrně vnímány jako velmi obezřetné, což ponechává široký manévrovací prostor pro případná pozitivní překvapení v nadcházejících výsledkových zprávách.
Analytik Boss ve své detailní zprávě pro klienty explicitně poukazuje na zásadní potenciál růstu v oblasti zisků. Tento takzvaný fundamentální „upside“ by mohl být tím hlavním katalyzátorem, který v následujících kvartálech přiláká k akciím další silnou vlnu institucionálního kapitálu.
Mimořádně zajímavý je z pohledu investorů rovněž detailní pohled na současnou valuaci celého podniku. Společnost je aktuálně trhem ohodnocena násobkem 8,5x, což analytici považují za neadekvátně nízkou a konzervativní hodnotu, a to zejména v přímém porovnání s nedávnými transakcemi v tomto specifickém odvětví.
Jako hlavní referenční bod zde slouží právě nedávno oznámený prodej značky Lee z jednadvacátého května, který se realizoval za desetinásobek hodnoty EBITDA za uplynulých dvanáct měsíců. Tento hmatatelný precedens jasně ukazuje, že trh je ochoten za podobně silná aktiva platit mnohem vyšší prémie.
Pokud by se valuační násobek celého zúženého podniku postupně přiblížil k těmto transakčním hodnotám a zároveň by se potvrdily optimistické výhledy samotné ziskovosti, mohla by podle propočtů JPMorgan hodnota vlastního kapitálu vzrůst až na úroveň 108 dolarů za akcii. To by představovalo ještě masivnější zhodnocení, než jaké aktuálně naznačuje základní cílová cena, a potvrzovalo by to status skrytého klenotu na trhu s oblečením.
Analytici z JPMorgan zahájili pokrývání akcií Kontoor Brands s doporučením nadvážit a cílovou cenou 90 dolarů.
Společnost se po prodeji značky Lee za miliardu dolarů může plně soustředit na zrychlení růstu zbývajícího portfolia.
Zúžené zaměření na značky Wrangler a Helly Hansen podle expertů otevírá cestu k výraznému zlepšení ziskovosti.
Zásadní bod zlomu pro oděvní impérium
Oděvní společnost Kontoor Brands se podle předních analytiků z Wall Street aktuálně nachází v naprosto klíčovém bodě zlomu. Tento významný hráč na trhu s módou, který zastřešuje populární značky džínů a prémiového outdoorového oblečení, prochází hlubokou strategickou transformací. Tato rekalibrace by podle odborníků mohla v dohledné době odemknout zcela novou úroveň hodnoty pro stávající i budoucí akcionáře.
Investiční banka JPMorgan Chase & Co. v pondělí oficiálně zahájila analytické pokrývání těchto akcií, přičemž jim okamžitě přidělila vysoce atraktivní doporučení na stupni „overweight“. Tento krok ze strany jedné z nejvlivnějších finančních institucí na světě jasně signalizuje silnou důvěru v budoucí fundamentální vývoj celého podniku.
Analytický tým navíc stanovil velmi ambiciózní cílovou cenu na úrovni 90 dolarů za akcii. V přímém kontextu s páteční uzavírací cenou na burze to představuje potenciál masivního zhodnocení o více než 28 procent, což z tohoto titulu činí jednu z nejzajímavějších investičních příležitostí v současném oděvním sektoru.
Od lednových maxim roku 2025 sice akcie společnosti odepsaly více než dvacet procent své tržní hodnoty, nicméně právě tato cenová korekce podle expertů vytvořila naprosto ideální vstupní prostor. Případné dosažení nově stanovené cílové ceny by znamenalo prakticky úplný návrat k těmto nedávným vrcholům a potvrdilo by úspěšnost nově nastolené firemní strategie.
Miliardový prodej jako strategický katalyzátor
Hlavním hnacím motorem očekávaného oživení je bezpochyby nedávné rozhodnutí vrcholného managementu radikálně zúžit a vyčistit své produktové portfolio. Společnost totiž oficiálně souhlasila s prodejem své další denimové značky Lee, kterou za rovnou jednu miliardu dolarů převezme renomovaná skupina Authentic Brands Group.
Tento masivní odprodej aktiv představuje pro firmu historický milník, neboť ji zbavuje nutnosti tříštit manažerskou pozornost a finanční zdroje mezi více konkurenčních linií. Přední analytik Matthew Boss z JPMorgan ve své zprávě zdůrazňuje, že právě toto úzké zaměření na zbývající klíčové značky vytváří zcela unikátní příležitost pro dramatické zrychlení celkového růstu.
Pozornost vedení se nyní může plně a nekompromisně koncentrovat na legendární džínovou značku Wrangler a vysoce respektovaného výrobce outdoorového vybavení Helly Hansen. Zjednodušená korporátní struktura podle expertů umožňuje mnohem efektivnější alokaci kapitálu, optimalizaci dodavatelských řetězců a agresivnější marketingové kampaně.
Podle expertních odhadů banky existuje u značky Wrangler reálná šance na citelné zlepšení růstu tržeb, a to směrem do pásma nižších až středních jednociferných hodnot. U prémiové značky Helly Hansen pak analytici vyhlížejí akceleraci růstu až do oblasti nižších dvouciferných čísel, což výrazně překonává původní, mnohem konzervativnější modely, které počítaly pouze s vyšším jednociferným růstem.
Fundamentální síla a prostor pro růst valuace
Kromě samotného zrychlení dynamiky tržeb vidí experti z Wall Street značný prostor pro fundamentální vylepšení celkové ziskovosti podniku. Současné prognózy růstu příjmů jsou v analytických modelech záměrně vnímány jako velmi obezřetné, což ponechává široký manévrovací prostor pro případná pozitivní překvapení v nadcházejících výsledkových zprávách.
Analytik Boss ve své detailní zprávě pro klienty explicitně poukazuje na zásadní potenciál růstu v oblasti zisků. Tento takzvaný fundamentální „upside“ by mohl být tím hlavním katalyzátorem, který v následujících kvartálech přiláká k akciím další silnou vlnu institucionálního kapitálu.
Mimořádně zajímavý je z pohledu investorů rovněž detailní pohled na současnou valuaci celého podniku. Společnost je aktuálně trhem ohodnocena násobkem 8,5x, což analytici považují za neadekvátně nízkou a konzervativní hodnotu, a to zejména v přímém porovnání s nedávnými transakcemi v tomto specifickém odvětví.
Jako hlavní referenční bod zde slouží právě nedávno oznámený prodej značky Lee z jednadvacátého května, který se realizoval za desetinásobek hodnoty EBITDA za uplynulých dvanáct měsíců. Tento hmatatelný precedens jasně ukazuje, že trh je ochoten za podobně silná aktiva platit mnohem vyšší prémie.
Pokud by se valuační násobek celého zúženého podniku postupně přiblížil k těmto transakčním hodnotám a zároveň by se potvrdily optimistické výhledy samotné ziskovosti, mohla by podle propočtů JPMorgan hodnota vlastního kapitálu vzrůst až na úroveň 108 dolarů za akcii. To by představovalo ještě masivnější zhodnocení, než jaké aktuálně naznačuje základní cílová cena, a potvrzovalo by to status skrytého klenotu na trhu s oblečením.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Analytici z JPMorgan zahájili pokrývání akcií Kontoor Brands s doporučením nadvážit a cílovou cenou 90 dolarů.
Společnost se po prodeji značky Lee za miliardu dolarů může plně soustředit na zrychlení růstu zbývajícího portfolia.
Zúžené zaměření na značky Wrangler a Helly Hansen podle expertů otevírá cestu k výraznému zlepšení ziskovosti.
Zásadní bod zlomu pro oděvní impérium
Oděvní společnost Kontoor Brands (KTB) se podle předních analytiků z Wall Street aktuálně nachází v naprosto klíčovém bodě zlomu. Tento významný hráč na trhu s módou, který zastřešuje populární značky džínů a prémiového outdoorového oblečení, prochází hlubokou strategickou transformací. Tato rekalibrace by podle odborníků mohla v dohledné době odemknout zcela novou úroveň hodnoty pro stávající i budoucí akcionáře.
Investiční banka JPMorgan Chase & Co. (JPM) v pondělí oficiálně zahájila analytické pokrývání těchto akcií, přičemž jim okamžitě přidělila vysoce atraktivní doporučení na stupni „overweight“. Tento krok ze strany jedné z nejvlivnějších finančních institucí na světě jasně signalizuje silnou důvěru v budoucí fundamentální vývoj celého podniku.
Analytický tým navíc stanovil velmi ambiciózní cílovou cenu na úrovni 90 dolarů za akcii. V přímém kontextu s páteční uzavírací cenou na burze to představuje potenciál masivního zhodnocení o více než 28 procent, což z tohoto titulu činí jednu z nejzajímavějších investičních příležitostí v současném oděvním sektoru.
Od lednových maxim roku 2025 sice akcie společnosti odepsaly více než dvacet procent své tržní hodnoty, nicméně právě tato cenová korekce podle expertů vytvořila naprosto ideální vstupní prostor. Případné dosažení nově stanovené cílové ceny by znamenalo prakticky úplný návrat k těmto nedávným vrcholům a potvrdilo by úspěšnost nově nastolené firemní strategie.
Miliardový prodej jako strategický katalyzátor
Hlavním hnacím motorem očekávaného oživení je bezpochyby nedávné rozhodnutí vrcholného managementu radikálně zúžit a vyčistit své produktové portfolio. Společnost totiž oficiálně souhlasila s prodejem své další denimové značky Lee, kterou za rovnou jednu miliardu dolarů převezme renomovaná skupina Authentic Brands Group.
Tento masivní odprodej aktiv představuje pro firmu historický milník, neboť ji zbavuje nutnosti tříštit manažerskou pozornost a finanční zdroje mezi více konkurenčních linií. Přední analytik Matthew Boss z JPMorgan ve své zprávě zdůrazňuje, že právě toto úzké zaměření na zbývající klíčové značky vytváří zcela unikátní příležitost pro dramatické zrychlení celkového růstu.
Pozornost vedení se nyní může plně a nekompromisně koncentrovat na legendární džínovou značku Wrangler a vysoce respektovaného výrobce outdoorového vybavení Helly Hansen. Zjednodušená korporátní struktura podle expertů umožňuje mnohem efektivnější alokaci kapitálu, optimalizaci dodavatelských řetězců a agresivnější marketingové kampaně.
Podle expertních odhadů banky existuje u značky Wrangler reálná šance na citelné zlepšení růstu tržeb, a to směrem do pásma nižších až středních jednociferných hodnot. U prémiové značky Helly Hansen pak analytici vyhlížejí akceleraci růstu až do oblasti nižších dvouciferných čísel, což výrazně překonává původní, mnohem konzervativnější modely, které počítaly pouze s vyšším jednociferným růstem.
Fundamentální síla a prostor pro růst valuace
Kromě samotného zrychlení dynamiky tržeb vidí experti z Wall Street značný prostor pro fundamentální vylepšení celkové ziskovosti podniku. Současné prognózy růstu příjmů jsou v analytických modelech záměrně vnímány jako velmi obezřetné, což ponechává široký manévrovací prostor pro případná pozitivní překvapení v nadcházejících výsledkových zprávách.
Analytik Boss ve své detailní zprávě pro klienty explicitně poukazuje na zásadní potenciál růstu v oblasti zisků. Tento takzvaný fundamentální „upside“ by mohl být tím hlavním katalyzátorem, který v následujících kvartálech přiláká k akciím další silnou vlnu institucionálního kapitálu.
Mimořádně zajímavý je z pohledu investorů rovněž detailní pohled na současnou valuaci celého podniku. Společnost je aktuálně trhem ohodnocena násobkem 8,5x, což analytici považují za neadekvátně nízkou a konzervativní hodnotu, a to zejména v přímém porovnání s nedávnými transakcemi v tomto specifickém odvětví.
Jako hlavní referenční bod zde slouží právě nedávno oznámený prodej značky Lee z jednadvacátého května, který se realizoval za desetinásobek hodnoty EBITDA za uplynulých dvanáct měsíců. Tento hmatatelný precedens jasně ukazuje, že trh je ochoten za podobně silná aktiva platit mnohem vyšší prémie.
Pokud by se valuační násobek celého zúženého podniku postupně přiblížil k těmto transakčním hodnotám a zároveň by se potvrdily optimistické výhledy samotné ziskovosti, mohla by podle propočtů JPMorgan hodnota vlastního kapitálu vzrůst až na úroveň 108 dolarů za akcii. To by představovalo ještě masivnější zhodnocení, než jaké aktuálně naznačuje základní cílová cena, a potvrzovalo by to status skrytého klenotu na trhu s oblečením.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.