Společnost Lennar ve druhém čtvrtletí vygenerovala tržby ve výši 7,9 miliardy dolarů, čímž zaostala za očekáváním analytiků z Wall Street.
Generální ředitel Stuart Miller varuje před přetrvávajícími problémy na trhu, které zahrnují vysoké úrokové sazby hypoték a opětovný růst inflace na 4,2 %.
Pro udržení objemu prodejů musel developer přistoupit k masivním pobídkám pro kupující ve výši 12,9 %, což drží hrubou marži na spodní hranici výhledu.
Výsledky zaostávají za očekáváním Wall Street
Americký realitní trh nadále čelí silnému makroekonomickému protivětru, což se naplno projevilo v nejnovějších hospodářských výsledcích jednoho z největších tamních stavitelů rezidenčních nemovitostí. Společnost Lennar (LEN)ve svém druhém čtvrtletí nedokázala naplnit vysoká očekávání analytiků z Wall Street ohledně celkových tržeb, čímž vyslala varovný signál napříč celým odvětvím. Tento vývoj jasně ukazuje, že ani zavedení a kapitálově silní hráči v oboru nejsou zdaleka imunní vůči širším ekonomickým tlakům, které momentálně dusí poptávku.
Developer vygeneroval v uplynulém kvartálu celkové tržby ve výši 7,9 miliardy dolarů. Tato částka je citelně nižší než zhruba 8,1 miliardy dolarů, které ve svých modelech předpovídal analytický konsenzus shromážděný finanční agenturou FactSet. Přestože touha po vlastním bydlení strukturálně existuje, reálná kupní síla amerického obyvatelstva naráží na tvrdé limity současného finančního systému a přísné měnové politiky.
Při pohledu na samotnou ziskovost však situace nevyznívá zcela pesimisticky. Zisk na akcii dosáhl hodnoty 1,24 dolaru. Pokud se tento výsledek očistí o účetní ztráty z přecenění technologických investic na reálnou hodnotu, činil upravený zisk 1,31 dolaru na akcii. Tento konkrétní ukazatel se dokázal udržet v naprostém souladu s průměrnými odhady trhu, což investorům poskytlo alespoň částečnou úlevu v jinak poměrně napjaté výsledkové sezóně.
Reakce akciového trhu na kombinaci nižších tržeb a stabilního zisku na sebe nenechala dlouho čekat a vyznačovala se značnou nervozitou. Cenné papíry společnosti v prodlouženém poobchodním čase oslabily o 1,2 %. K tomuto poklesu přitom došlo bezprostředně poté, co běžnou obchodní seanci akcie uzavřely s velmi solidním ziskem 5,7 %. Tato intradenní volatilita přesně odráží nejistotu, se kterou investoři v současnosti přistupují k oceňování celého realitního sektoru.
Generální ředitel a výkonný předseda představenstva Stuart Miller ve svém oficiálním prohlášení nenechal nikoho na pochybách, že situace na trhu s bydlením zůstává extrémně složitá. Druhé čtvrtletí fiskálního roku 2026 bylo podle jeho přímých slov definováno stejnými přetrvávajícími překážkami, které tento klíčový segment ekonomiky sužují již několik posledních let. Zlepšení podmínek je zatím v nedohlednu a trh se musí adaptovat na novou, tvrdší realitu.
Mezi hlavní brzdy růstu patří trvale vysoké úrokové sazby hypoték, které dramaticky prodražují financování, výrazně omezená dostupnost bydlení pro běžnou populaci a velmi opatrný sentiment spotřebitelů. Tuto již tak napjatou situaci dále zhoršuje přetrvávající geopolitická nejistota. Ta podle Millera přímo přispěla k opětovnému nárůstu inflace na 4,2 %, přičemž tento negativní trend byl tažen především vyššími cenami klíčových energií na světových trzích.
Aby si developer v tomto vysoce nepřátelském prostředí udržel stabilní objem prodejů a zabránil hromadění neprodaných zásob, musel sáhnout k poměrně agresivním obchodním krokům. Průměrná cena prodaného domu se v uplynulém období pohybovala na úrovni 371 000 dolarů. Tato částka však již v sobě zahrnuje masivní pobídky pro kupující ve výši 12,9 % a další nezbytné cenové úpravy. Omezená dostupnost financování tak zůstává absolutně určujícím faktorem celého odvětví.
Tyto nutné ústupky zákazníkům si přirozeně vybraly svou daň na celkové ziskovosti podniku. Hrubá marže z prodeje domů dosáhla 15,6 %, což sice zhruba odpovídalo tržním očekáváním, ale zároveň se tento údaj nacházel na samé spodní hranici předchozího výhledu společnosti. Pro nadcházející třetí čtvrtletí management opatrně předpovídá, že by se hrubá marže z prodeje domů měla stabilizovat někde kolem hranice 16 %.
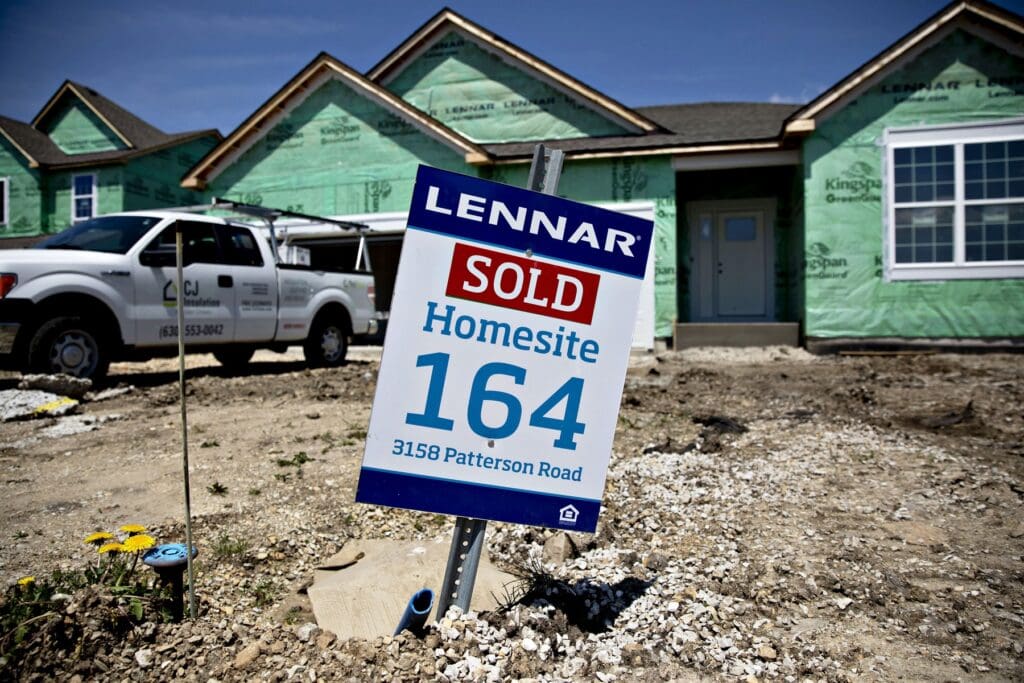
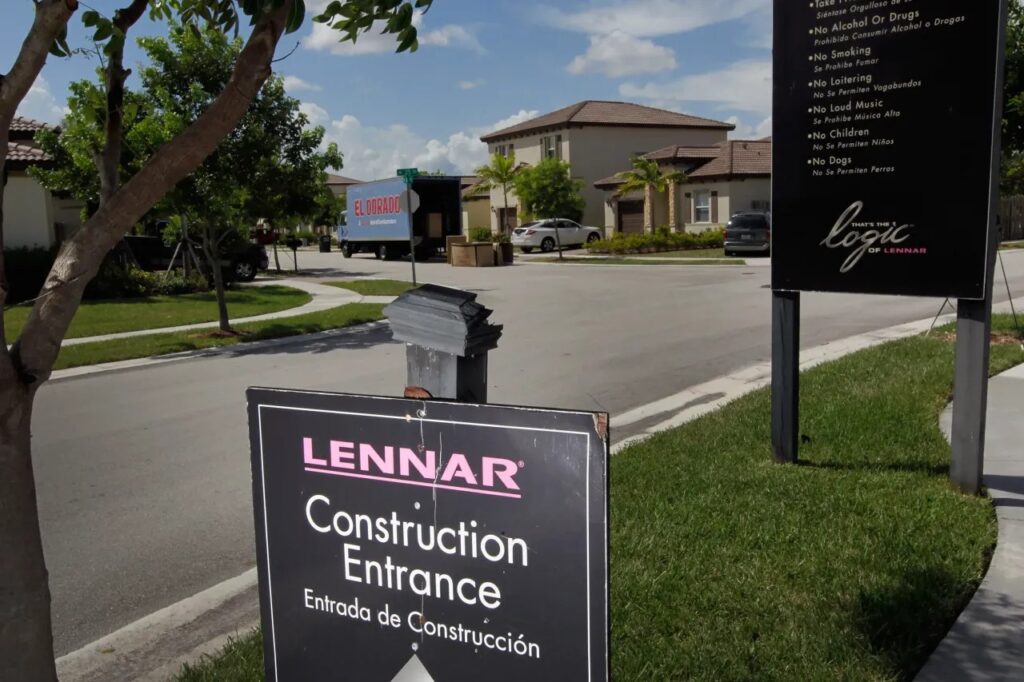
Zdroj: Getty Images
Kontroverzní strategie a tlak na ocenění akcií
Akcie tohoto stavebního giganta se v průběhu letošního roku ocitly pod značným a vytrvalým prodejním tlakem. Poptávka po novém bydlení zůstává celkově slabá, což firmu nutí k neustálému poskytování zmíněných nákladných pobídek, aby si udržela plynulý odbyt svých projektů. Do centra pozornosti investorů a analytiků se navíc stále častěji dostává kontroverzní strategie správy pozemků, která vyvolává řadu otazníků ohledně dlouhodobé finanční efektivity.
Firma v rámci svého specifického provozního modelu platí nemalý úrok ve výši 8,5 % své vyčleněné společnosti Millrose za pozemky, které reálně kontroluje a využívá pro výstavbu. Tento takzvaný land-bankingový přístup vyvolal na Wall Street vlnu kritiky a pochybností. Analytik Tyler Batory ze společnosti Oppenheimer nedávno ve své zprávě pro klienty upozornil, že by se akcie měly obchodovat s násobkem účetní hodnoty, který je podobný spíše menším a méně kapitálově vybaveným konkurentům.
Důvodem k takovému přecenění je podle Batoryho skutečnost, že finanční závazky plynoucí z tohoto modelu přidávají do struktury hrubé marže další vrstvu fixních nákladů, která omezuje flexibilitu podniku. Investoři proto s velkým napětím vyhlížejí páteční dopoledne, kdy má vedení společnosti zveřejnit zcela novou a obsáhlou prezentační zprávu. Od tohoto dokumentu se očekává, že fungování celého systému detailně objasní a rozptýlí obavy trhu.
Stuart Miller závěrem zdůraznil, že nová prezentace je pečlivě navržena tak, aby poskytla trhu aktuální a transparentní pohled na probíhající transformaci celé společnosti. Zvláštní důraz bude kladen na provozní model s nízkými nároky na aktiva, inovativní technologickou platformu a jasně definovanou cestu k brzké obnově marží. Management pevně věří, že tento krok poskytne důležitý kontext nejen pro pochopení současného stavu, ale především potvrdí silnou pozici firmy pro dlouhodobé vytváření hodnoty.
Společnost Lennar ve druhém čtvrtletí vygenerovala tržby ve výši 7,9 miliardy dolarů, čímž zaostala za očekáváním analytiků z Wall Street.
Generální ředitel Stuart Miller varuje před přetrvávajícími problémy na trhu, které zahrnují vysoké úrokové sazby hypoték a opětovný růst inflace na 4,2 %.
Pro udržení objemu prodejů musel developer přistoupit k masivním pobídkám pro kupující ve výši 12,9 %, což drží hrubou marži na spodní hranici výhledu.
Výsledky zaostávají za očekáváním Wall Street
Americký realitní trh nadále čelí silnému makroekonomickému protivětru, což se naplno projevilo v nejnovějších hospodářských výsledcích jednoho z největších tamních stavitelů rezidenčních nemovitostí. Společnost Lennar ve svém druhém čtvrtletí nedokázala naplnit vysoká očekávání analytiků z Wall Street ohledně celkových tržeb, čímž vyslala varovný signál napříč celým odvětvím. Tento vývoj jasně ukazuje, že ani zavedení a kapitálově silní hráči v oboru nejsou zdaleka imunní vůči širším ekonomickým tlakům, které momentálně dusí poptávku.
Developer vygeneroval v uplynulém kvartálu celkové tržby ve výši 7,9 miliardy dolarů. Tato částka je citelně nižší než zhruba 8,1 miliardy dolarů, které ve svých modelech předpovídal analytický konsenzus shromážděný finanční agenturou FactSet. Přestože touha po vlastním bydlení strukturálně existuje, reálná kupní síla amerického obyvatelstva naráží na tvrdé limity současného finančního systému a přísné měnové politiky.
Při pohledu na samotnou ziskovost však situace nevyznívá zcela pesimisticky. Zisk na akcii dosáhl hodnoty 1,24 dolaru. Pokud se tento výsledek očistí o účetní ztráty z přecenění technologických investic na reálnou hodnotu, činil upravený zisk 1,31 dolaru na akcii. Tento konkrétní ukazatel se dokázal udržet v naprostém souladu s průměrnými odhady trhu, což investorům poskytlo alespoň částečnou úlevu v jinak poměrně napjaté výsledkové sezóně.
Reakce akciového trhu na kombinaci nižších tržeb a stabilního zisku na sebe nenechala dlouho čekat a vyznačovala se značnou nervozitou. Cenné papíry společnosti v prodlouženém poobchodním čase oslabily o 1,2 %. K tomuto poklesu přitom došlo bezprostředně poté, co běžnou obchodní seanci akcie uzavřely s velmi solidním ziskem 5,7 %. Tato intradenní volatilita přesně odráží nejistotu, se kterou investoři v současnosti přistupují k oceňování celého realitního sektoru.
Vysoké sazby a inflace dusí poptávku
Generální ředitel a výkonný předseda představenstva Stuart Miller ve svém oficiálním prohlášení nenechal nikoho na pochybách, že situace na trhu s bydlením zůstává extrémně složitá. Druhé čtvrtletí fiskálního roku 2026 bylo podle jeho přímých slov definováno stejnými přetrvávajícími překážkami, které tento klíčový segment ekonomiky sužují již několik posledních let. Zlepšení podmínek je zatím v nedohlednu a trh se musí adaptovat na novou, tvrdší realitu.
Mezi hlavní brzdy růstu patří trvale vysoké úrokové sazby hypoték, které dramaticky prodražují financování, výrazně omezená dostupnost bydlení pro běžnou populaci a velmi opatrný sentiment spotřebitelů. Tuto již tak napjatou situaci dále zhoršuje přetrvávající geopolitická nejistota. Ta podle Millera přímo přispěla k opětovnému nárůstu inflace na 4,2 %, přičemž tento negativní trend byl tažen především vyššími cenami klíčových energií na světových trzích.
Aby si developer v tomto vysoce nepřátelském prostředí udržel stabilní objem prodejů a zabránil hromadění neprodaných zásob, musel sáhnout k poměrně agresivním obchodním krokům. Průměrná cena prodaného domu se v uplynulém období pohybovala na úrovni 371 000 dolarů. Tato částka však již v sobě zahrnuje masivní pobídky pro kupující ve výši 12,9 % a další nezbytné cenové úpravy. Omezená dostupnost financování tak zůstává absolutně určujícím faktorem celého odvětví.
Tyto nutné ústupky zákazníkům si přirozeně vybraly svou daň na celkové ziskovosti podniku. Hrubá marže z prodeje domů dosáhla 15,6 %, což sice zhruba odpovídalo tržním očekáváním, ale zároveň se tento údaj nacházel na samé spodní hranici předchozího výhledu společnosti. Pro nadcházející třetí čtvrtletí management opatrně předpovídá, že by se hrubá marže z prodeje domů měla stabilizovat někde kolem hranice 16 %.
Kontroverzní strategie a tlak na ocenění akcií
Akcie tohoto stavebního giganta se v průběhu letošního roku ocitly pod značným a vytrvalým prodejním tlakem. Poptávka po novém bydlení zůstává celkově slabá, což firmu nutí k neustálému poskytování zmíněných nákladných pobídek, aby si udržela plynulý odbyt svých projektů. Do centra pozornosti investorů a analytiků se navíc stále častěji dostává kontroverzní strategie správy pozemků, která vyvolává řadu otazníků ohledně dlouhodobé finanční efektivity.
Firma v rámci svého specifického provozního modelu platí nemalý úrok ve výši 8,5 % své vyčleněné společnosti Millrose za pozemky, které reálně kontroluje a využívá pro výstavbu. Tento takzvaný land-bankingový přístup vyvolal na Wall Street vlnu kritiky a pochybností. Analytik Tyler Batory ze společnosti Oppenheimer nedávno ve své zprávě pro klienty upozornil, že by se akcie měly obchodovat s násobkem účetní hodnoty, který je podobný spíše menším a méně kapitálově vybaveným konkurentům.
Důvodem k takovému přecenění je podle Batoryho skutečnost, že finanční závazky plynoucí z tohoto modelu přidávají do struktury hrubé marže další vrstvu fixních nákladů, která omezuje flexibilitu podniku. Investoři proto s velkým napětím vyhlížejí páteční dopoledne, kdy má vedení společnosti zveřejnit zcela novou a obsáhlou prezentační zprávu. Od tohoto dokumentu se očekává, že fungování celého systému detailně objasní a rozptýlí obavy trhu.
Stuart Miller závěrem zdůraznil, že nová prezentace je pečlivě navržena tak, aby poskytla trhu aktuální a transparentní pohled na probíhající transformaci celé společnosti. Zvláštní důraz bude kladen na provozní model s nízkými nároky na aktiva, inovativní technologickou platformu a jasně definovanou cestu k brzké obnově marží. Management pevně věří, že tento krok poskytne důležitý kontext nejen pro pochopení současného stavu, ale především potvrdí silnou pozici firmy pro dlouhodobé vytváření hodnoty.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Společnost Lennar ve druhém čtvrtletí vygenerovala tržby ve výši 7,9 miliardy dolarů, čímž zaostala za očekáváním analytiků z Wall Street.
Generální ředitel Stuart Miller varuje před přetrvávajícími problémy na trhu, které zahrnují vysoké úrokové sazby hypoték a opětovný růst inflace na 4,2 %.
Pro udržení objemu prodejů musel developer přistoupit k masivním pobídkám pro kupující ve výši 12,9 %, což drží hrubou marži na spodní hranici výhledu.
Výsledky zaostávají za očekáváním Wall Street
Americký realitní trh nadále čelí silnému makroekonomickému protivětru, což se naplno projevilo v nejnovějších hospodářských výsledcích jednoho z největších tamních stavitelů rezidenčních nemovitostí. Společnost Lennar (LEN) ve svém druhém čtvrtletí nedokázala naplnit vysoká očekávání analytiků z Wall Street ohledně celkových tržeb, čímž vyslala varovný signál napříč celým odvětvím. Tento vývoj jasně ukazuje, že ani zavedení a kapitálově silní hráči v oboru nejsou zdaleka imunní vůči širším ekonomickým tlakům, které momentálně dusí poptávku.
Developer vygeneroval v uplynulém kvartálu celkové tržby ve výši 7,9 miliardy dolarů. Tato částka je citelně nižší než zhruba 8,1 miliardy dolarů, které ve svých modelech předpovídal analytický konsenzus shromážděný finanční agenturou FactSet. Přestože touha po vlastním bydlení strukturálně existuje, reálná kupní síla amerického obyvatelstva naráží na tvrdé limity současného finančního systému a přísné měnové politiky.
Při pohledu na samotnou ziskovost však situace nevyznívá zcela pesimisticky. Zisk na akcii dosáhl hodnoty 1,24 dolaru. Pokud se tento výsledek očistí o účetní ztráty z přecenění technologických investic na reálnou hodnotu, činil upravený zisk 1,31 dolaru na akcii. Tento konkrétní ukazatel se dokázal udržet v naprostém souladu s průměrnými odhady trhu, což investorům poskytlo alespoň částečnou úlevu v jinak poměrně napjaté výsledkové sezóně.
Reakce akciového trhu na kombinaci nižších tržeb a stabilního zisku na sebe nenechala dlouho čekat a vyznačovala se značnou nervozitou. Cenné papíry společnosti v prodlouženém poobchodním čase oslabily o 1,2 %. K tomuto poklesu přitom došlo bezprostředně poté, co běžnou obchodní seanci akcie uzavřely s velmi solidním ziskem 5,7 %. Tato intradenní volatilita přesně odráží nejistotu, se kterou investoři v současnosti přistupují k oceňování celého realitního sektoru.
Vysoké sazby a inflace dusí poptávku
Generální ředitel a výkonný předseda představenstva Stuart Miller ve svém oficiálním prohlášení nenechal nikoho na pochybách, že situace na trhu s bydlením zůstává extrémně složitá. Druhé čtvrtletí fiskálního roku 2026 bylo podle jeho přímých slov definováno stejnými přetrvávajícími překážkami, které tento klíčový segment ekonomiky sužují již několik posledních let. Zlepšení podmínek je zatím v nedohlednu a trh se musí adaptovat na novou, tvrdší realitu.
Mezi hlavní brzdy růstu patří trvale vysoké úrokové sazby hypoték, které dramaticky prodražují financování, výrazně omezená dostupnost bydlení pro běžnou populaci a velmi opatrný sentiment spotřebitelů. Tuto již tak napjatou situaci dále zhoršuje přetrvávající geopolitická nejistota. Ta podle Millera přímo přispěla k opětovnému nárůstu inflace na 4,2 %, přičemž tento negativní trend byl tažen především vyššími cenami klíčových energií na světových trzích.
Aby si developer v tomto vysoce nepřátelském prostředí udržel stabilní objem prodejů a zabránil hromadění neprodaných zásob, musel sáhnout k poměrně agresivním obchodním krokům. Průměrná cena prodaného domu se v uplynulém období pohybovala na úrovni 371 000 dolarů. Tato částka však již v sobě zahrnuje masivní pobídky pro kupující ve výši 12,9 % a další nezbytné cenové úpravy. Omezená dostupnost financování tak zůstává absolutně určujícím faktorem celého odvětví.
Tyto nutné ústupky zákazníkům si přirozeně vybraly svou daň na celkové ziskovosti podniku. Hrubá marže z prodeje domů dosáhla 15,6 %, což sice zhruba odpovídalo tržním očekáváním, ale zároveň se tento údaj nacházel na samé spodní hranici předchozího výhledu společnosti. Pro nadcházející třetí čtvrtletí management opatrně předpovídá, že by se hrubá marže z prodeje domů měla stabilizovat někde kolem hranice 16 %.
Kontroverzní strategie a tlak na ocenění akcií
Akcie tohoto stavebního giganta se v průběhu letošního roku ocitly pod značným a vytrvalým prodejním tlakem. Poptávka po novém bydlení zůstává celkově slabá, což firmu nutí k neustálému poskytování zmíněných nákladných pobídek, aby si udržela plynulý odbyt svých projektů. Do centra pozornosti investorů a analytiků se navíc stále častěji dostává kontroverzní strategie správy pozemků, která vyvolává řadu otazníků ohledně dlouhodobé finanční efektivity.
Firma v rámci svého specifického provozního modelu platí nemalý úrok ve výši 8,5 % své vyčleněné společnosti Millrose za pozemky, které reálně kontroluje a využívá pro výstavbu. Tento takzvaný land-bankingový přístup vyvolal na Wall Street vlnu kritiky a pochybností. Analytik Tyler Batory ze společnosti Oppenheimer nedávno ve své zprávě pro klienty upozornil, že by se akcie měly obchodovat s násobkem účetní hodnoty, který je podobný spíše menším a méně kapitálově vybaveným konkurentům.
Důvodem k takovému přecenění je podle Batoryho skutečnost, že finanční závazky plynoucí z tohoto modelu přidávají do struktury hrubé marže další vrstvu fixních nákladů, která omezuje flexibilitu podniku. Investoři proto s velkým napětím vyhlížejí páteční dopoledne, kdy má vedení společnosti zveřejnit zcela novou a obsáhlou prezentační zprávu. Od tohoto dokumentu se očekává, že fungování celého systému detailně objasní a rozptýlí obavy trhu.
Stuart Miller závěrem zdůraznil, že nová prezentace je pečlivě navržena tak, aby poskytla trhu aktuální a transparentní pohled na probíhající transformaci celé společnosti. Zvláštní důraz bude kladen na provozní model s nízkými nároky na aktiva, inovativní technologickou platformu a jasně definovanou cestu k brzké obnově marží. Management pevně věří, že tento krok poskytne důležitý kontext nejen pro pochopení současného stavu, ale především potvrdí silnou pozici firmy pro dlouhodobé vytváření hodnoty.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.