HSBC říká, abyste si koupili tohoto doručovacího giganta, který může vyskočit o více než 25 %
(FDX) lepší pozici než jeho konkurenti.
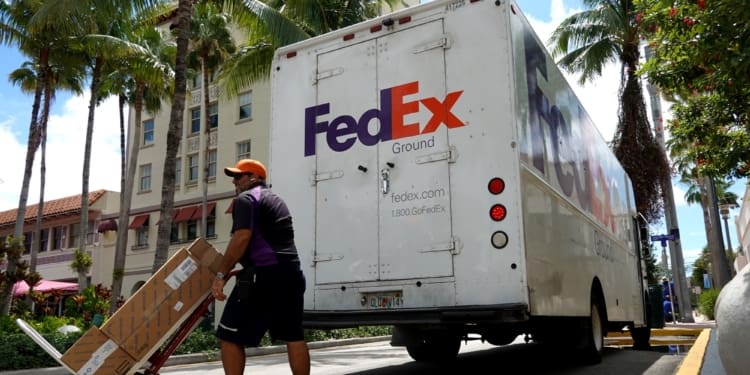
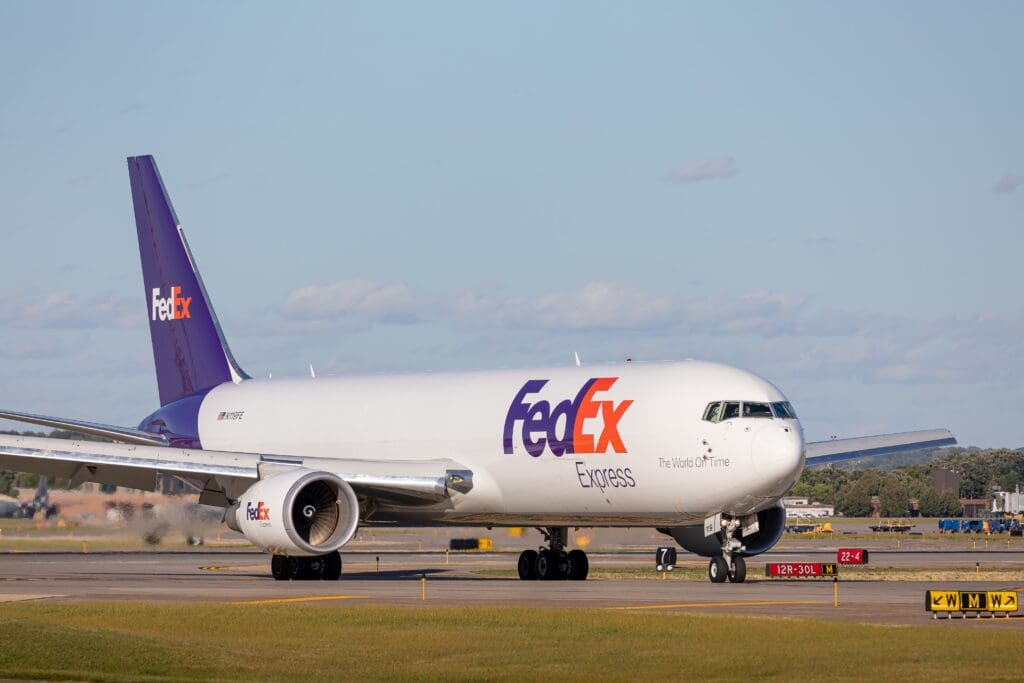
Banka zahájila hodnocení společnosti FedEx s ratingem „koupit“, zatímco u konkurenčních společností UPS a DHL stanovila rating „držet“. Její cílová cena 330 USD pro akcie FedEx znamená nárůst o 26,4 % oproti čtvrtečnímu závěru.
„Domníváme se, že transformace Drive a Network 2.0 by ji měla nasměrovat na cestu ke snížení provozní marže a rozdílu v ocenění oproti UPS,“ napsal v pátečním komentáři analytik Prash Jain.
Společnost svůj plán „Drive and Network 2.0“ spustila již dříve v roce 2023. Tato iniciativa zahrnuje konsolidaci několika provozních jednotek s cílem zvýšit efektivitu, což by podle odhadů vedení mohlo přinést přínosy ve výši 4 miliard USD.
„V krátkodobém horizontu se FedEx i UPS potýkají s makroekonomickými překážkami růstu poptávky a objemu zásilek, FedEx se však zdá být v relativně lepší pozici, neboť jeho iniciativy v oblasti nákladů a efektivity by měly pomoci vyrovnat nákladové tlaky, zatímco UPS čelí problémům s náklady na pracovní sílu a tlaku na získání zpět objemů, které ztratila v období před letošní dohodou s odborovými svazy,“ uvedl Jain.
Banka předpovídá jednociferný růst celosvětových objemů balíkových zásilek v příštích pěti letech ve srovnání s dvouciferným růstem před pandemií. Analytička dodala, že růst objemu mezinárodních balíkových zásilek bude rovněž zatěžovat slabé globální makro prostředí. Pro jistotu je třeba poznamenat, že u společnosti FedEx došlo ke zlepšení trendů měsíčního růstu objemu, poznamenal Jain.
„Co se týče společnosti FedEx, její mezinárodní exportní balíky se v červnu dostaly do kladných čísel, což bylo pravděpodobně způsobeno obnovením mezinárodní ekonomické služby v regionu EMEA od května letošního roku, která byla předtím během pandemie zrušena.“
Analytik upozornil na rychlou expanzi společnosti Amazon, která by podle něj mohla vést k utlumení růstu objemu u společnosti FedEx a jejích kolegů. E-commerce je klíčovým faktorem ovlivňujícím objem doručování balíků, poznamenal Jain. V roce 2022 se společnosti Amazon podařilo překonat FedEx a upevnit si třetí místo v USA v objemu doručování balíků.
Akcie společnosti FedEx v pátek před zahájením obchodování vzrostly o 0,9 %. Od začátku roku akcie vzrostly o téměř 54 %.
Bank of America zvyšuje hodnocení AB InBev, vidí růst marží, protože pivovar nechává za sebou reakce na Bud Light
Podle Bank of America se společnost Anheuser-Busch Inbev SA (BUD) blíží k bodu zlomu marží, což podporuje zvýšení hodnoty akcií největšího světového výrobce piva.
Analytička Andrea Pistacchi zvýšil doporučení pro akcie na „koupit“ z „neutrální“. Pro akcie společnosti kótované na burze v USA rovněž stanovila cílovou cenu 68 USD. Nová cílová cena akcií znamená 27% nárůst oproti čtvrtečnímu závěru.
„V posledních několika letech ABI transformovala své podnikání na mnoha klíčových trzích (zejména v LatAm), přičemž efektivnější strategie portfolia, zintenzivnění inovací a digitalizace cesty na trh s BEES (B2B), což je jasná konkurenční výhoda,“ napsala Pistacchi v páteční zprávě.
„Obchodní transformace (a čelení zvýšené konkurenci na některých trzích) vedla k lepším objemům a výkonům v horní linii; dosud se to však nepromítlo do lepšího růstu zisku. … Přesto se domníváme, že marže se nacházejí v inflexním bodě,“ pokračovala analytička.
Pistacchi uvedla zmírnění vstupních nákladů a větší stabilitu latinskoamerických měn – s výjimkou argentinského pesa -, které podle ní v roce 2024 sníží náklady na prodané zboží. Dodala, že vyšší náklady na podnikání v důsledku obchodní transformace společnosti jsou do značné míry započítány do akcií.
„Vzhledem k tomu, že transformace portfolia na mnoha trzích značně pokročila a systém BEES byl zaveden ve velkém měřítku (a začíná přitahovat partnerství třetích stran, která zvyšují marži 3P), věříme, že ABI je v dobré pozici, aby využila své silné tržní pozice, zejména v LatAm, k lepšímu růstu zisku v budoucnu,“ uvedla Pistacchi.
Zdroj: Getty Images
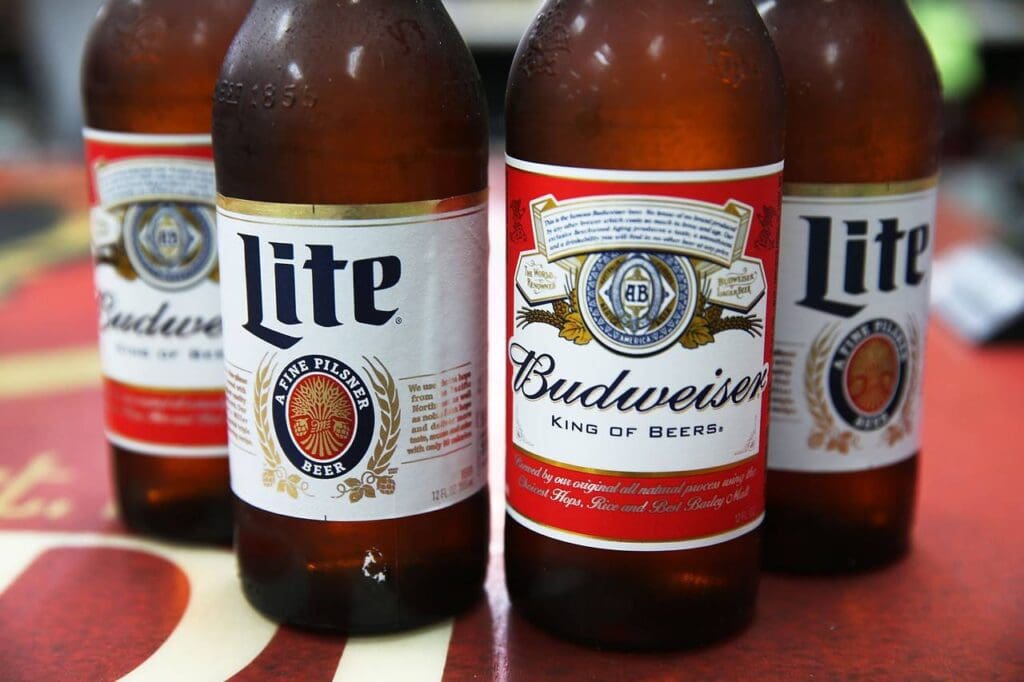
Analytička dodala, že trvalý zásah do zisku, který podle odhadů přesáhne 1 miliardu USD, způsobený letošní reakcí na Bud Light v USA je nyní součástí základního scénáře. Pistacchi odhaduje, že bez problému s Bud Light by Anheuser-Busch mohl rozšířit své marže o více než 30 bazických bodů nad své současné prognózy.
Pistacchi dodala, že společnost je „pro současné prostředí relativně defenzivní akcií“.
„Na pozadí nejisté globální ekonomické a spotřebitelské situace se nám líbí expozice ABI vůči LatAm (téměř 60 % EBTDA skupiny), kde ekonomové očekávají pouze mírné zpomalení soukromé spotřeby,“ uvedla Pistacchi.
Akcie AB InBev kótované na burze v USA se letos propadly o více než 10 %, protože prodeje značky Bud Light zaznamenaly pokles. Za posledních 12 měsíců však zůstávají o 17 % výše.
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
HSBC říká, abyste si koupili tohoto doručovacího giganta, který může vyskočit o více než 25 %
Podle banky HSBC má FedEx Corp. (FDX) lepší pozici než jeho konkurenti.
Banka zahájila hodnocení společnosti FedEx s ratingem "koupit", zatímco u konkurenčních společností UPS a DHL stanovila rating "držet". Její cílová cena 330 USD pro akcie FedEx znamená nárůst o 26,4 % oproti čtvrtečnímu závěru.
"Domníváme se, že transformace Drive a Network 2.0 by ji měla nasměrovat na cestu ke snížení provozní marže a rozdílu v ocenění oproti UPS," napsal v pátečním komentáři analytik Prash Jain.
Společnost svůj plán "Drive and Network 2.0" spustila již dříve v roce 2023. Tato iniciativa zahrnuje konsolidaci několika provozních jednotek s cílem zvýšit efektivitu, což by podle odhadů vedení mohlo přinést přínosy ve výši 4 miliard USD.
"V krátkodobém horizontu se FedEx i UPS potýkají s makroekonomickými překážkami růstu poptávky a objemu zásilek, FedEx se však zdá být v relativně lepší pozici, neboť jeho iniciativy v oblasti nákladů a efektivity by měly pomoci vyrovnat nákladové tlaky, zatímco UPS čelí problémům s náklady na pracovní sílu a tlaku na získání zpět objemů, které ztratila v období před letošní dohodou s odborovými svazy," uvedl Jain.
Banka předpovídá jednociferný růst celosvětových objemů balíkových zásilek v příštích pěti letech ve srovnání s dvouciferným růstem před pandemií. Analytička dodala, že růst objemu mezinárodních balíkových zásilek bude rovněž zatěžovat slabé globální makro prostředí. Pro jistotu je třeba poznamenat, že u společnosti FedEx došlo ke zlepšení trendů měsíčního růstu objemu, poznamenal Jain.
"Co se týče společnosti FedEx, její mezinárodní exportní balíky se v červnu dostaly do kladných čísel, což bylo pravděpodobně způsobeno obnovením mezinárodní ekonomické služby v regionu EMEA od května letošního roku, která byla předtím během pandemie zrušena."
Analytik upozornil na rychlou expanzi společnosti Amazon, která by podle něj mohla vést k utlumení růstu objemu u společnosti FedEx a jejích kolegů. E-commerce je klíčovým faktorem ovlivňujícím objem doručování balíků, poznamenal Jain. V roce 2022 se společnosti Amazon podařilo překonat FedEx a upevnit si třetí místo v USA v objemu doručování balíků.
Akcie společnosti FedEx v pátek před zahájením obchodování vzrostly o 0,9 %. Od začátku roku akcie vzrostly o téměř 54 %.
Bank of America zvyšuje hodnocení AB InBev, vidí růst marží, protože pivovar nechává za sebou reakce na Bud Light
Podle Bank of America se společnost Anheuser-Busch Inbev SA (BUD) blíží k bodu zlomu marží, což podporuje zvýšení hodnoty akcií největšího světového výrobce piva.
Analytička Andrea Pistacchi zvýšil doporučení pro akcie na "koupit" z "neutrální". Pro akcie společnosti kótované na burze v USA rovněž stanovila cílovou cenu 68 USD. Nová cílová cena akcií znamená 27% nárůst oproti čtvrtečnímu závěru.
"V posledních několika letech ABI transformovala své podnikání na mnoha klíčových trzích (zejména v LatAm), přičemž efektivnější strategie portfolia, zintenzivnění inovací a digitalizace cesty na trh s BEES (B2B), což je jasná konkurenční výhoda," napsala Pistacchi v páteční zprávě.
"Obchodní transformace (a čelení zvýšené konkurenci na některých trzích) vedla k lepším objemům a výkonům v horní linii; dosud se to však nepromítlo do lepšího růstu zisku. … Přesto se domníváme, že marže se nacházejí v inflexním bodě," pokračovala analytička.
Pistacchi uvedla zmírnění vstupních nákladů a větší stabilitu latinskoamerických měn - s výjimkou argentinského pesa -, které podle ní v roce 2024 sníží náklady na prodané zboží. Dodala, že vyšší náklady na podnikání v důsledku obchodní transformace společnosti jsou do značné míry započítány do akcií.
"Vzhledem k tomu, že transformace portfolia na mnoha trzích značně pokročila a systém BEES byl zaveden ve velkém měřítku (a začíná přitahovat partnerství třetích stran, která zvyšují marži 3P), věříme, že ABI je v dobré pozici, aby využila své silné tržní pozice, zejména v LatAm, k lepšímu růstu zisku v budoucnu," uvedla Pistacchi.
Analytička dodala, že trvalý zásah do zisku, který podle odhadů přesáhne 1 miliardu USD, způsobený letošní reakcí na Bud Light v USA je nyní součástí základního scénáře. Pistacchi odhaduje, že bez problému s Bud Light by Anheuser-Busch mohl rozšířit své marže o více než 30 bazických bodů nad své současné prognózy.
Pistacchi dodala, že společnost je "pro současné prostředí relativně defenzivní akcií".
"Na pozadí nejisté globální ekonomické a spotřebitelské situace se nám líbí expozice ABI vůči LatAm (téměř 60 % EBTDA skupiny), kde ekonomové očekávají pouze mírné zpomalení soukromé spotřeby," uvedla Pistacchi.
Akcie AB InBev kótované na burze v USA se letos propadly o více než 10 %, protože prodeje značky Bud Light zaznamenaly pokles. Za posledních 12 měsíců však zůstávají o 17 % výše.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Výsledky překonaly očekávání trhu Americký provozovatel členských velkoobchodních prodejen Costco Wholesale Corporation (COST) zveřejnil za fiskální čtvrté čtvrtletí hospodářské výsledky,...
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.