Fed podle expertů ohrožuje ekonomiku tím, že nesnižuje úrokové sazby
Pokles globálních kapitálových toků může vyvolat deflační spirálu
Fiskální stimul je příliš slabý na to, aby zabránil recesi
Podle nich Fed svým rozhodnutím nesnížit úrokové sazby riskuje vznik hluboké deflační spirály, která může vážně ohrozit stabilitu americké i globální ekonomiky. Odkazují přitom na historické zkušenosti s tzv. Kindlebergerovou spirálou a varují před opakováním chyb z minulosti.
Pojem „Kindlebergerova spirála“ pochází od renomovaného ekonoma Charlese Kindlebergera, jehož práce se věnovala příčinám Velké hospodářské krize ve 30. letech. Podle této teorie v období, kdy se omezují mezinárodní toky kapitálu – například v důsledku celní války – musí centrální banka, která vydává světovou rezervní měnu, dodat trhu potřebnou likviditu. Pokud tak neučiní, může dojít k řetězové reakci s vážnými dopady na globální poptávku, ceny i investice.
Společnost Hoisington Investment Management Co., známá svými analytickými čtvrtletními zprávami, tvrdí, že současný přístup Fedu připomíná situaci po první světové válce. Tehdy už Bank of England nedokázala nadále plnit funkci garantované měny a Fed selhal ve své roli náhradníka, i když měl dostatečné prostředky.
Ve své poslední zprávě Hoisington a jeho hlavní ekonom Lacy Hunt zdůrazňují, že americká centrální banka pod vedením Jeroma Powella pouze přihlíží, zatímco se situace zhoršuje. Zatímco jiné centrální banky již sazby snižují, jejich vliv je omezený, protože nevydávají rezervní měnu, a nemohou tedy globálně doplnit chybějící likviditu.
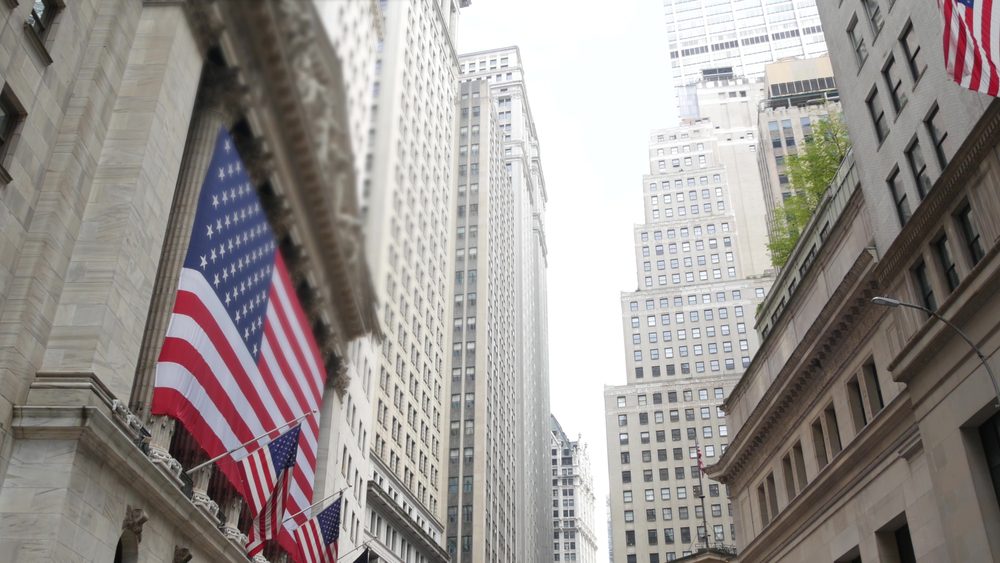
Zdroj: Shutterstock
Obchodní bariéry a zpomalující globální poptávka
Podle HIMCO začíná být vidět zpožděný dopad cel, která byla dříve zavedena americkou administrativou, zejména v období vlády Donalda Trumpa. I když se dosud neprojevila výrazná odveta mimo Čínu, dopad na globální obchodní toky je zřejmý. Menší objem obchodu automaticky znamená nižší čisté zahraniční investice, což následně snižuje i poptávku po amerických aktivech – včetně akcií a vládních dluhopisů.
Ekonomové v této souvislosti upozorňují, že většina zemí světa je silně závislá na mezinárodním obchodu, který má vysoký multiplikační efekt na HDP. Snížení obchodního deficitu sice může být politickým cílem, ale zároveň znamená pokles přílivu kapitálu do Spojených států, který je nezbytný pro financování amerického dluhu.
Tento mechanismus podtrhuje riziko, že bez zásahu Fedu – tedy bez snížení sazeb a uvolnění měnové politiky – dojde k vyschnutí finančních toků, a tím i k deflačnímu tlaku, který může přerůst v hlubší ekonomickou krizi.
Zajímavým bodem v argumentaci HIMCO je skutečnost, že i přes výše uvedené riziko firma podporuje zvýšení cel. Podle jejich analýzy pandemie covidu-19 a ruská válka na Ukrajině ukázaly slabiny americké průmyslové základny. Cla tak vnímají jako nástroj k posílení strategické soběstačnosti USA, který má pomoci k efektivnějšímu a bezpečnějšímu rozmístění výrobních kapacit.
Tento přístup však není bez kontroverze. Sama HIMCO přiznává, že cla sice mohou zpomalit poptávku a vyvolat nežádoucí inflační nebo deflační tlaky, ale přesto je považuje za „jediný schůdný nástroj“, jak obnovit diverzifikované průmyslové hospodářství. V jejich pojetí by cla měla sloužit jako impulz k návratu výrobních kapacit zpět do USA a k posílení vnitřního trhu.
Fiskální stimul a tržní reakce
Kromě monetární politiky a obchodních bariér HIMCO analyzuje i fiskální opatření, zejména nedávno přijatý zákon One Big Beautiful Bill Act. Ten podle nich poskytne určitou úlevu, pokud se daňové sazby vrátí na úroveň z roku 2016, avšak jeho přímý dopad na ekonomiku bude omezený. Fiskální stimul v rozsahu 30 miliard dolarů ročně je podle HIMCO příliš malý na to, aby zabránil širší ekonomické recesi.
Zároveň investiční fond Wasatch-Hoisington U.S. Treasury Fund (WHOSX), který HIMCO spoluspravuje, letos zaznamenal pokles o 4 %, což odráží rostoucí nejistotu investorů ohledně dalšího vývoje americké ekonomiky i reakce Fedu.
Ve světle všech těchto faktorů zůstává hlavní otázkou, zda Fed najde odvahu zasáhnout včas a zmírnit měnovou politiku dříve, než se potenciální deflační spirála naplno rozběhne. Pokud se tak nestane, varují analytici, může se historie 30. let minulého století – alespoň v některých rysech – opakovat.
Zdroj: Shutterstock
Důležité informace
Upozornění pro uživatele
Veškeré informace a materiály zveřejněné na internetových stránkách
Burzovního Světa vycházejí z veřejně dostupných a důvěryhodných
zdrojů. Při jejich zpracování je postupováno s odbornou péčí a cílem
poskytovat čtenářům objektivní, aktuální a srozumitelné informace.
Obsah internetových stránek slouží výhradně k informačním a
vzdělávacím účelům. Nepředstavuje individuální investiční doporučení,
investiční poradenství ani nabídku či výzvu ke koupi nebo prodeji
konkrétních finančních nástrojů. Veškeré názory, odhady, prognózy
nebo očekávání uvedené v článcích vyjadřují informace dostupné v době
jejich zveřejnění a mohou se v čase měnit.
Investování na kapitálových trzích je spojeno s rizikem. Hodnota
investic může růst i klesat a návratnost investované částky není
zaručena. Minulé výnosy nejsou zárukou výnosů budoucích. Před
přijetím jakéhokoli investičního rozhodnutí doporučujeme posoudit
vlastní finanční situaci, investiční cíle a toleranci k riziku,
případně využít služeb licencovaného poskytovatele investičních
služeb.
Burzovní Svět nenese odpovědnost za investiční rozhodnutí učiněná na
základě informací zveřejněných na těchto internetových stránkách.
Diskusní příspěvky a komentáře zveřejněné uživateli vyjadřují názory
jejich autorů a nemusí odpovídat stanovisku provozovatele portálu.
Odesláním kontaktního formuláře nebo udělením příslušného souhlasu
bere uživatel na vědomí, že může být kontaktován obchodním partnerem
Burzovního Světa za účelem poskytnutí informací o investičních
službách nebo finančních nástrojích. Podrobnosti o zpracování
osobních údajů, využívání souborů cookies a obchodních partnerech jsou
uvedeny v příslušných dokumentech dostupných na těchto internetových
stránkách.
U jednotlivých článků mohou být uvedeny informace o použitých
zdrojích, datu původní analýzy nebo datu, ke kterému se vztahují
uvedené tržní údaje.
Federální rezervní systém čelí ostré kritice ze strany makroekonomických stratégů a dluhopisových investorů.
Podle nich Fed svým rozhodnutím nesnížit úrokové sazby riskuje vznik hluboké deflační spirály, která může vážně ohrozit stabilitu americké i globální ekonomiky. Odkazují přitom na historické zkušenosti s tzv. Kindlebergerovou spirálou a varují před opakováním chyb z minulosti.
Pojem „Kindlebergerova spirála“ pochází od renomovaného ekonoma Charlese Kindlebergera, jehož práce se věnovala příčinám Velké hospodářské krize ve 30. letech. Podle této teorie v období, kdy se omezují mezinárodní toky kapitálu – například v důsledku celní války – musí centrální banka, která vydává světovou rezervní měnu, dodat trhu potřebnou likviditu. Pokud tak neučiní, může dojít k řetězové reakci s vážnými dopady na globální poptávku, ceny i investice.
Společnost Hoisington Investment Management Co., známá svými analytickými čtvrtletními zprávami, tvrdí, že současný přístup Fedu připomíná situaci po první světové válce. Tehdy už Bank of England nedokázala nadále plnit funkci garantované měny a Fed selhal ve své roli náhradníka, i když měl dostatečné prostředky.
Ve své poslední zprávě Hoisington a jeho hlavní ekonom Lacy Hunt zdůrazňují, že americká centrální banka pod vedením Jeroma Powella pouze přihlíží, zatímco se situace zhoršuje. Zatímco jiné centrální banky již sazby snižují, jejich vliv je omezený, protože nevydávají rezervní měnu, a nemohou tedy globálně doplnit chybějící likviditu.
Obchodní bariéry a zpomalující globální poptávka
Podle HIMCO začíná být vidět zpožděný dopad cel, která byla dříve zavedena americkou administrativou, zejména v období vlády Donalda Trumpa. I když se dosud neprojevila výrazná odveta mimo Čínu, dopad na globální obchodní toky je zřejmý. Menší objem obchodu automaticky znamená nižší čisté zahraniční investice, což následně snižuje i poptávku po amerických aktivech – včetně akcií a vládních dluhopisů.
Ekonomové v této souvislosti upozorňují, že většina zemí světa je silně závislá na mezinárodním obchodu, který má vysoký multiplikační efekt na HDP. Snížení obchodního deficitu sice může být politickým cílem, ale zároveň znamená pokles přílivu kapitálu do Spojených států, který je nezbytný pro financování amerického dluhu.
Tento mechanismus podtrhuje riziko, že bez zásahu Fedu – tedy bez snížení sazeb a uvolnění měnové politiky – dojde k vyschnutí finančních toků, a tím i k deflačnímu tlaku, který může přerůst v hlubší ekonomickou krizi.
Cla jako strategický nástroj navzdory rizikům
Zajímavým bodem v argumentaci HIMCO je skutečnost, že i přes výše uvedené riziko firma podporuje zvýšení cel. Podle jejich analýzy pandemie covidu-19 a ruská válka na Ukrajině ukázaly slabiny americké průmyslové základny. Cla tak vnímají jako nástroj k posílení strategické soběstačnosti USA, který má pomoci k efektivnějšímu a bezpečnějšímu rozmístění výrobních kapacit.
Tento přístup však není bez kontroverze. Sama HIMCO přiznává, že cla sice mohou zpomalit poptávku a vyvolat nežádoucí inflační nebo deflační tlaky, ale přesto je považuje za „jediný schůdný nástroj“, jak obnovit diverzifikované průmyslové hospodářství. V jejich pojetí by cla měla sloužit jako impulz k návratu výrobních kapacit zpět do USA a k posílení vnitřního trhu.
Fiskální stimul a tržní reakce
Kromě monetární politiky a obchodních bariér HIMCO analyzuje i fiskální opatření, zejména nedávno přijatý zákon One Big Beautiful Bill Act. Ten podle nich poskytne určitou úlevu, pokud se daňové sazby vrátí na úroveň z roku 2016, avšak jeho přímý dopad na ekonomiku bude omezený. Fiskální stimul v rozsahu 30 miliard dolarů ročně je podle HIMCO příliš malý na to, aby zabránil širší ekonomické recesi.
Zároveň investiční fond Wasatch-Hoisington U.S. Treasury Fund (WHOSX), který HIMCO spoluspravuje, letos zaznamenal pokles o 4 %, což odráží rostoucí nejistotu investorů ohledně dalšího vývoje americké ekonomiky i reakce Fedu.
Ve světle všech těchto faktorů zůstává hlavní otázkou, zda Fed najde odvahu zasáhnout včas a zmírnit měnovou politiku dříve, než se potenciální deflační spirála naplno rozběhne. Pokud se tak nestane, varují analytici, může se historie 30. let minulého století – alespoň v některých rysech – opakovat.
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Bullionářovo odpolední menu
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic.
Zadejte své údaje a získejte 4 originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.
Oznámení emise spustilo prudký výprodej Akcie společnosti Axon Enterprise (AXON) v úterý uzavřely se ztrátou 9,8 procenta. Výrobce elektrických paralyzérů...
Bullionářův newsletter přináší nejdůležitější novinky z finančních trhů a informace ze světa investic. Zadejte své telefonní číslo a získejte originální e-booky ZDARMA!
Odesláním formuláře vyjadřujete zájem o kontaktování licencovaným obchodním partnerem Burzovního světa, který vám může poskytnout informace o investičních službách nebo finančních nástrojích.
Při obchodování CFD ztrácí peníze 77,7 % účtů.
Investování do finančních nástrojů je spojeno s rizikem. Hodnota investic může růst i klesat a návratnost investované částky není zaručena. Informace zveřejněné na Burzovním světě mají informační charakter a nepředstavují individuální investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji konkrétního finančního nástroje. Před přijetím investičního rozhodnutí doporučujeme pečlivě zvážit svou finanční situaci, investiční cíle a toleranci k riziku.
V případě obchodování s CFD: Při obchodování CFD ztrácí peníze 77,7 % účtů retailových investorů u jednotlivých poskytovatelů. Zvažte, zda rozumíte fungování CFD a zda si můžete dovolit podstoupit vysoké riziko ztráty svých finančních prostředků.